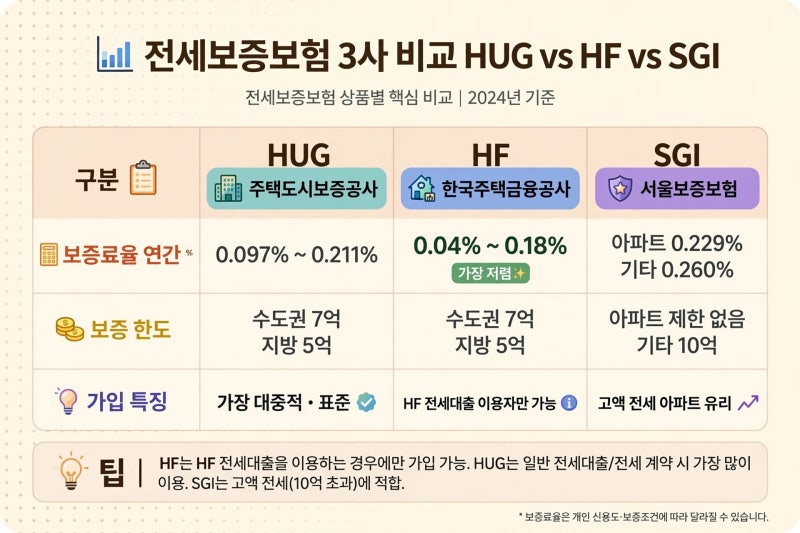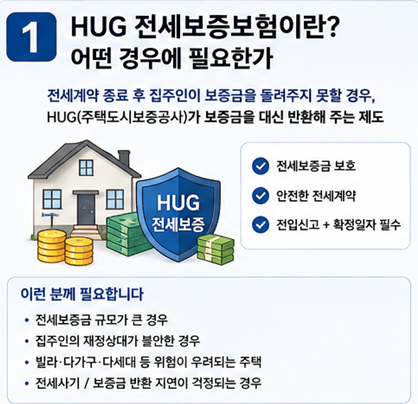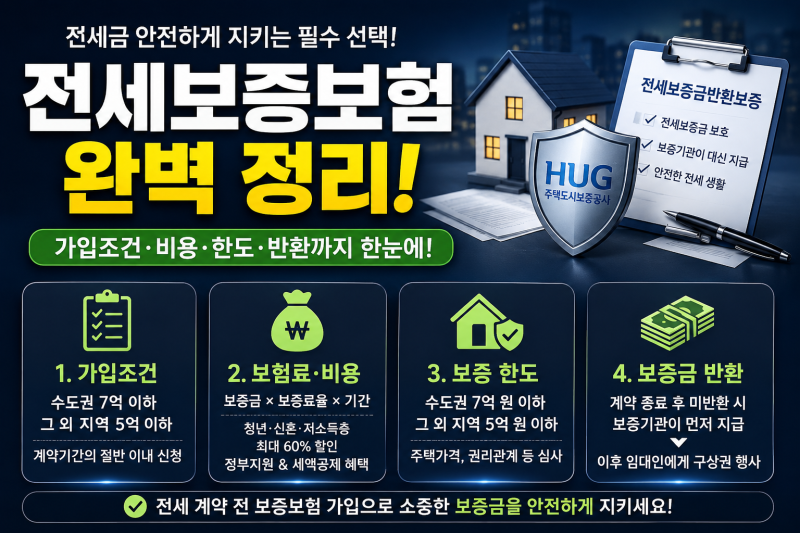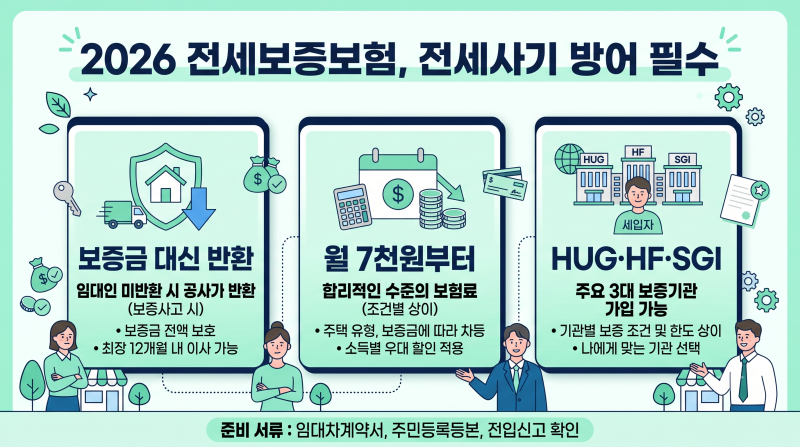
HUG 전세보증보험은 전세금 미반환 시 보증기관이 임차인에게 보증금을 대신 지급하는 금융 상품입니다. 가입 조건은 보증금 한도, 신청 기한 외에도 주택 가격 대비 선순위 채권 비율, 공시가격 126% 룰 등 복합적인 심사 기준을 충족해야 합니다.
특히 전세보증금과 선순위 채권 합계가 주택 공시가격의 126%를 초과하면 가입이 거절될 수 있으므로 사전에 확인이 필수입니다. 최근 전세사기와 깡통전세 위험이 커지면서 HUG 전세보증보험은 임차인의 소중한 전세금을 지키는 필수 안전장치입니다.
하지만 단순히 보증금 한도만 충족한다고 가입이 보장되는 것은 아닙니다. 많은 임차인들이 간과하기 쉬운 복잡한 가입 조건들이 존재하며, 이를 알지 못하면 예상치 못한 가입 거절로 낭패를 볼 수 있습니다.
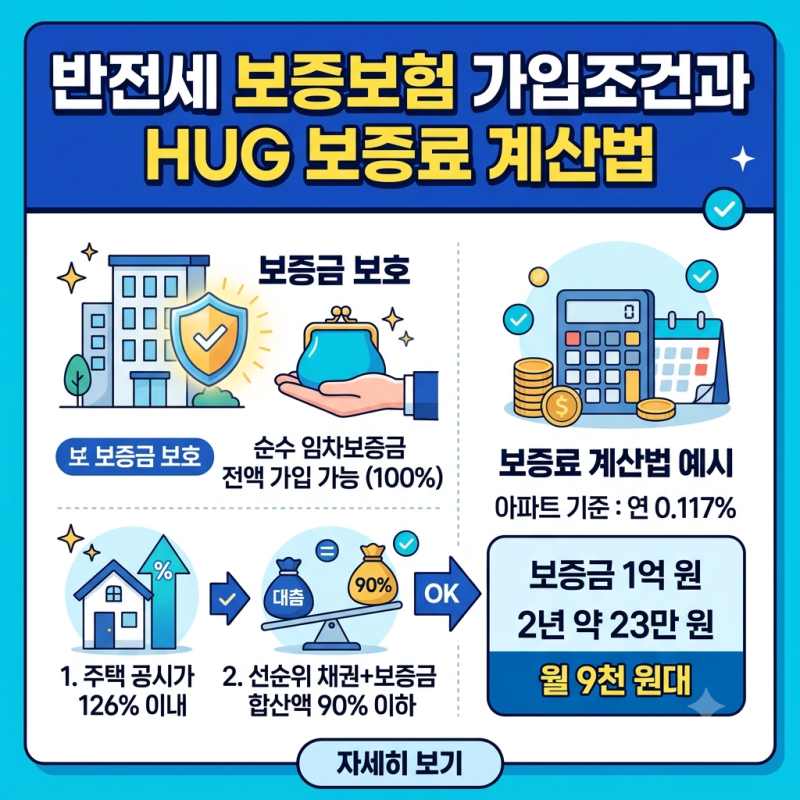
hug 전세보증보험 비용 외 숨겨진 조건들을 미리 파악하는 것이 중요합니다. HUG 전세보증보험 가입의 핵심은 '126% 룰'과 선순위 채권 비율입니다.
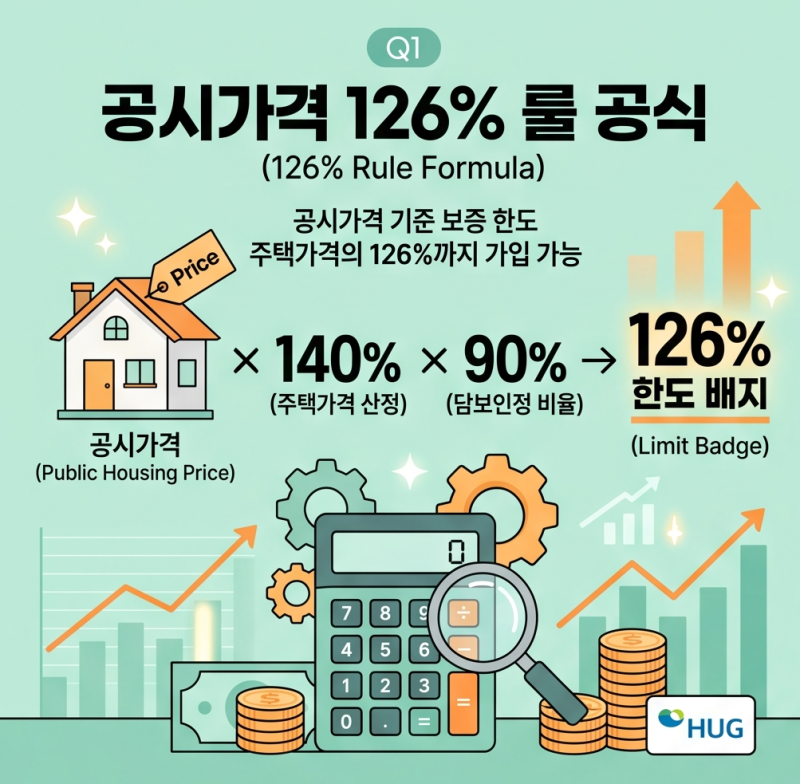
주택 공시가격의 140%를 주택 가격 상한으로 보고, 이 가격의 90% 이내로 전세보증금이 설정되어야 가입 승인이 가능합니다. 즉, 전세보증금과 선순위 채권(근저당 등)의 합계가 주택 공시가격의 126%를 초과하면 가입이 불가능합니다.
또한, 등기부등본 을구의 선순위 채권액이 주택 가격의 60%를 넘지 않아야 합니다. 이러한 복잡한 기준들 때문에 보증금만 보고 안심했다가 가입이 거절되는 사례가 많습니다.
따라서 전세 계약 전에는 등기부등본을 꼼꼼히 확인하고, 주택 공시가격 및 선순위 채권 현황을 면밀히 분석해야 합니다.
HUG 전세보증보험 가입을 통해 전세금을 안전하게 보호받기 위해서는 단순히 hug 전세보증보험 비용만 고려할 것이 아니라, 까다로운 가입 조건들을 사전에 정확히 이해하고 대비하는 현명한 자세가 요구됩니다.
이 과정을 통해 소중한 전세 자산을 안전하게 지킬 수 있습니다.
특히 전세보증금과 선순위 채권 합계가 주택 공시가격의 126%를 초과하면 가입이 거절될 수 있으므로 사전에 확인이 필수입니다. 최근 전세사기와 깡통전세 위험이 커지면서 HUG 전세보증보험은 임차인의 소중한 전세금을 지키는 필수 안전장치입니다.
하지만 단순히 보증금 한도만 충족한다고 가입이 보장되는 것은 아닙니다. 많은 임차인들이 간과하기 쉬운 복잡한 가입 조건들이 존재하며, 이를 알지 못하면 예상치 못한 가입 거절로 낭패를 볼 수 있습니다.
hug 전세보증보험 비용 외 숨겨진 조건들을 미리 파악하는 것이 중요합니다. HUG 전세보증보험 가입의 핵심은 '126% 룰'과 선순위 채권 비율입니다.
주택 공시가격의 140%를 주택 가격 상한으로 보고, 이 가격의 90% 이내로 전세보증금이 설정되어야 가입 승인이 가능합니다. 즉, 전세보증금과 선순위 채권(근저당 등)의 합계가 주택 공시가격의 126%를 초과하면 가입이 불가능합니다.
또한, 등기부등본 을구의 선순위 채권액이 주택 가격의 60%를 넘지 않아야 합니다. 이러한 복잡한 기준들 때문에 보증금만 보고 안심했다가 가입이 거절되는 사례가 많습니다.
따라서 전세 계약 전에는 등기부등본을 꼼꼼히 확인하고, 주택 공시가격 및 선순위 채권 현황을 면밀히 분석해야 합니다.
HUG 전세보증보험 가입을 통해 전세금을 안전하게 보호받기 위해서는 단순히 hug 전세보증보험 비용만 고려할 것이 아니라, 까다로운 가입 조건들을 사전에 정확히 이해하고 대비하는 현명한 자세가 요구됩니다.
이 과정을 통해 소중한 전세 자산을 안전하게 지킬 수 있습니다.