

표적항암치료비는 최신 암 치료를 모두 보장할 것 같지만, 실제로는 약관에 명시된 특정 표적항암제 사용 시에만 지급됩니다. 암세포의 표적인자 유무, 식약처/심평원 허가 범위, 처방일 기준 승인 유효성 유지 등 3가지 복잡한 보상 관문을 통과해야 합니다.
따라서 표적항암치료비 특약만 고집하기보다, 보장 범위가 더 넓은 암주요치료비나 기존 암보험의 항암약물치료비 보장 여부를 함께 검토하는 것이 중요합니다.
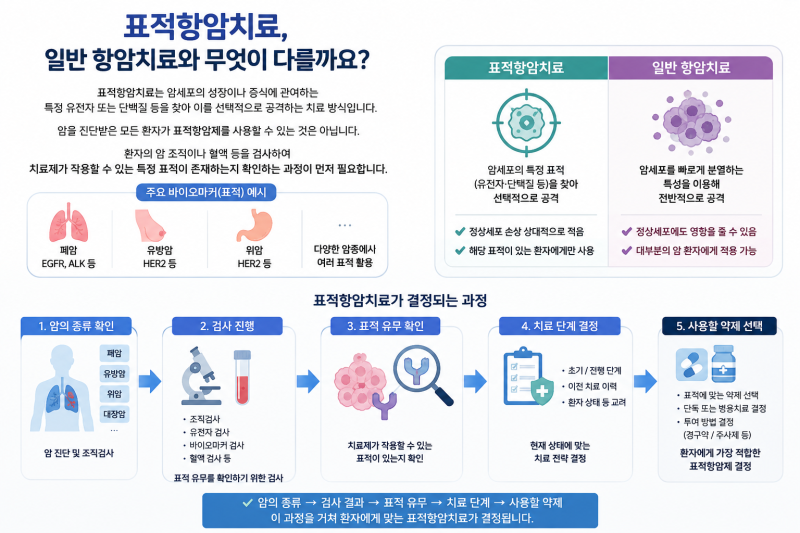
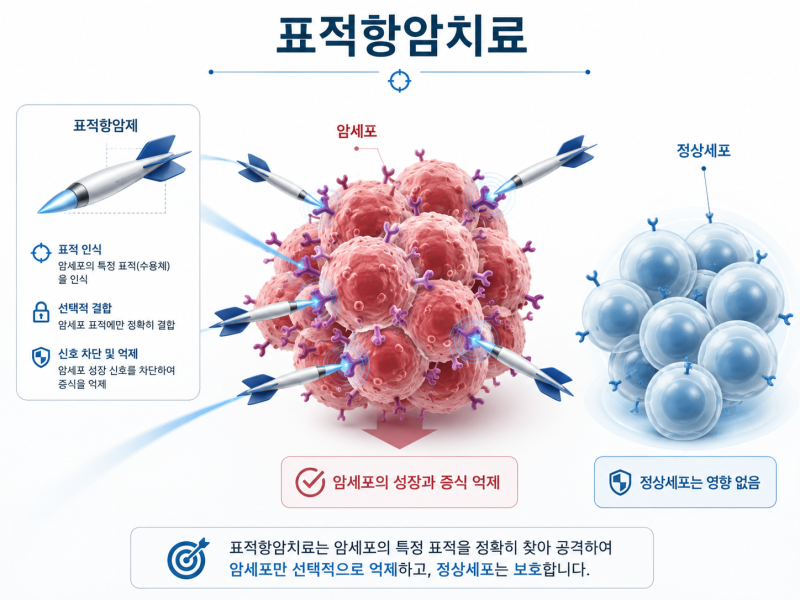
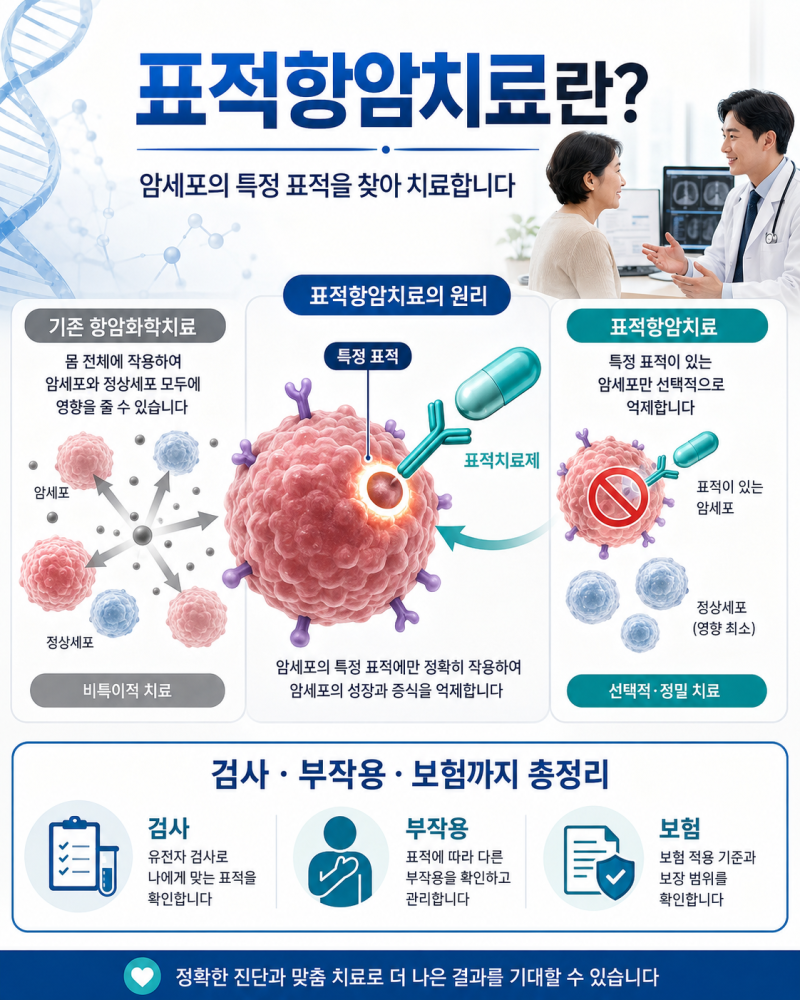
표적항암치료는 암세포의 특정 유전자를 겨냥하여 부작용을 줄이고 치료 효과를 높이는 최신 암 치료법으로 알려져 있습니다. 많은 분들이 암보험 가입 시 표적항암치료비 특약을 필수적으로 고려하지만, 실제 보험 보상은 생각보다 복잡한 과정을 거칩니다.
단순히 암 진단을 받았다고 해서 보험금이 지급되는 것이 아니며, 약관에 명시된 여러 조건을 충족해야만 보상을 받을 수 있습니다. 표적항암치료 보험금을 받기 위해서는 크게 세 가지 관문을 통과해야 합니다.
첫째, 환자의 암세포에 표적치료가 가능한 특정 표적인자가 존재해야 합니다. 모든 암 환자에게 표적인자가 있는 것은 아니므로, 치료 대상 자체가 제한될 수 있습니다.
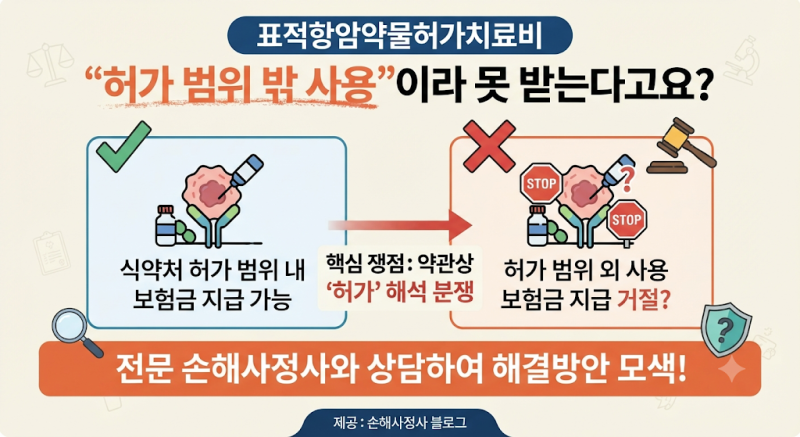
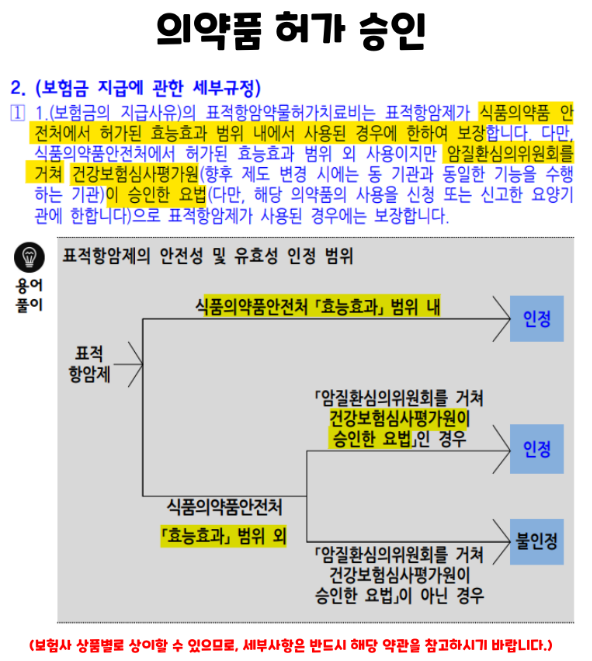
둘째, 사용되는 약물이 식품의약품안전처의 허가 범위 내에 있거나 건강보험심사평가원의 승인을 받은 요법이어야 합니다. 최신 치료법이라도 아직 허가되지 않은 경우에는 보상이 어렵습니다. 셋째, 처방일 기준으로 해당 약물의 승인 유효성이 유지되고 있어야 합니다.
의약품 승인은 재평가되어 취소될 수 있기 때문에 시점에 따른 유효성 확인이 필수적입니다. 이처럼 표적항암치료비 특약은 보장금액이 커 보여도 실제 보상 조건이 까다롭습니다.
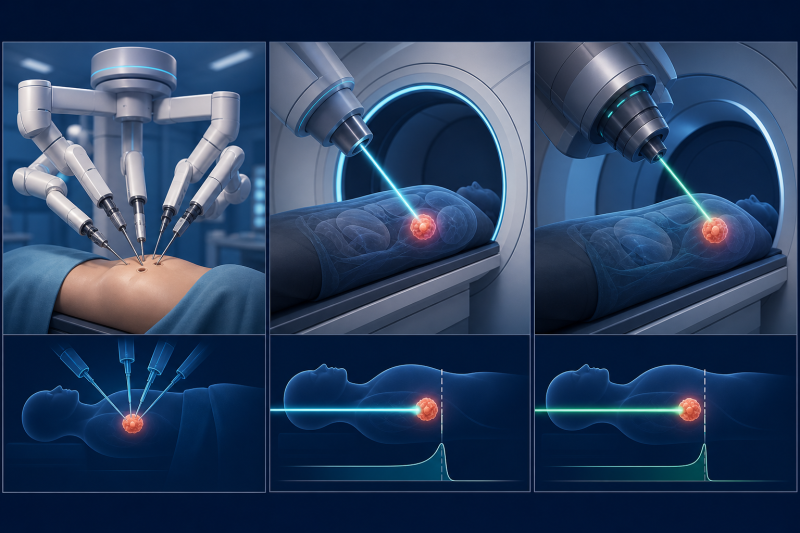
따라서 암보험을 설계할 때는 표적항암치료비 하나에 집중하기보다, 수술, 항암약물치료, 항암방사선치료 등 광범위한 암 치료를 보장하는 암주요치료비 특약을 우선적으로 검토하는 것이 현명합니다.
또한, 기존에 가입한 암보험의 항암약물치료비 담보가 표적항암제를 포함하는지 여부도 꼼꼼히 확인하여 예상치 못한 상황에 대비하는 것이 중요합니다.
따라서 표적항암치료비 특약만 고집하기보다, 보장 범위가 더 넓은 암주요치료비나 기존 암보험의 항암약물치료비 보장 여부를 함께 검토하는 것이 중요합니다.
표적항암치료는 암세포의 특정 유전자를 겨냥하여 부작용을 줄이고 치료 효과를 높이는 최신 암 치료법으로 알려져 있습니다. 많은 분들이 암보험 가입 시 표적항암치료비 특약을 필수적으로 고려하지만, 실제 보험 보상은 생각보다 복잡한 과정을 거칩니다.
단순히 암 진단을 받았다고 해서 보험금이 지급되는 것이 아니며, 약관에 명시된 여러 조건을 충족해야만 보상을 받을 수 있습니다. 표적항암치료 보험금을 받기 위해서는 크게 세 가지 관문을 통과해야 합니다.
첫째, 환자의 암세포에 표적치료가 가능한 특정 표적인자가 존재해야 합니다. 모든 암 환자에게 표적인자가 있는 것은 아니므로, 치료 대상 자체가 제한될 수 있습니다.
둘째, 사용되는 약물이 식품의약품안전처의 허가 범위 내에 있거나 건강보험심사평가원의 승인을 받은 요법이어야 합니다. 최신 치료법이라도 아직 허가되지 않은 경우에는 보상이 어렵습니다. 셋째, 처방일 기준으로 해당 약물의 승인 유효성이 유지되고 있어야 합니다.
의약품 승인은 재평가되어 취소될 수 있기 때문에 시점에 따른 유효성 확인이 필수적입니다. 이처럼 표적항암치료비 특약은 보장금액이 커 보여도 실제 보상 조건이 까다롭습니다.
따라서 암보험을 설계할 때는 표적항암치료비 하나에 집중하기보다, 수술, 항암약물치료, 항암방사선치료 등 광범위한 암 치료를 보장하는 암주요치료비 특약을 우선적으로 검토하는 것이 현명합니다.
또한, 기존에 가입한 암보험의 항암약물치료비 담보가 표적항암제를 포함하는지 여부도 꼼꼼히 확인하여 예상치 못한 상황에 대비하는 것이 중요합니다.