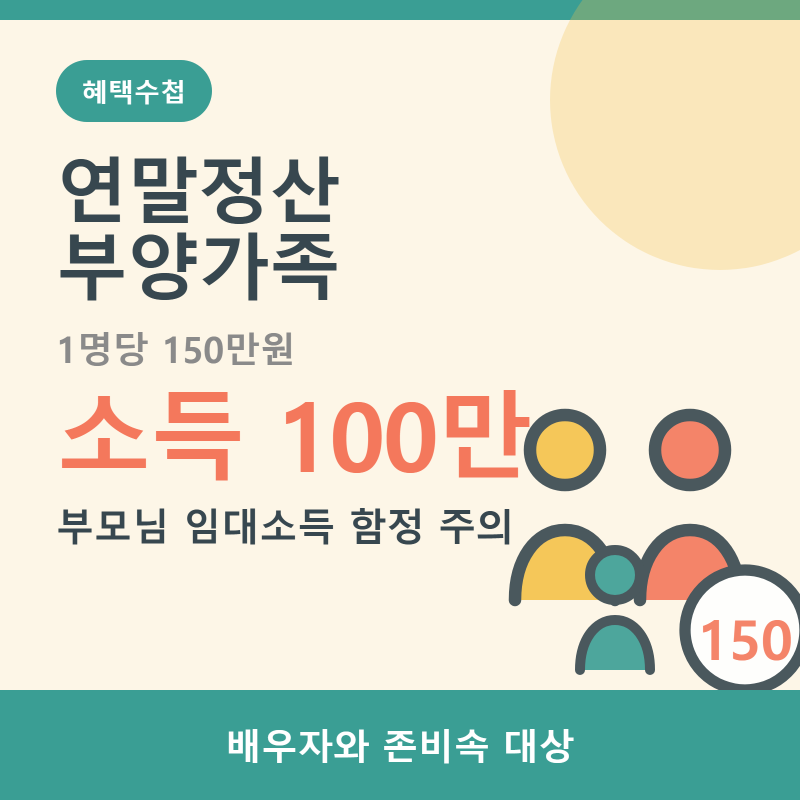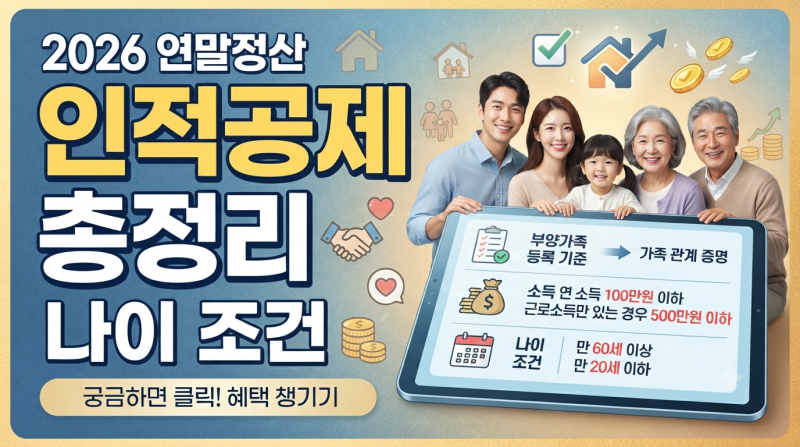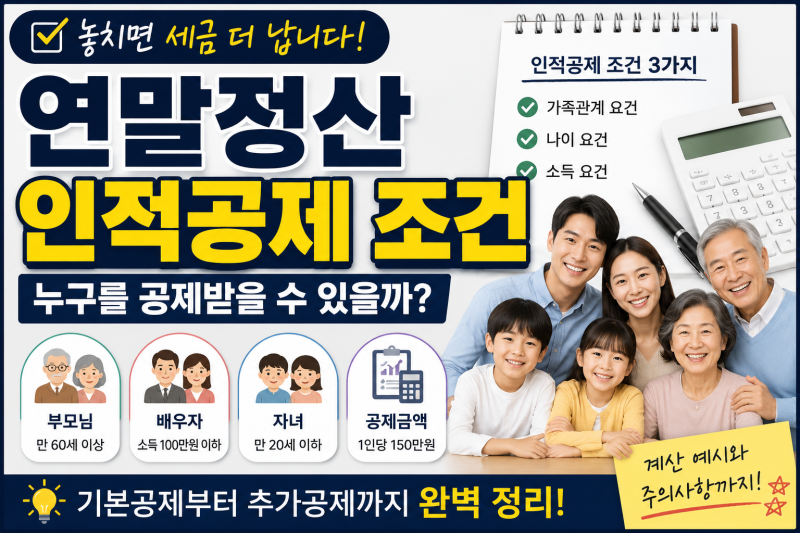
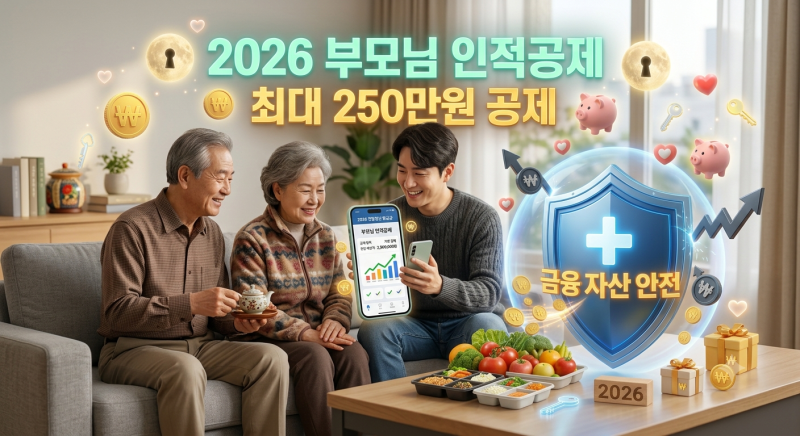

연말정산 부모님 인적공제는 만 60세 이상 나이와 연 소득금액 100만 원 이하(근로소득만 있다면 총급여 500만 원 이하) 조건을 모두 충족해야 합니다.
주민등록상 따로 거주하더라도 실질적으로 부양하고 있다면 인적공제가 가능하며, 150만 원은 세액공제가 아닌 소득공제 금액입니다.
국민연금 등 과세 대상 연금 수령액이 일정 기준을 초과하거나 소득금액 100만 원을 넘으면 공제 대상에서 제외될 수 있으니 소득 유형을 정확히 확인해야 합니다. 매년 돌아오는 연말정산은 직장인들에게 중요한 절세 기회입니다.
특히 부모님을 부양가족으로 등록하여 받는 인적공제는 세금 부담을 줄이는 데 큰 도움이 되지만, 그 조건이 까다로워 많은 분들이 혼란을 겪곤 합니다.
단순히 나이만 충족하면 되는지, 소득 기준은 어떻게 되는지, 그리고 따로 사는 부모님도 공제가 가능한지 등 다양한 궁금증이 발생합니다.
이 글에서는 연말정산 시 부모님 인적공제를 받기 위한 핵심 조건들을 명확히 짚어보고, 흔히 오해하는 부분들을 상세히 설명해 드리겠습니다. 부모님 인적공제의 핵심은 나이와 소득 두 가지 기준을 동시에 충족하는 것입니다.
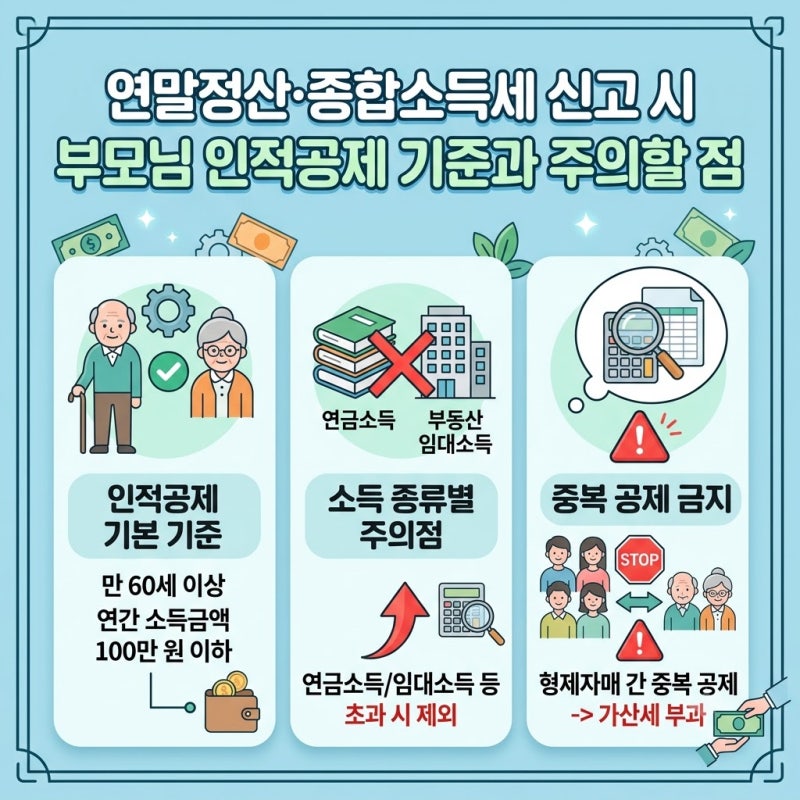
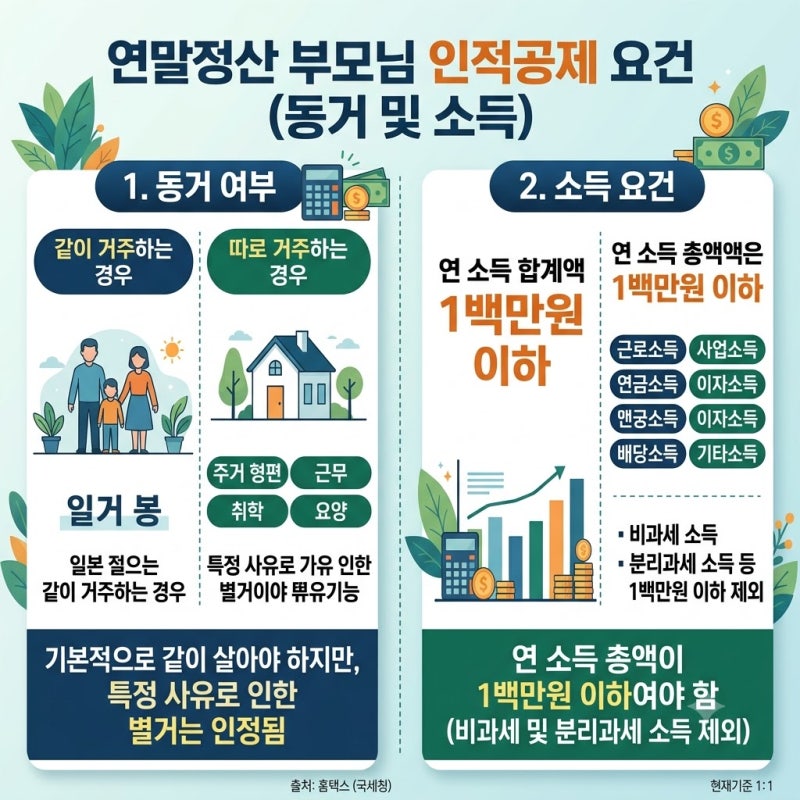
우선 나이 요건은 과세연도 종료일 기준 만 60세 이상이어야 합니다. 소득 요건은 연간 소득금액 합계액이 100만 원 이하여야 하는데, 만약 부모님이 근로소득만 있다면 총급여액 500만 원 이하까지 공제 대상에 해당합니다.
여기서 많은 분들이 '수입 100만 원'과 '소득금액 100만 원'을 혼동하는데, 사업소득이나 연금소득 등이 있다면 수입에서 필요경비를 제외한 '소득금액'을 기준으로 판단해야 합니다.
특히 국민연금이나 공무원연금 등 과세 대상 공적연금의 경우, 연간 수령액이 일정 금액을 초과하면 소득금액 100만 원을 넘겨 공제 대상에서 제외될 수 있으니 주의해야 합니다.
또한, 부모님이 주민등록상 따로 거주하더라도 주거 형편상 별거 중이며 실질적으로 부양하고 있다면 공제가 가능합니다. 마지막으로, 인적공제 1인당 150만 원은 세액공제가 아닌 소득공제이므로, 실제 환급액은 개인의 소득과 세율에 따라 달라진다는 점을 명심해야 합니다.
이처럼 연말정산 부모님 인적공제는 단순히 나이만으로 판단할 수 없는 복잡한 조건들을 가지고 있습니다. 소득 유형별 과세 여부와 소득금액 계산법을 정확히 이해하고, 동거 여부 판단 기준을 숙지하는 것이 중요합니다.
자칫 잘못된 정보로 공제를 신청했다가 추후 가산세가 부과될 수도 있으니, 홈택스나 세무 전문가의 도움을 받아 정확한 정보를 확인하는 것이 현명합니다. 부모님 인적공제를 통해 합법적인 절세 혜택을 놓치지 않고, 성공적인 연말정산을 마무리하시길 바랍니다.
주민등록상 따로 거주하더라도 실질적으로 부양하고 있다면 인적공제가 가능하며, 150만 원은 세액공제가 아닌 소득공제 금액입니다.
국민연금 등 과세 대상 연금 수령액이 일정 기준을 초과하거나 소득금액 100만 원을 넘으면 공제 대상에서 제외될 수 있으니 소득 유형을 정확히 확인해야 합니다. 매년 돌아오는 연말정산은 직장인들에게 중요한 절세 기회입니다.
특히 부모님을 부양가족으로 등록하여 받는 인적공제는 세금 부담을 줄이는 데 큰 도움이 되지만, 그 조건이 까다로워 많은 분들이 혼란을 겪곤 합니다.
단순히 나이만 충족하면 되는지, 소득 기준은 어떻게 되는지, 그리고 따로 사는 부모님도 공제가 가능한지 등 다양한 궁금증이 발생합니다.
이 글에서는 연말정산 시 부모님 인적공제를 받기 위한 핵심 조건들을 명확히 짚어보고, 흔히 오해하는 부분들을 상세히 설명해 드리겠습니다. 부모님 인적공제의 핵심은 나이와 소득 두 가지 기준을 동시에 충족하는 것입니다.
우선 나이 요건은 과세연도 종료일 기준 만 60세 이상이어야 합니다. 소득 요건은 연간 소득금액 합계액이 100만 원 이하여야 하는데, 만약 부모님이 근로소득만 있다면 총급여액 500만 원 이하까지 공제 대상에 해당합니다.
여기서 많은 분들이 '수입 100만 원'과 '소득금액 100만 원'을 혼동하는데, 사업소득이나 연금소득 등이 있다면 수입에서 필요경비를 제외한 '소득금액'을 기준으로 판단해야 합니다.
특히 국민연금이나 공무원연금 등 과세 대상 공적연금의 경우, 연간 수령액이 일정 금액을 초과하면 소득금액 100만 원을 넘겨 공제 대상에서 제외될 수 있으니 주의해야 합니다.
또한, 부모님이 주민등록상 따로 거주하더라도 주거 형편상 별거 중이며 실질적으로 부양하고 있다면 공제가 가능합니다. 마지막으로, 인적공제 1인당 150만 원은 세액공제가 아닌 소득공제이므로, 실제 환급액은 개인의 소득과 세율에 따라 달라진다는 점을 명심해야 합니다.
이처럼 연말정산 부모님 인적공제는 단순히 나이만으로 판단할 수 없는 복잡한 조건들을 가지고 있습니다. 소득 유형별 과세 여부와 소득금액 계산법을 정확히 이해하고, 동거 여부 판단 기준을 숙지하는 것이 중요합니다.
자칫 잘못된 정보로 공제를 신청했다가 추후 가산세가 부과될 수도 있으니, 홈택스나 세무 전문가의 도움을 받아 정확한 정보를 확인하는 것이 현명합니다. 부모님 인적공제를 통해 합법적인 절세 혜택을 놓치지 않고, 성공적인 연말정산을 마무리하시길 바랍니다.