50대 개인연금은 기존 연금 자산을 먼저 확인하고 부족분을 채우는 방식으로 설계해야 합니다. 세액공제를 원한다면 연금저축과 IRP를 고려하며, 연금저축은 연 600만원, IRP 포함 시 연 900만원까지 세액공제 대상입니다.
50대 개인연금은 시장 변동성에 대비해 안정적인 운용이 중요하며, 단리 보증형 변액연금보험은 펀드 실적과 무관하게 약정 이율을 보증합니다. 50대에 접어들면 개인연금 준비에 대한 고민이 깊어집니다.
은퇴가 가까워 지금 시작해도 늦지 않을지 막막할 수 있지만, 50대는 기존 자산을 점검하고 부족분을 채우는 전략적 접근이 필요한 시기입니다. 긴 적립 기간보다 은퇴까지 남은 기간과 안정적인 노후 생활비 확보에 초점을 맞춰야 합니다.
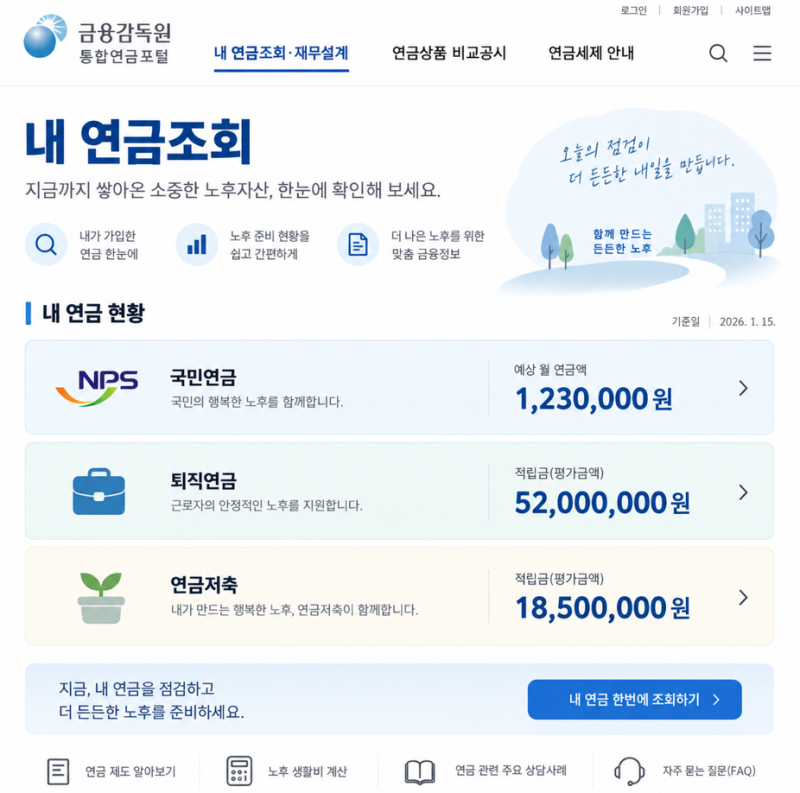
먼저 금융감독원 통합연금포털에서 국민연금, 퇴직연금 등 보유 연금 자산을 조회하십시오. 예상 월 생활비와 비교하여 부족한 금액을 파악하고, 그 부족분을 채울 목표로 개인연금을 설계해야 합니다.
세액공제 혜택이 필요하다면 연금저축(연 600만원 한도)이나 IRP(연금저축 포함 연 900만원 한도)를 우선 고려할 수 있습니다.
50대에게는 시장 변동성에 흔들리지 않는 안정적인 투자가 중요하며, 펀드 실적이 마이너스여도 약정된 단리 보증 이율을 사망 시까지 적용받는 변액연금보험도 좋은 대안입니다. 성공적인 50대 개인연금 준비는 현재 연금 현황 진단과 노후 필요 자금 설정에서 시작됩니다.
세액공제 혜택, 안정적인 수익률, 시장 하락에도 원금을 보장받는 상품 특징을 면밀히 비교하여 자신에게 가장 적합한 포트폴리오를 구성하는 것이 핵심입니다.
50대 개인연금은 시장 변동성에 대비해 안정적인 운용이 중요하며, 단리 보증형 변액연금보험은 펀드 실적과 무관하게 약정 이율을 보증합니다. 50대에 접어들면 개인연금 준비에 대한 고민이 깊어집니다.
은퇴가 가까워 지금 시작해도 늦지 않을지 막막할 수 있지만, 50대는 기존 자산을 점검하고 부족분을 채우는 전략적 접근이 필요한 시기입니다. 긴 적립 기간보다 은퇴까지 남은 기간과 안정적인 노후 생활비 확보에 초점을 맞춰야 합니다.
먼저 금융감독원 통합연금포털에서 국민연금, 퇴직연금 등 보유 연금 자산을 조회하십시오. 예상 월 생활비와 비교하여 부족한 금액을 파악하고, 그 부족분을 채울 목표로 개인연금을 설계해야 합니다.
세액공제 혜택이 필요하다면 연금저축(연 600만원 한도)이나 IRP(연금저축 포함 연 900만원 한도)를 우선 고려할 수 있습니다.
50대에게는 시장 변동성에 흔들리지 않는 안정적인 투자가 중요하며, 펀드 실적이 마이너스여도 약정된 단리 보증 이율을 사망 시까지 적용받는 변액연금보험도 좋은 대안입니다. 성공적인 50대 개인연금 준비는 현재 연금 현황 진단과 노후 필요 자금 설정에서 시작됩니다.
세액공제 혜택, 안정적인 수익률, 시장 하락에도 원금을 보장받는 상품 특징을 면밀히 비교하여 자신에게 가장 적합한 포트폴리오를 구성하는 것이 핵심입니다.