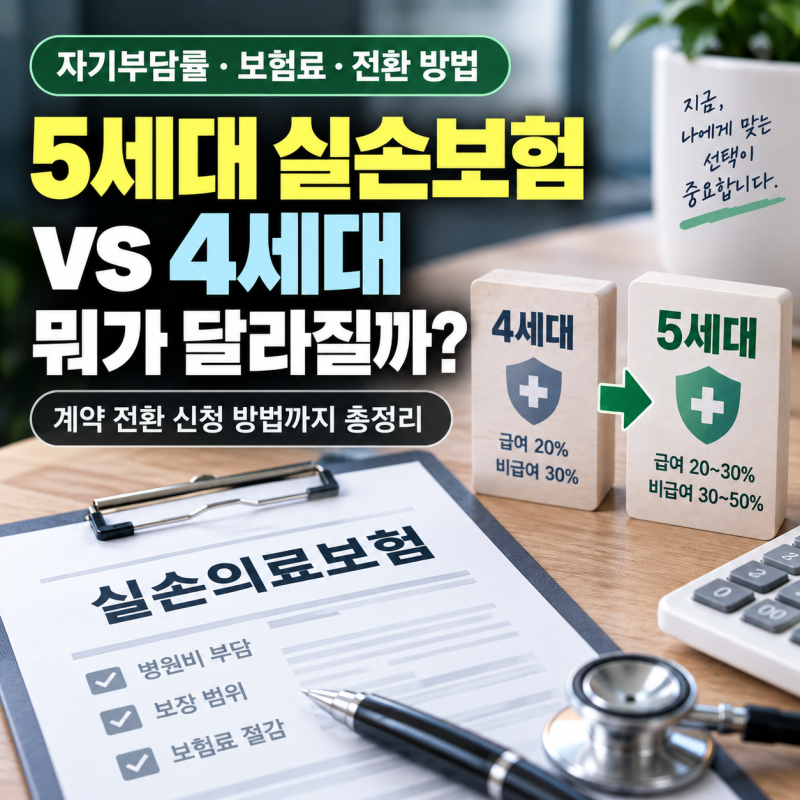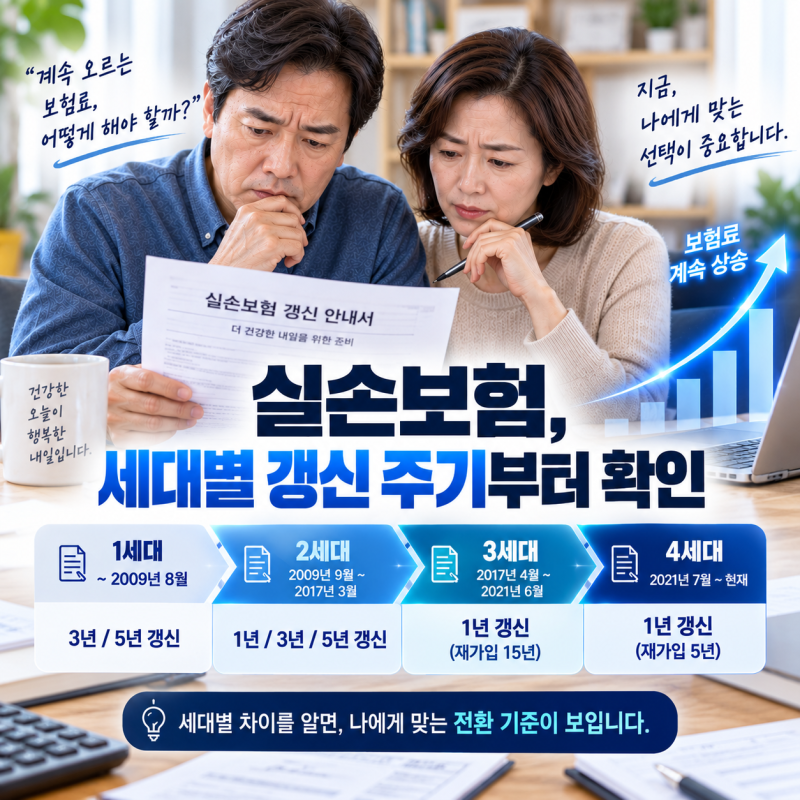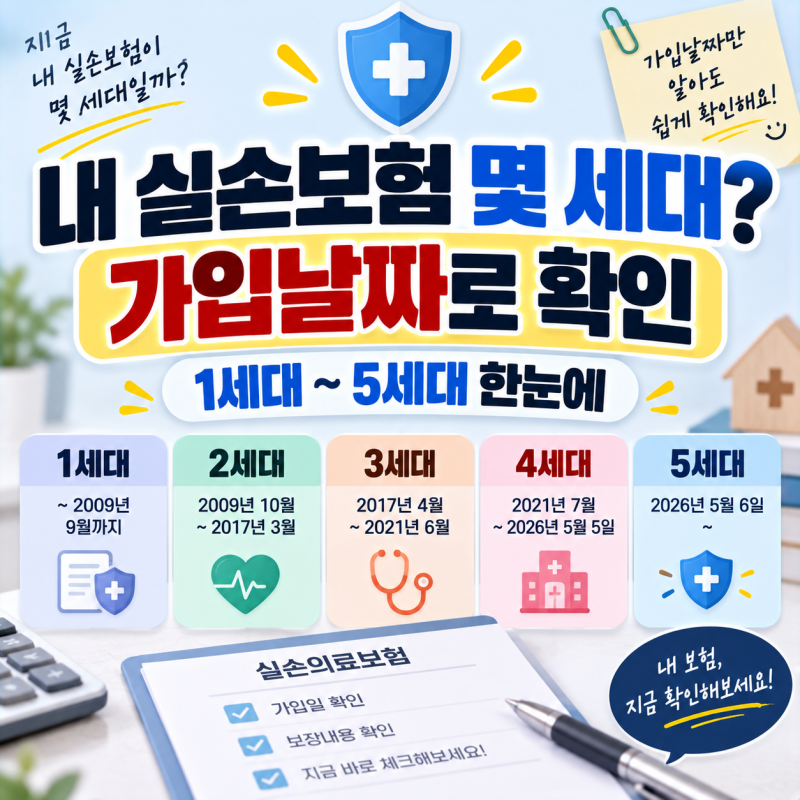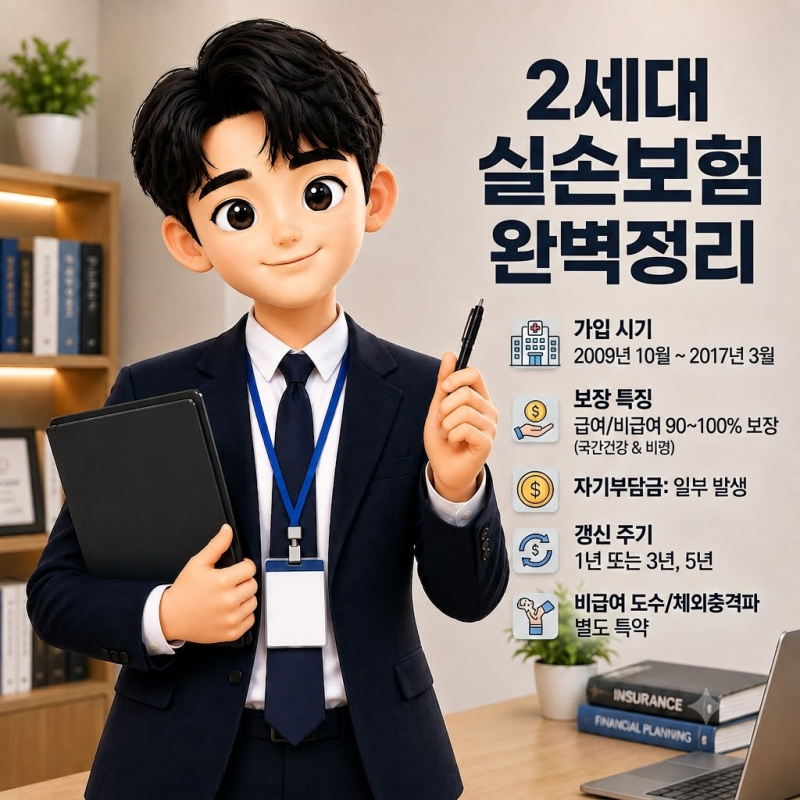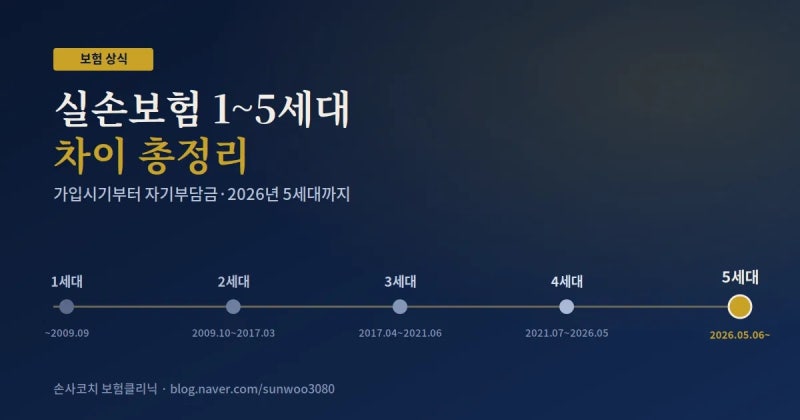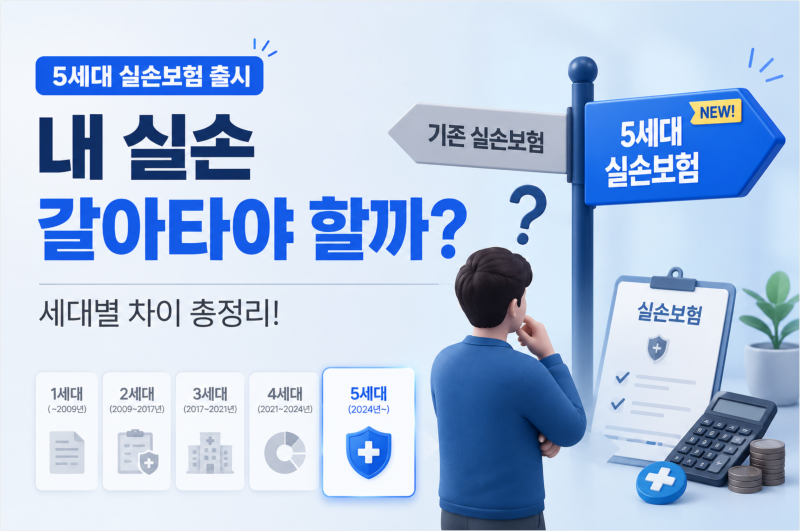
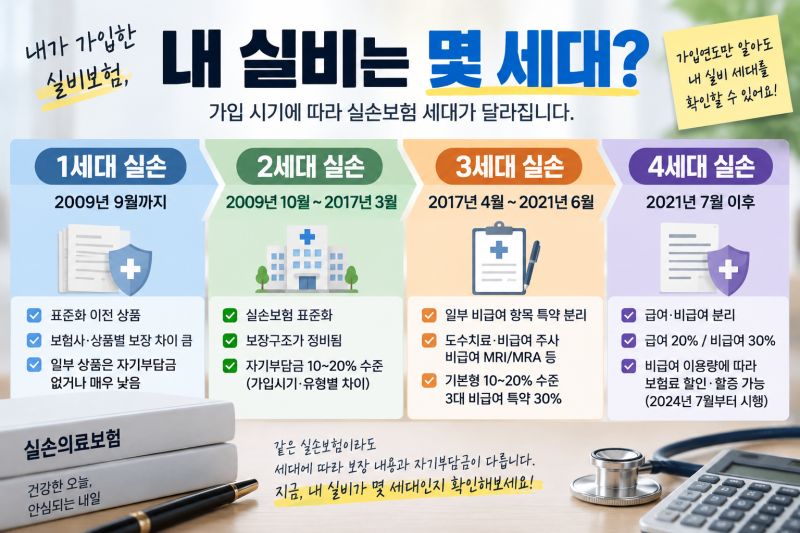

실손보험은 가입 시기에 따라 1세대부터 5세대까지 구분되며, 세대별로 자기부담금과 보장 범위에 큰 차이가 있습니다. 3세대 실손보험은 급여 10%, 비급여 20% 수준의 자기부담금을 가지며, 4세대보다 보험료가 상대적으로 높았으나 보장 비율은 더 높았습니다.
최근 4세대 실손보험의 손해율이 급증하며 3세대보다 더 높은 보험료 인상률을 보여, 3세대 유지 여부에 대한 재고가 필요합니다.
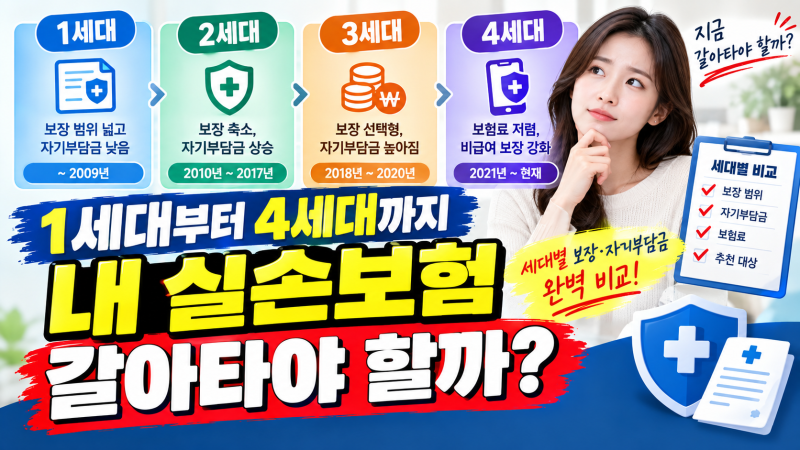
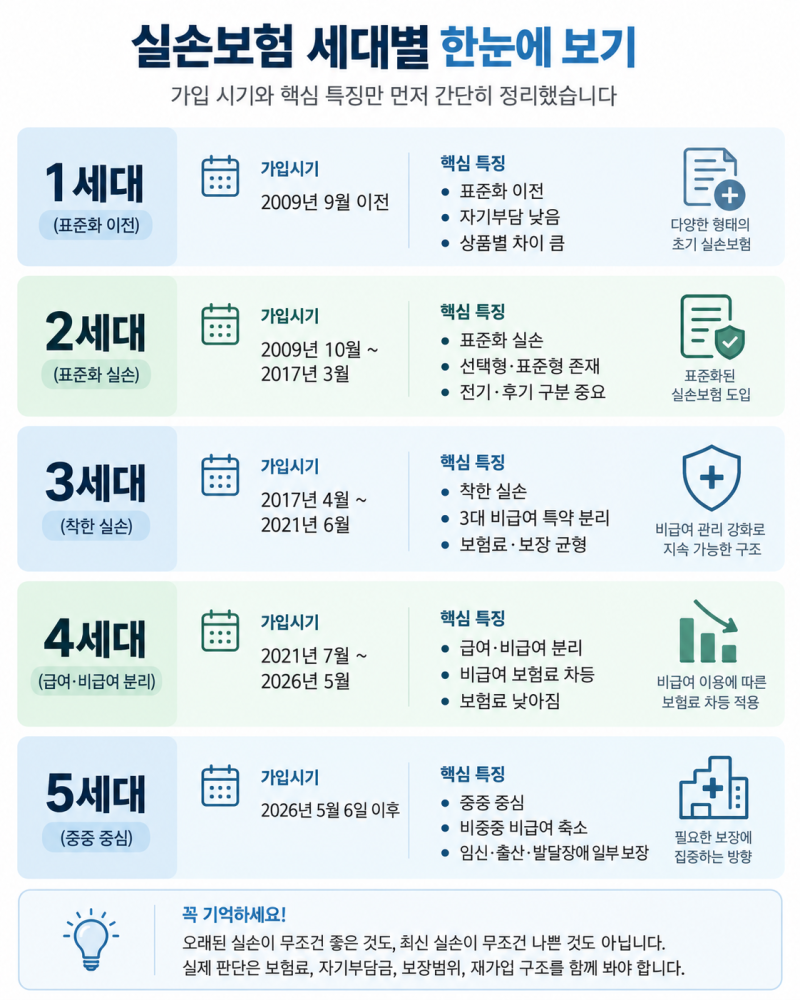
실손보험은 가입 시기에 따라 1세대부터 5세대까지 다양한 형태로 나뉘며, 각 세대별로 자기부담금, 보장 범위, 보험료 구조에 상당한 차이가 있습니다.
특히 3세대 실손보험은 2017년 4월부터 2021년 6월까지 판매되었으며, 급여 10%, 비급여 20% 수준의 자기부담금을 특징으로 합니다.
당시에는 4세대 실손보험에 비해 보험료가 다소 높았지만, 병원비 청구 시 돌려받는 비율이 더 높아 의료 이용이 잦은 가입자에게 유리하다는 인식이 있었습니다. 하지만 최근 실손보험 시장에 예상치 못한 반전이 일어나고 있습니다.
원래 저렴한 보험료를 장점으로 내세웠던 4세대 실손보험의 손해율이 147.9%까지 치솟으면서, 2026년 보험료 인상률이 3세대(16%대)보다 높은 20%대에 달하는 상황이 발생했습니다.
이는 4세대가 보험료를 낮추는 대신 자기부담금을 높이는 방향으로 설계되었음에도 불구하고, 비급여 이용량 증가 등으로 인해 손해율이 급증했기 때문입니다. 결과적으로 3세대 실손보험 자기부담금 구조가 4세대보다 더 유리하게 느껴질 수 있는 역전 현상이 나타나고 있습니다.
이러한 변화는 3세대 실손보험 가입자들이 자신의 보험을 계속 유지할지, 혹은 다른 세대로 전환할지 고민하게 만드는 중요한 요소가 됩니다.
단순히 오래된 실손이 무조건 좋다는 생각이나, 최신 실손이 무조건 저렴하다는 고정관념에서 벗어나, 자신의 의료 이용 패턴과 재정 상황을 면밀히 분석하여 합리적인 결정을 내리는 것이 중요합니다.
전문가와 상담하여 현재 보험의 장단점을 정확히 파악하고, 미래의 의료비 지출 계획에 맞춰 최적의 선택을 하는 것이 현명합니다.
최근 4세대 실손보험의 손해율이 급증하며 3세대보다 더 높은 보험료 인상률을 보여, 3세대 유지 여부에 대한 재고가 필요합니다.
실손보험은 가입 시기에 따라 1세대부터 5세대까지 다양한 형태로 나뉘며, 각 세대별로 자기부담금, 보장 범위, 보험료 구조에 상당한 차이가 있습니다.
특히 3세대 실손보험은 2017년 4월부터 2021년 6월까지 판매되었으며, 급여 10%, 비급여 20% 수준의 자기부담금을 특징으로 합니다.
당시에는 4세대 실손보험에 비해 보험료가 다소 높았지만, 병원비 청구 시 돌려받는 비율이 더 높아 의료 이용이 잦은 가입자에게 유리하다는 인식이 있었습니다. 하지만 최근 실손보험 시장에 예상치 못한 반전이 일어나고 있습니다.
원래 저렴한 보험료를 장점으로 내세웠던 4세대 실손보험의 손해율이 147.9%까지 치솟으면서, 2026년 보험료 인상률이 3세대(16%대)보다 높은 20%대에 달하는 상황이 발생했습니다.
이는 4세대가 보험료를 낮추는 대신 자기부담금을 높이는 방향으로 설계되었음에도 불구하고, 비급여 이용량 증가 등으로 인해 손해율이 급증했기 때문입니다. 결과적으로 3세대 실손보험 자기부담금 구조가 4세대보다 더 유리하게 느껴질 수 있는 역전 현상이 나타나고 있습니다.
이러한 변화는 3세대 실손보험 가입자들이 자신의 보험을 계속 유지할지, 혹은 다른 세대로 전환할지 고민하게 만드는 중요한 요소가 됩니다.
단순히 오래된 실손이 무조건 좋다는 생각이나, 최신 실손이 무조건 저렴하다는 고정관념에서 벗어나, 자신의 의료 이용 패턴과 재정 상황을 면밀히 분석하여 합리적인 결정을 내리는 것이 중요합니다.
전문가와 상담하여 현재 보험의 장단점을 정확히 파악하고, 미래의 의료비 지출 계획에 맞춰 최적의 선택을 하는 것이 현명합니다.