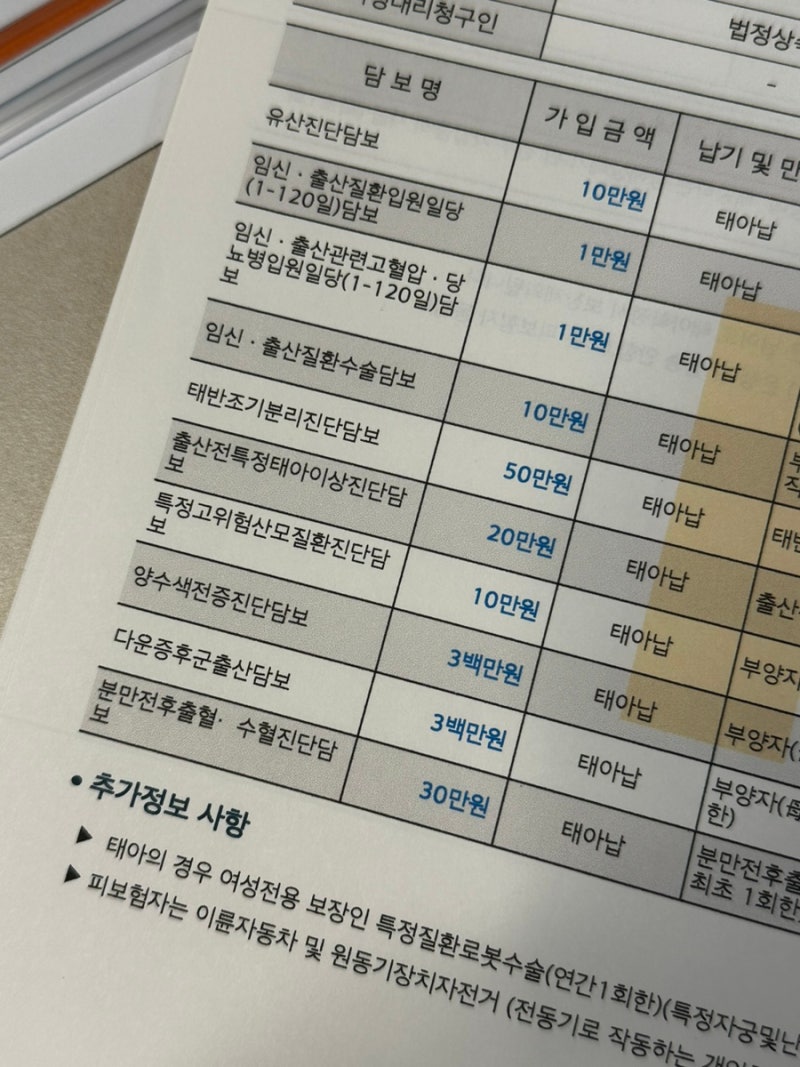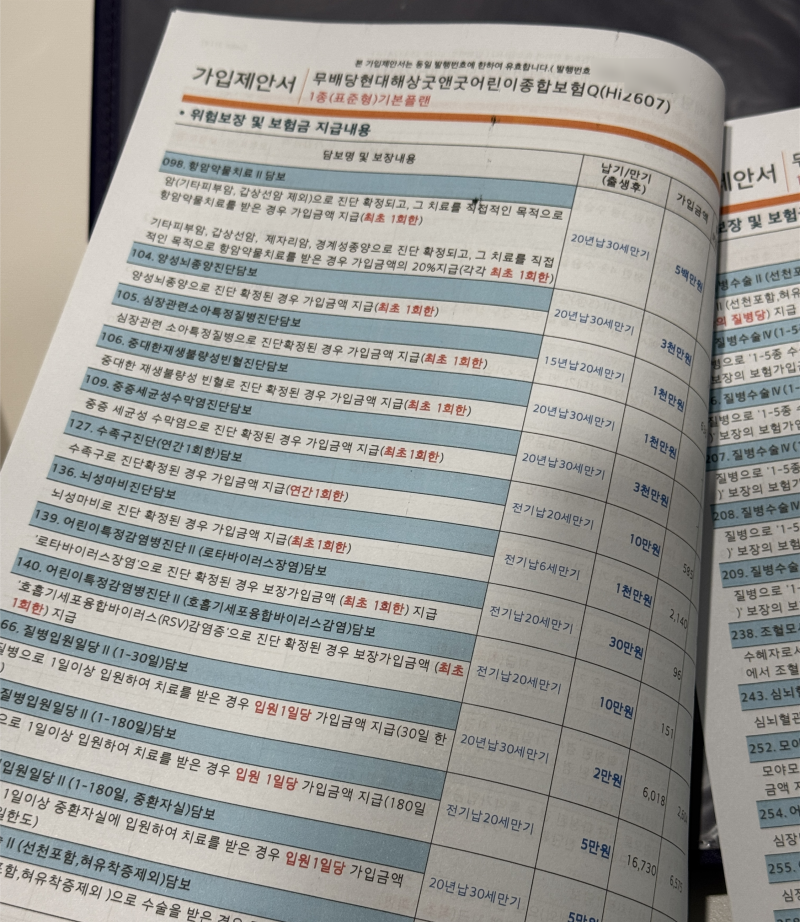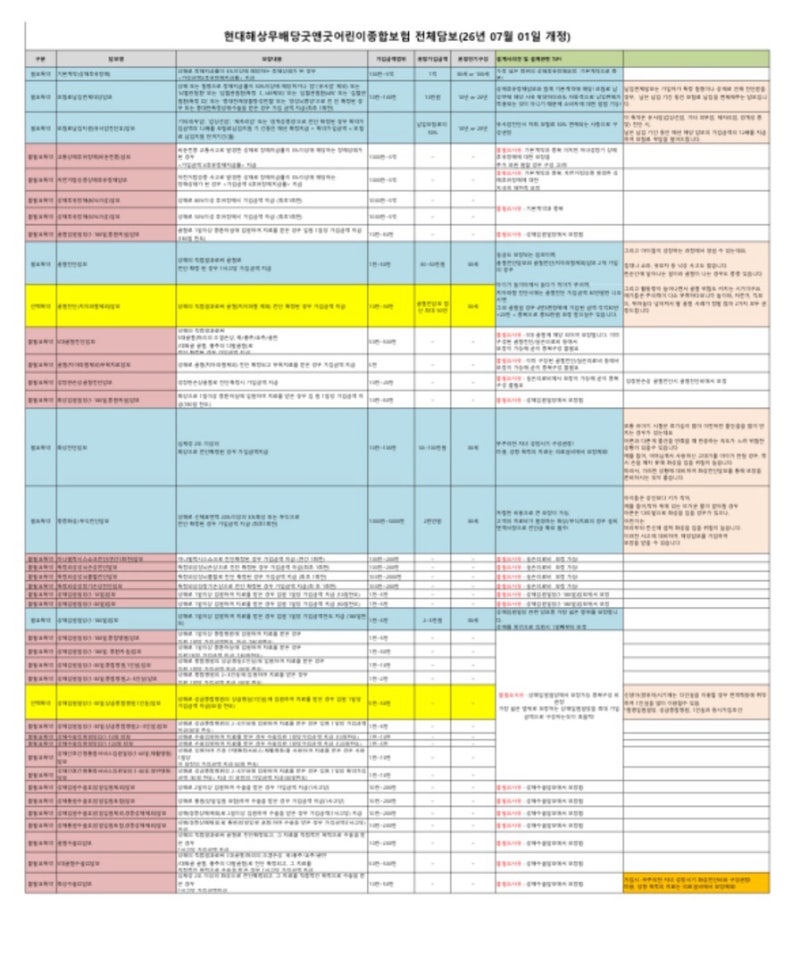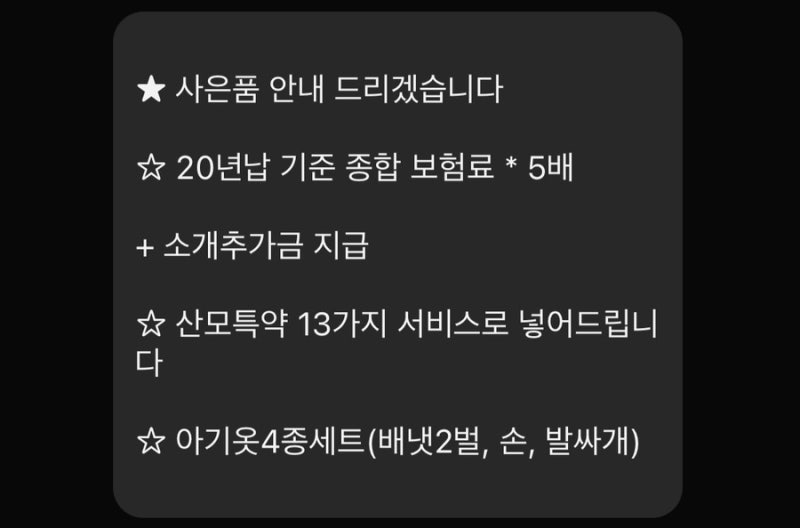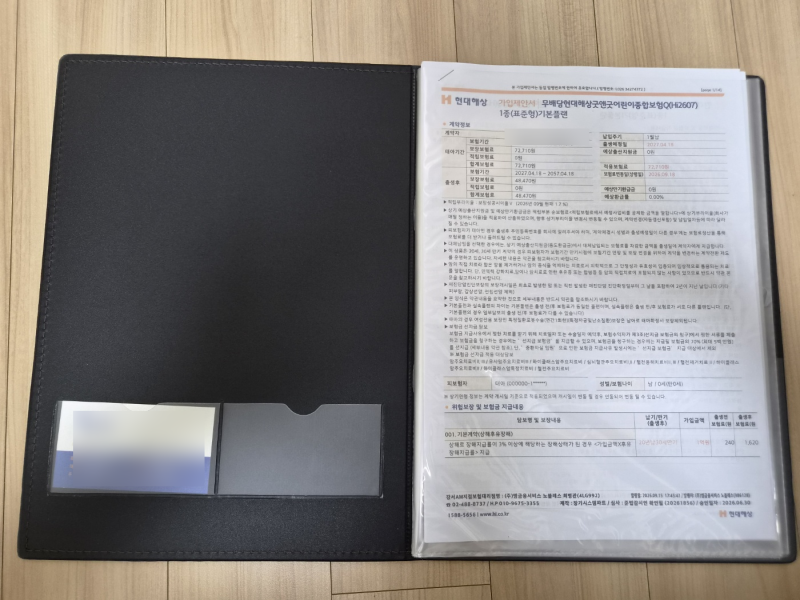
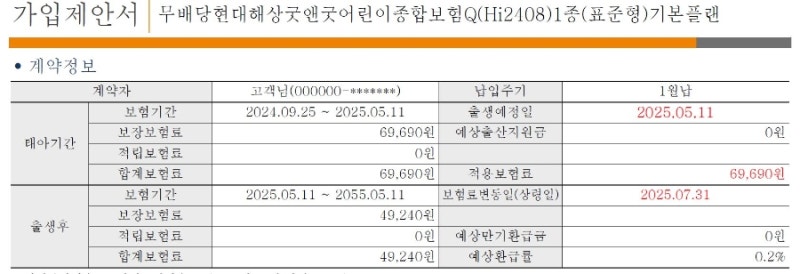
태아보험은 임신 12주 이전 가입이 수월하며, 질병 입원 및 응급실 내원 등 빈번한 보장 항목을 강화하는 것이 중요합니다. 많은 산모들이 사은품 대신 보험료 기준 5~8배에 달하는 현금 페이백 혜택을 선택하며, 30세 만기 설계를 선호합니다.
태아보험 없이 출산한 경우, 아이가 건강하더라도 추후 실손보험 가입 시 병력으로 인해 어려움을 겪을 수 있어 조기 가입의 중요성이 강조됩니다. 태아보험은 아기 심장소리 확인 후 안정기에 접어들었다면 필수 고려 사항입니다.
임신 12주 이전, 1차 기형아 검사 전 가입이 수월하며 혹시 모를 상황에 대비하는 골든 타임입니다. 많은 예비 부모들이 사은품 대신 현금 페이백 혜택에 주목합니다.
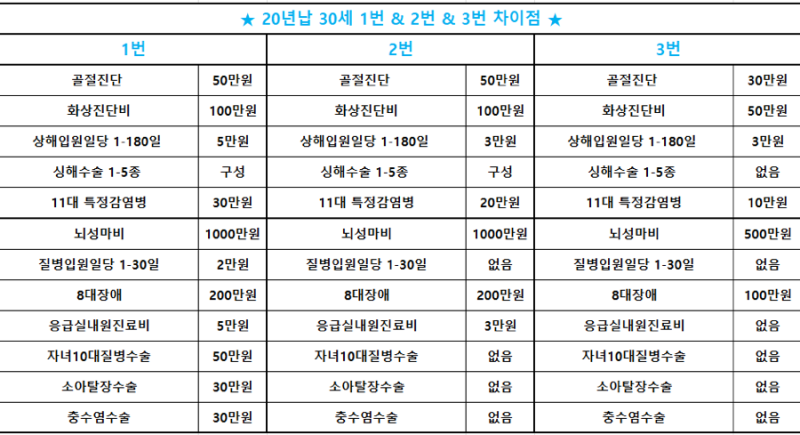
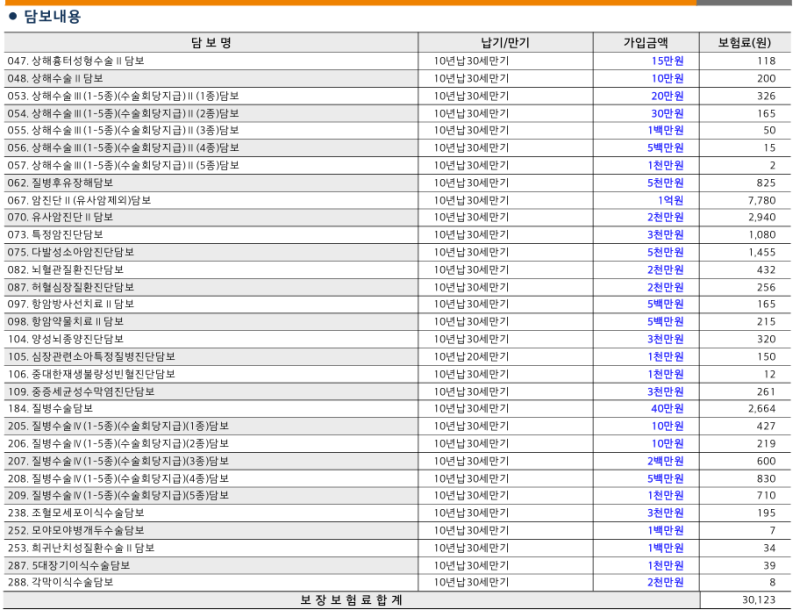
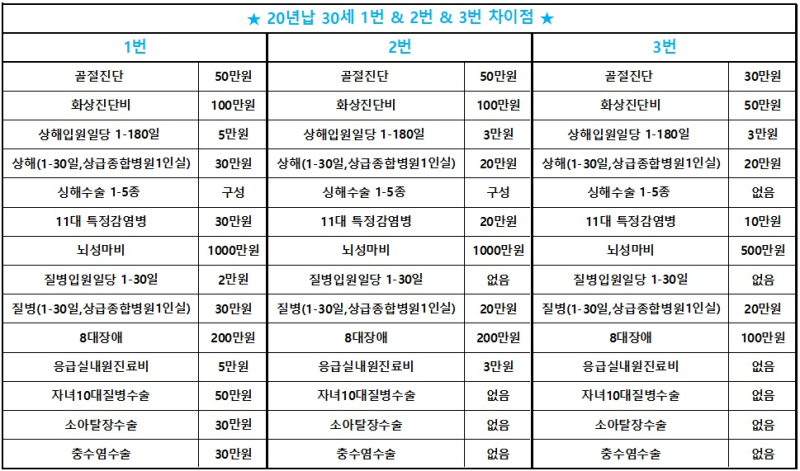
실제 후기에서는 보험료 기준 5배에서 최대 8배에 달하는 현금 혜택 사례가 있어, 실질적 금전 이득을 취하려는 합리적 선택으로 분석됩니다. 설계 시에는 질병 입원, 응급실 내원 등 아이가 어릴 때 빈번한 보장 항목을 강화하는 것이 중요합니다.
상해는 기본으로 세팅됩니다. 만기 설정은 100세보다 30세를 선호하는데, 인플레이션과 향후 재설계 필요성을 고려한 결정입니다. 태아보험 없이 출산한 경우, 추후 어린이보험이나 실손보험 가입 시 과거 병력으로 심사 거절될 수 있어 조기 가입의 중요성이 강조됩니다.
결론적으로 태아보험은 현명한 설계와 페이백 혜택을 통한 실질적 이득을 추구하는 재테크의 일환입니다. 다양한 플랫폼과 설계사를 비교하고 불필요한 특약은 제외하며 필요한 보장을 최대한 챙겨야 합니다.
현금 페이백 등 부가 혜택을 꼼꼼히 비교하여, 우리 아이에게 가장 합리적이고 든든한 미래를 선물하는 것이 중요합니다.
태아보험 없이 출산한 경우, 아이가 건강하더라도 추후 실손보험 가입 시 병력으로 인해 어려움을 겪을 수 있어 조기 가입의 중요성이 강조됩니다. 태아보험은 아기 심장소리 확인 후 안정기에 접어들었다면 필수 고려 사항입니다.
임신 12주 이전, 1차 기형아 검사 전 가입이 수월하며 혹시 모를 상황에 대비하는 골든 타임입니다. 많은 예비 부모들이 사은품 대신 현금 페이백 혜택에 주목합니다.
실제 후기에서는 보험료 기준 5배에서 최대 8배에 달하는 현금 혜택 사례가 있어, 실질적 금전 이득을 취하려는 합리적 선택으로 분석됩니다. 설계 시에는 질병 입원, 응급실 내원 등 아이가 어릴 때 빈번한 보장 항목을 강화하는 것이 중요합니다.
상해는 기본으로 세팅됩니다. 만기 설정은 100세보다 30세를 선호하는데, 인플레이션과 향후 재설계 필요성을 고려한 결정입니다. 태아보험 없이 출산한 경우, 추후 어린이보험이나 실손보험 가입 시 과거 병력으로 심사 거절될 수 있어 조기 가입의 중요성이 강조됩니다.
결론적으로 태아보험은 현명한 설계와 페이백 혜택을 통한 실질적 이득을 추구하는 재테크의 일환입니다. 다양한 플랫폼과 설계사를 비교하고 불필요한 특약은 제외하며 필요한 보장을 최대한 챙겨야 합니다.
현금 페이백 등 부가 혜택을 꼼꼼히 비교하여, 우리 아이에게 가장 합리적이고 든든한 미래를 선물하는 것이 중요합니다.