
간병인 사용일당과 지원일당은 간병인 확보 방식과 가족 간병 인정 여부에서 큰 차이를 보이며, 지원일당은 현재 대부분 갱신형으로 판매됩니다. 60대 간병인보험은 보험료보다 요양병원 보장 여부와 인플레이션을 대비한 체증형 설계가 중요합니다.
나이가 들수록 보험료가 상승하므로 가입 시점이 빠를수록 유리하며, 실제 간병비에 맞춰 일당을 설정해야 합니다. 60대가 되면 자신의 건강뿐만 아니라 자녀에게 간병 부담을 남기지 않으려는 마음이 커지면서 60대간병인보험에 대한 관심이 높아집니다.
하지만 사용일당과 지원일당의 차이, 갱신형 여부, 복잡한 보장 내용 때문에 선택이 어렵습니다. 단순히 보험료만 보기보다 실제 간병 상황에 맞는 보장을 꼼꼼히 따져보는 것이 중요합니다.
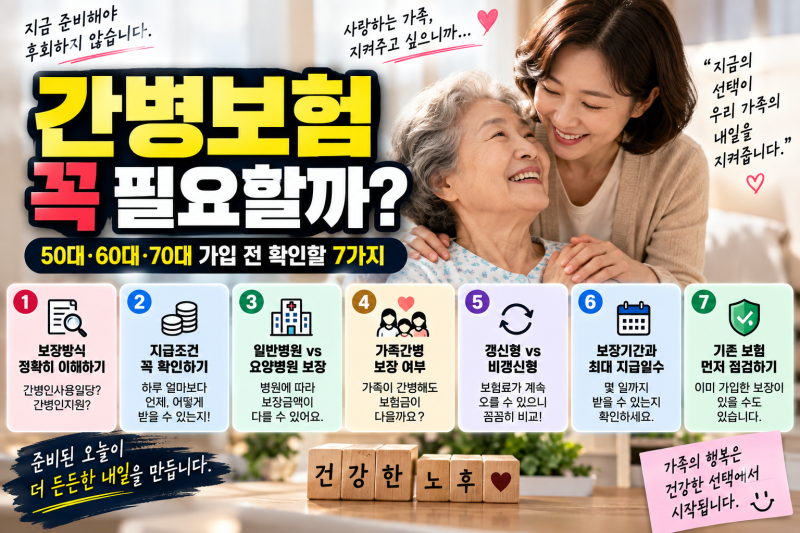
간병인 사용일당은 가입자가 직접 간병인을 고용하고 비용을 지불 후 청구하는 방식입니다. 반면 간병인 지원일당은 보험사가 제휴업체를 통해 간병인을 직접 보내주는 시스템으로, 환자 입장에서는 간병인 탐색 과정의 번거로움을 덜 수 있습니다.
지원일당은 현재 대부분 갱신형으로만 판매되므로 갱신 여부를 신중히 고려해야 합니다. 또한, 60대 간병인보험은 일반 병원 일당보다 요양병원 보장 여부를 반드시 확인해야 합니다.
고령층은 수술 후 회복 지연이나 만성 질환으로 장기간 요양병원에 입원하는 경우가 많기 때문입니다. 간병인 인건비는 물가 상승에 따라 지속적으로 오르는 추세이므로, 현재의 일당이 20년 뒤에도 충분할지는 미지수입니다.
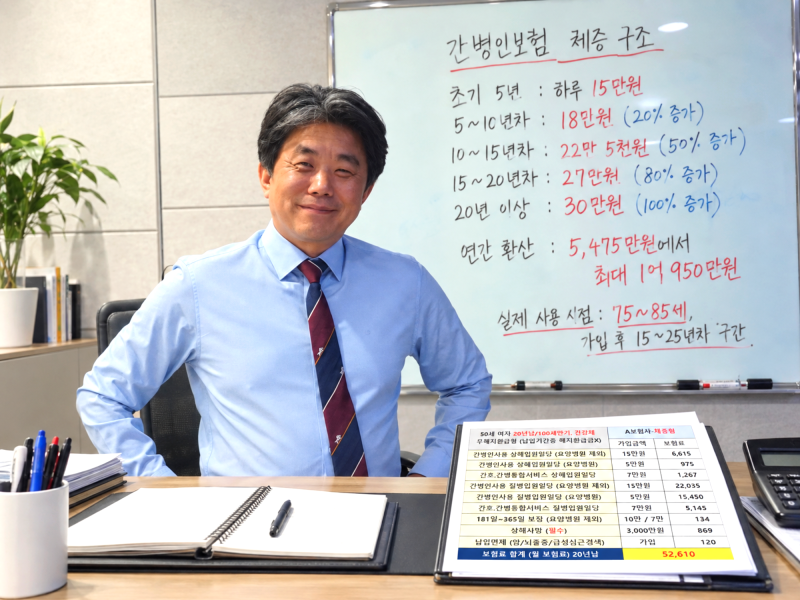
이러한 인플레이션 위험을 대비하기 위해 초기에는 낮은 일당으로 시작하여 시간이 지남에 따라 보장 금액이 늘어나는 체증형 상품을 고려하는 것이 현명한 선택이 될 수 있습니다.
60대간병인보험은 가입 시점의 나이가 보험료를 결정하는 중요한 요소이므로, 미룰수록 더 비싼 보험료를 지불하게 됩니다. 결론적으로 60대간병인보험은 간병인 확보 방식, 요양병원 보장, 인플레이션에 강한 체증형 상품을 함께 고려해야 합니다.
단순히 저렴한 보험료에 현혹되기보다, 실제 간병 상황에 가장 적합한 보장 구조를 찾는 것이 무엇보다 중요합니다.
나이가 들수록 보험료가 상승하므로 가입 시점이 빠를수록 유리하며, 실제 간병비에 맞춰 일당을 설정해야 합니다. 60대가 되면 자신의 건강뿐만 아니라 자녀에게 간병 부담을 남기지 않으려는 마음이 커지면서 60대간병인보험에 대한 관심이 높아집니다.
하지만 사용일당과 지원일당의 차이, 갱신형 여부, 복잡한 보장 내용 때문에 선택이 어렵습니다. 단순히 보험료만 보기보다 실제 간병 상황에 맞는 보장을 꼼꼼히 따져보는 것이 중요합니다.
간병인 사용일당은 가입자가 직접 간병인을 고용하고 비용을 지불 후 청구하는 방식입니다. 반면 간병인 지원일당은 보험사가 제휴업체를 통해 간병인을 직접 보내주는 시스템으로, 환자 입장에서는 간병인 탐색 과정의 번거로움을 덜 수 있습니다.
지원일당은 현재 대부분 갱신형으로만 판매되므로 갱신 여부를 신중히 고려해야 합니다. 또한, 60대 간병인보험은 일반 병원 일당보다 요양병원 보장 여부를 반드시 확인해야 합니다.
고령층은 수술 후 회복 지연이나 만성 질환으로 장기간 요양병원에 입원하는 경우가 많기 때문입니다. 간병인 인건비는 물가 상승에 따라 지속적으로 오르는 추세이므로, 현재의 일당이 20년 뒤에도 충분할지는 미지수입니다.
이러한 인플레이션 위험을 대비하기 위해 초기에는 낮은 일당으로 시작하여 시간이 지남에 따라 보장 금액이 늘어나는 체증형 상품을 고려하는 것이 현명한 선택이 될 수 있습니다.
60대간병인보험은 가입 시점의 나이가 보험료를 결정하는 중요한 요소이므로, 미룰수록 더 비싼 보험료를 지불하게 됩니다. 결론적으로 60대간병인보험은 간병인 확보 방식, 요양병원 보장, 인플레이션에 강한 체증형 상품을 함께 고려해야 합니다.
단순히 저렴한 보험료에 현혹되기보다, 실제 간병 상황에 가장 적합한 보장 구조를 찾는 것이 무엇보다 중요합니다.