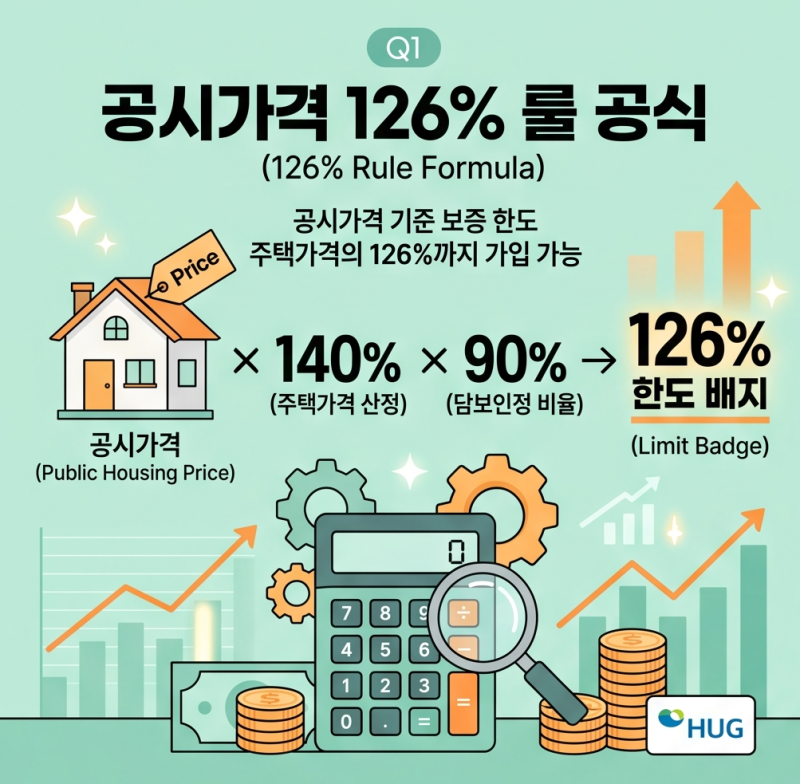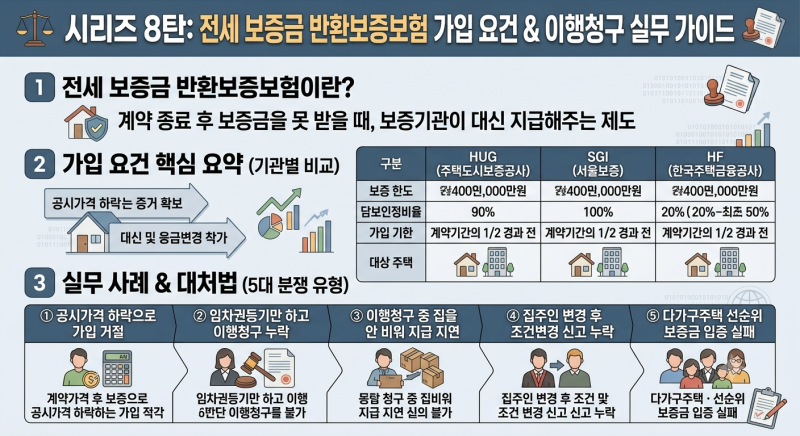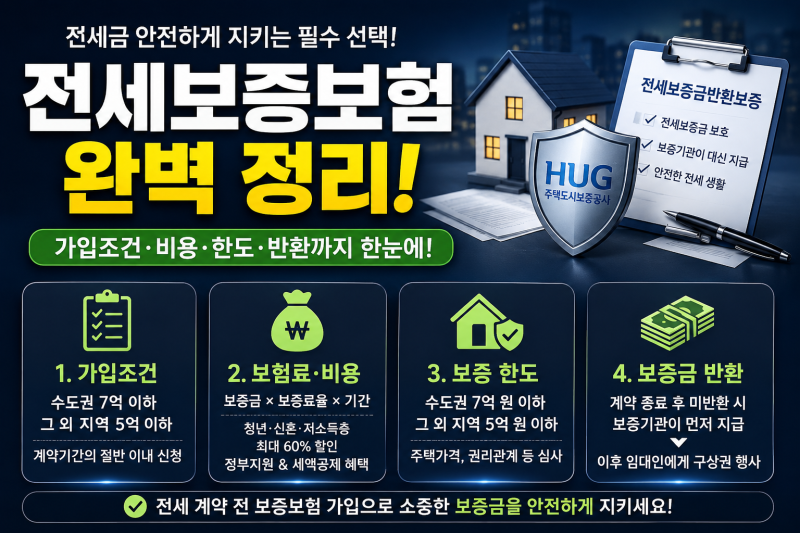
전세보증금 반환보증보험은 집주인이 보증금을 돌려주지 못할 때 보증기관이 임차인에게 보증금을 대신 지급하는 제도입니다. 가입 가능한 보증금 한도는 주택가격에 담보인정비율 90%를 곱해 산정되며, 특히 공시가격의 126% 이내여야 합니다.
HUG, HF, SGI 세 기관에서 취급하며, 가입 한도와 조건이 다르므로 본인 상황에 맞는 기관을 선택해야 합니다. 전세 계약 만료 후 집주인으로부터 보증금을 제때 돌려받지 못하는 전세 보증사고는 세입자에게 큰 불안감을 안겨줍니다.
이러한 위험으로부터 소중한 목돈을 안전하게 보호할 수 있는 가장 확실한 법적 안전장치가 바로 전세보증금 반환보증보험입니다. 이 제도는 집주인이 보증금을 반환하지 않을 때 보증기관이 임차인에게 보증금을 대신 지급하고, 집주인에게 구상권을 행사하는 구조로 운영됩니다.
전세보증금 반환보증보험은 모든 주택이나 금액에 대해 자동으로 가입되는 것이 아니며, 보증기관의 엄격한 가입 요건을 충족해야 합니다. 특히 중요한 것은 주택가격 산정 방식과 '공시가격 126% 룰'입니다.
빌라나 다세대주택처럼 시세 산정이 어려운 비아파트 주택의 경우, 전세보증금이 해당 주택 공시가격의 126% 이내여야 가입 대상이 됩니다.
또한, 대상 주택에 설정된 선순위 채권과 내 보증금을 합한 금액이 주택가격의 일정 비율을 넘지 않아야 하며, 등기부등본에 압류 등의 권리침해 사항이 없어야 합니다.
계약서에 '채권양도금지' 특약이 있다면 가입이 어려울 수 있으니 사전에 삭제를 요청하는 것이 안전합니다.
주택도시보증공사(HUG), 한국주택금융공사(HF), SGI서울보증 세 기관에서 전세보증금 반환보증보험을 취급하며, 각 기관마다 가입 한도와 조건, 보증료율에 차이가 있습니다.
자신의 상황에 맞는 기관을 선택하고, 가입 전 공시가격 조회 및 필요 서류를 꼼꼼히 준비하여 소중한 전세보증금을 안전하게 지키시길 바랍니다.
HUG, HF, SGI 세 기관에서 취급하며, 가입 한도와 조건이 다르므로 본인 상황에 맞는 기관을 선택해야 합니다. 전세 계약 만료 후 집주인으로부터 보증금을 제때 돌려받지 못하는 전세 보증사고는 세입자에게 큰 불안감을 안겨줍니다.
이러한 위험으로부터 소중한 목돈을 안전하게 보호할 수 있는 가장 확실한 법적 안전장치가 바로 전세보증금 반환보증보험입니다. 이 제도는 집주인이 보증금을 반환하지 않을 때 보증기관이 임차인에게 보증금을 대신 지급하고, 집주인에게 구상권을 행사하는 구조로 운영됩니다.
전세보증금 반환보증보험은 모든 주택이나 금액에 대해 자동으로 가입되는 것이 아니며, 보증기관의 엄격한 가입 요건을 충족해야 합니다. 특히 중요한 것은 주택가격 산정 방식과 '공시가격 126% 룰'입니다.
빌라나 다세대주택처럼 시세 산정이 어려운 비아파트 주택의 경우, 전세보증금이 해당 주택 공시가격의 126% 이내여야 가입 대상이 됩니다.
또한, 대상 주택에 설정된 선순위 채권과 내 보증금을 합한 금액이 주택가격의 일정 비율을 넘지 않아야 하며, 등기부등본에 압류 등의 권리침해 사항이 없어야 합니다.
계약서에 '채권양도금지' 특약이 있다면 가입이 어려울 수 있으니 사전에 삭제를 요청하는 것이 안전합니다.
주택도시보증공사(HUG), 한국주택금융공사(HF), SGI서울보증 세 기관에서 전세보증금 반환보증보험을 취급하며, 각 기관마다 가입 한도와 조건, 보증료율에 차이가 있습니다.
자신의 상황에 맞는 기관을 선택하고, 가입 전 공시가격 조회 및 필요 서류를 꼼꼼히 준비하여 소중한 전세보증금을 안전하게 지키시길 바랍니다.