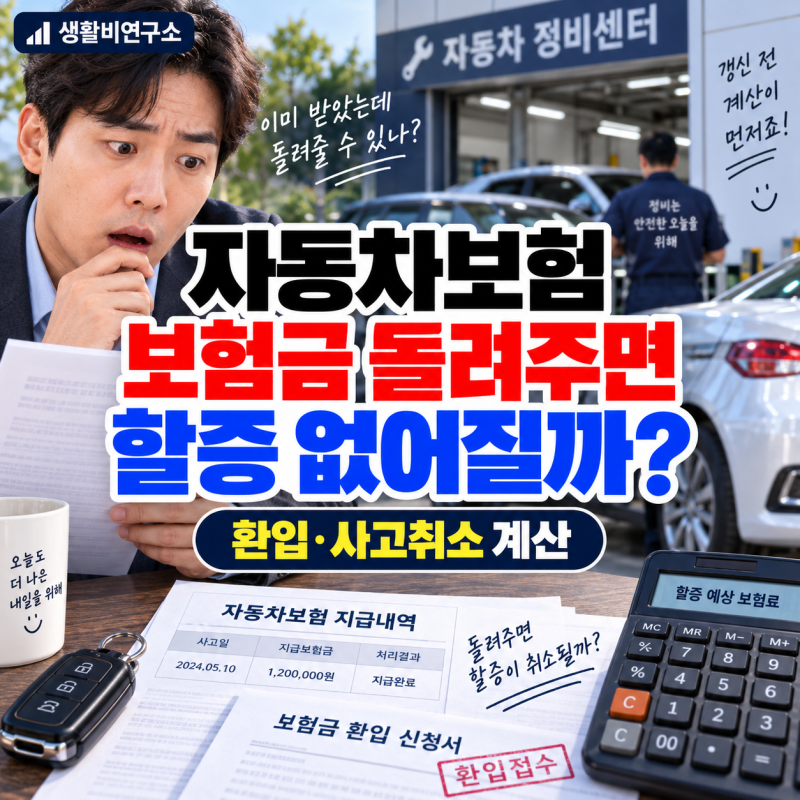

자동차보험 접수만으로는 보험료 할증이 발생하지 않으며, 실제 보험금 지급 여부가 중요합니다. 소액 보험금을 환입하여 사고 처리를 취소할 수 있지만, 보험 갱신 후에는 환입이 불가능하므로 시기를 놓치지 않아야 합니다.
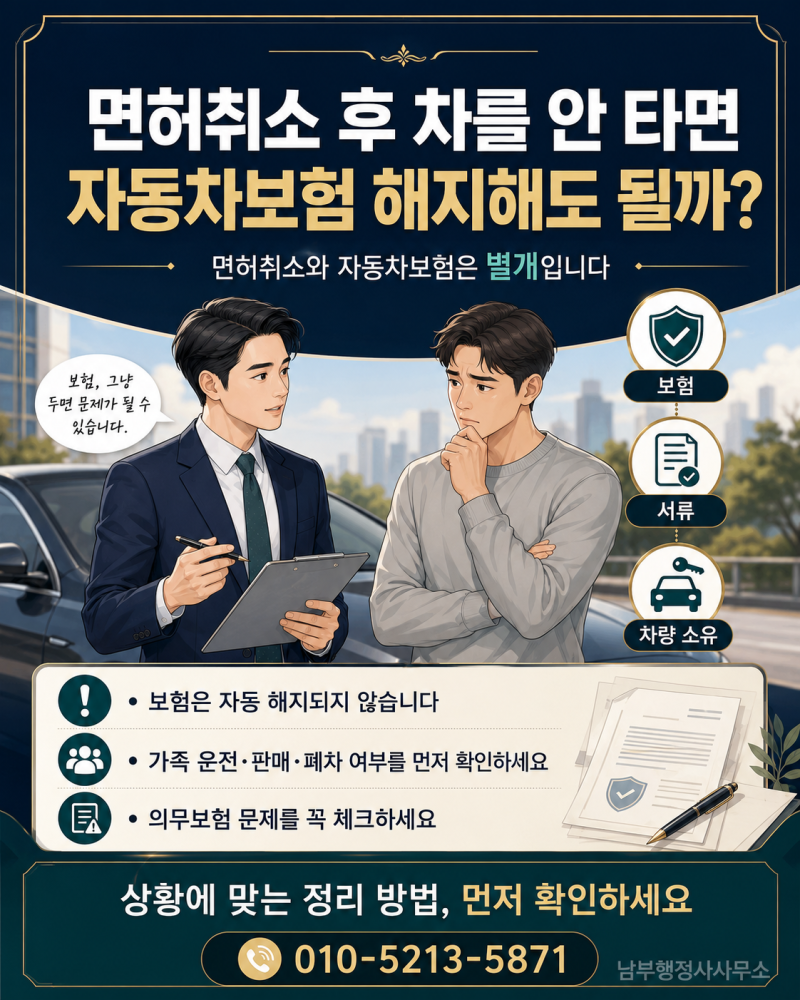
운전면허 취소 후에도 자동차보험을 즉시 해지하기보다 의무보험 유지 여부와 차량 처리 계획을 먼저 확인해야 합니다. 자동차 사고 발생 시 보험 접수 후 취소를 고민하는 경우가 많습니다.
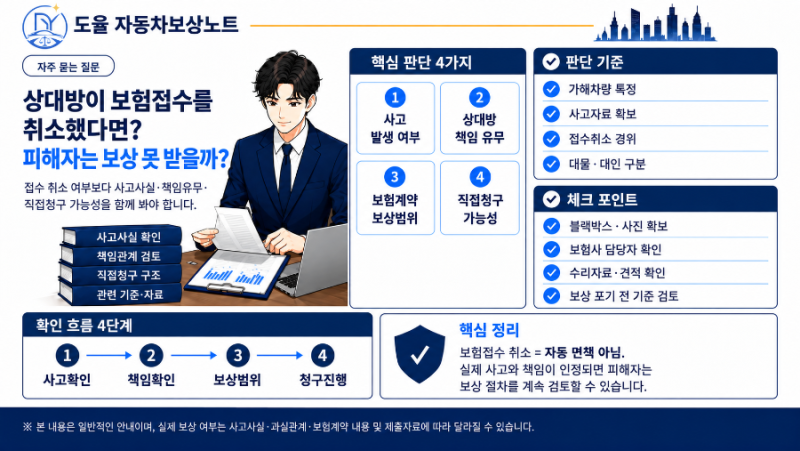
단순히 보험 접수만 했다고 해서 보험료가 무조건 할증되는 것은 아니며, 실제 보험금 지급 여부가 중요합니다. 보험 접수는 보상 절차의 시작일 뿐, 보험금 지급은 손해와 보상 범위 확인 후 보험사가 비용을 부담하는 단계입니다.
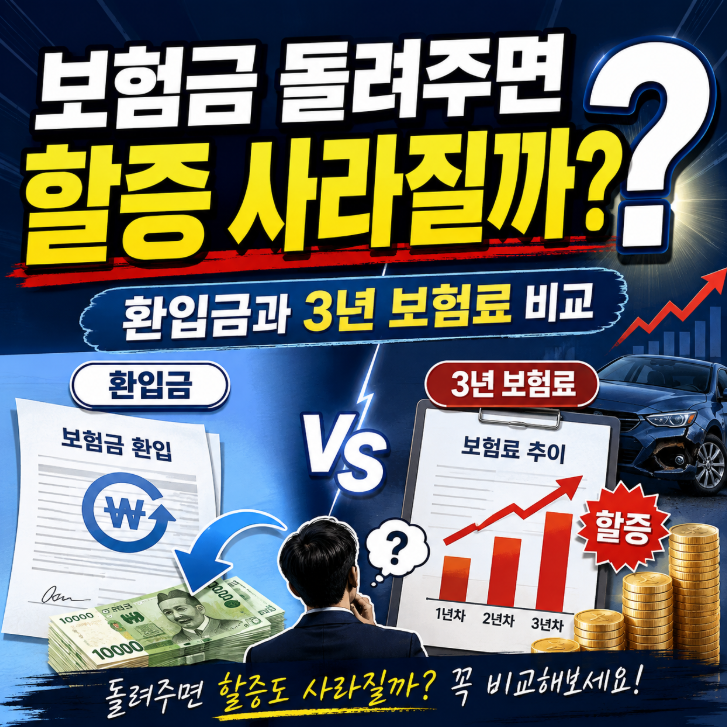
따라서 접수 취소 여부를 결정할 때는 실제 지급 내역과 추가 청구 진행 상황을 반드시 확인해야 합니다. 특히 경미한 사고로 소액의 보험금을 받은 경우, 보험금을 다시 회사에 돌려주는 '환입'을 통해 사고 처리를 취소하고 보험료 할증을 피할 수 있습니다.
하지만 이 환입은 보험 갱신 전까지만 가능하며, 갱신 후에는 불가능하다는 점을 명심해야 합니다. 환입을 고려한다면, 갱신 전 할증 예상 금액과 지급받은 보험금을 비교하여 유리한 선택을 해야 합니다.
또한, 환입은 보험사에 정식으로 신청해야 하며, 단순 입금만으로는 처리되지 않습니다. 한편, 운전면허 취소 상황에서도 자동차보험을 성급하게 해지해서는 안 됩니다.
면허 취소는 운전자격을 제한하는 행정처분이지만, 자동차보험은 차량 운행과 사고 피해에 대비하는 계약으로 별개입니다.
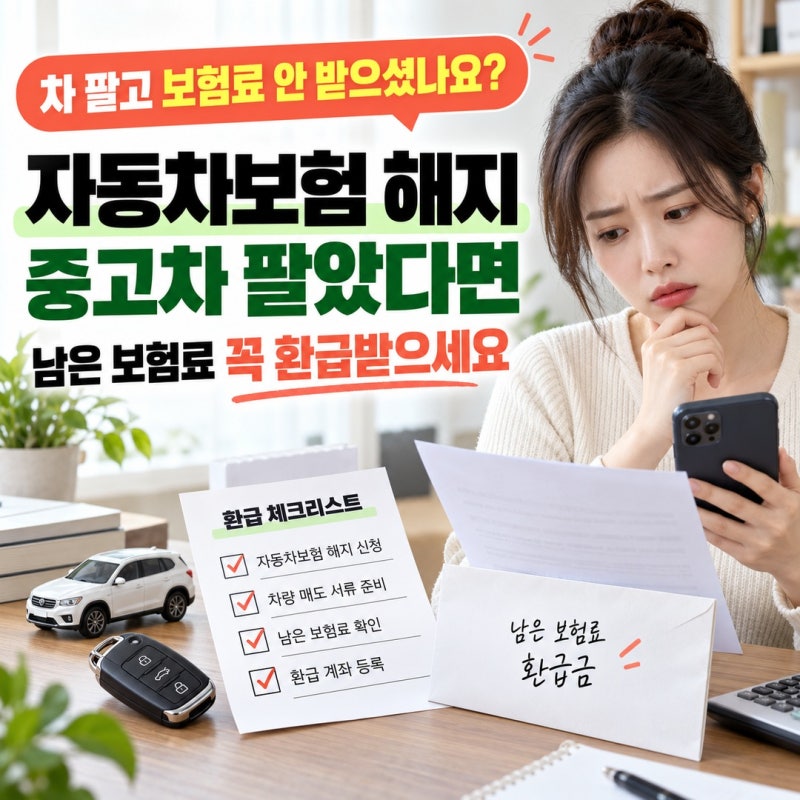
차량이 본인 명의로 등록된 상태라면 의무보험 유지 의무가 있으며, 보험을 해지할 경우 가족이 차량을 운전하거나 판매, 폐차하는 과정에서 보험 공백이 발생할 수 있습니다.
따라서 차량 처리 계획을 먼저 세운 뒤 보험 유지, 운전자 범위 변경, 또는 해지를 신중하게 결정해야 합니다.
운전면허 취소 후에도 자동차보험을 즉시 해지하기보다 의무보험 유지 여부와 차량 처리 계획을 먼저 확인해야 합니다. 자동차 사고 발생 시 보험 접수 후 취소를 고민하는 경우가 많습니다.
단순히 보험 접수만 했다고 해서 보험료가 무조건 할증되는 것은 아니며, 실제 보험금 지급 여부가 중요합니다. 보험 접수는 보상 절차의 시작일 뿐, 보험금 지급은 손해와 보상 범위 확인 후 보험사가 비용을 부담하는 단계입니다.
따라서 접수 취소 여부를 결정할 때는 실제 지급 내역과 추가 청구 진행 상황을 반드시 확인해야 합니다. 특히 경미한 사고로 소액의 보험금을 받은 경우, 보험금을 다시 회사에 돌려주는 '환입'을 통해 사고 처리를 취소하고 보험료 할증을 피할 수 있습니다.
하지만 이 환입은 보험 갱신 전까지만 가능하며, 갱신 후에는 불가능하다는 점을 명심해야 합니다. 환입을 고려한다면, 갱신 전 할증 예상 금액과 지급받은 보험금을 비교하여 유리한 선택을 해야 합니다.
또한, 환입은 보험사에 정식으로 신청해야 하며, 단순 입금만으로는 처리되지 않습니다. 한편, 운전면허 취소 상황에서도 자동차보험을 성급하게 해지해서는 안 됩니다.
면허 취소는 운전자격을 제한하는 행정처분이지만, 자동차보험은 차량 운행과 사고 피해에 대비하는 계약으로 별개입니다.
차량이 본인 명의로 등록된 상태라면 의무보험 유지 의무가 있으며, 보험을 해지할 경우 가족이 차량을 운전하거나 판매, 폐차하는 과정에서 보험 공백이 발생할 수 있습니다.
따라서 차량 처리 계획을 먼저 세운 뒤 보험 유지, 운전자 범위 변경, 또는 해지를 신중하게 결정해야 합니다.