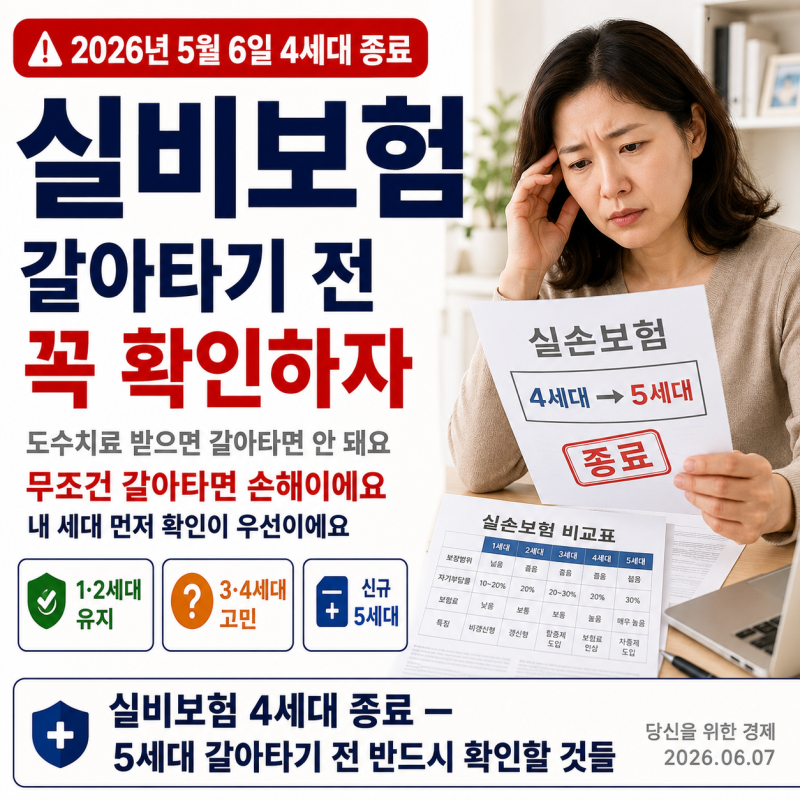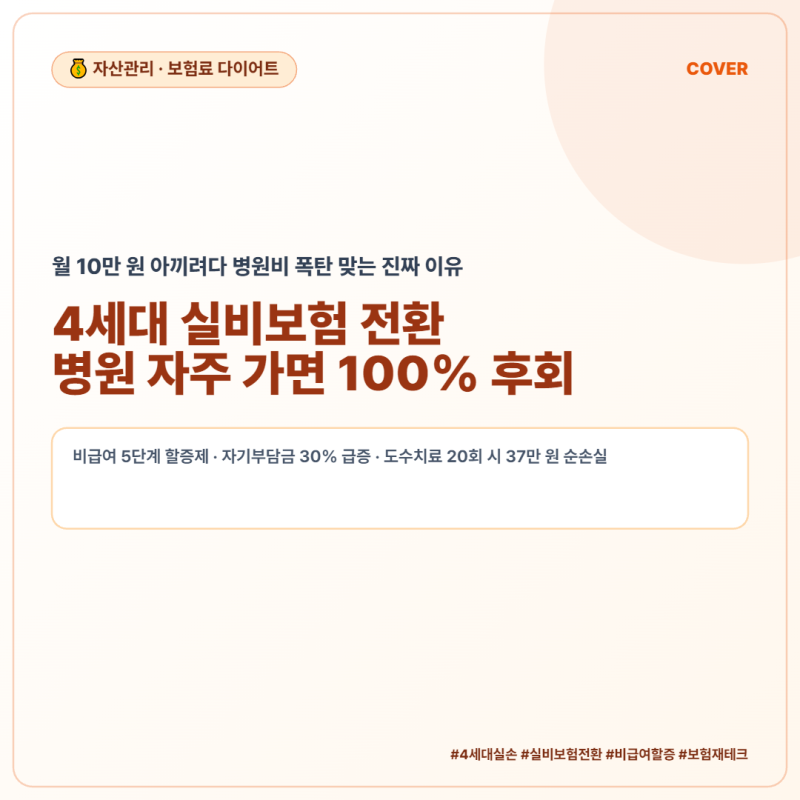

4세대 실비보험은 저렴한 보험료만 보고 무작정 전환할 경우 자기부담금 증가와 비급여 할증으로 병원비 부담이 커질 수 있습니다.
특히 비급여 차등제로 직전 1년간 비급여 청구액이 100만 원 이상일 경우 다음 해 보험료가 최대 300%까지 할증되며, 도수치료 횟수 제한도 엄격합니다.
따라서 현재 건강 상태와 병원 방문 빈도를 고려하여 4세대 실비보험으로 전환하는 것이 유리한지 꼼꼼히 따져보는 것이 중요합니다. 4세대 실비보험 전환을 고민하는 분들이 많습니다.
저렴한 보험료만 보고 무작정 갈아탔다가 예상치 못한 병원비 부담으로 후회하는 경우가 적지 않습니다. 4세대 실비보험은 '많이 타면 많이 내고, 적게 타면 적게 내는' 냉정한 구조로, 개인의 의료 이용 패턴에 따라 유불리가 크게 달라집니다.
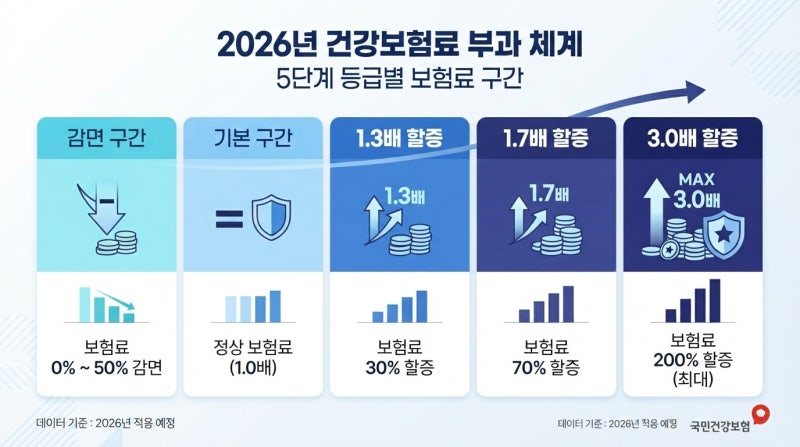
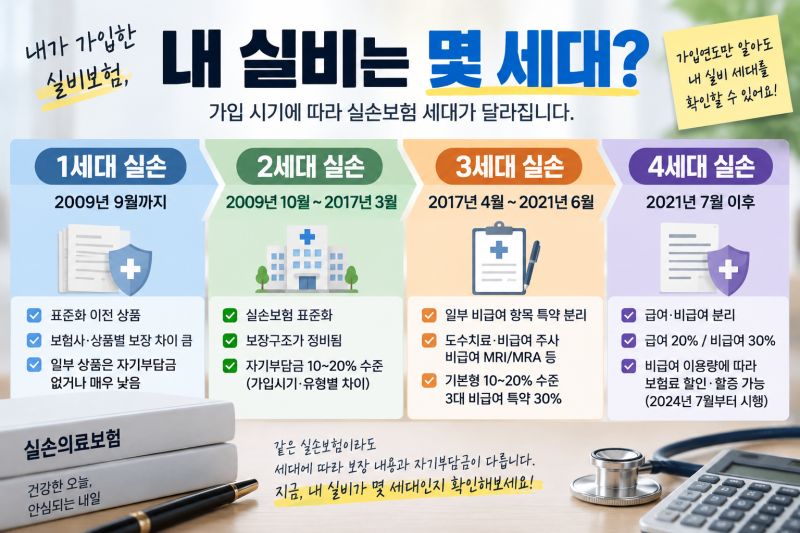
주요 단점은 높은 자기부담금과 비급여 차등제입니다. 급여 20%, 비급여 30%의 자기부담금이 발생하며, 비급여 청구액 100만 원 이상이면 보험료가 최대 300%까지 할증됩니다.
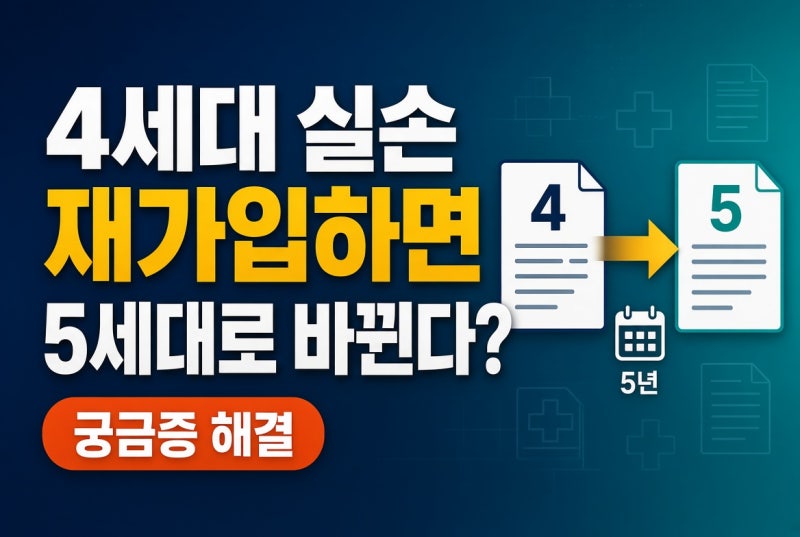
도수치료 등 비급여 치료는 횟수 제한이 있고, 5년마다 재가입 시 보장 내용 변경 위험도 있습니다. 따라서 4세대 실비보험 전환 시에는 단순히 보험료만 볼 것이 아니라, 건강 상태와 병원 방문 빈도, 비급여 치료 이용 여부를 면밀히 분석해야 합니다.
병원을 자주 찾거나 비급여 치료를 많이 받는다면 기존 보험 유지가 더 유리할 수 있으니, 개인에게 최적화된 선택이 무엇인지 꼼꼼히 따져보는 현명함이 필요합니다.
특히 비급여 차등제로 직전 1년간 비급여 청구액이 100만 원 이상일 경우 다음 해 보험료가 최대 300%까지 할증되며, 도수치료 횟수 제한도 엄격합니다.
따라서 현재 건강 상태와 병원 방문 빈도를 고려하여 4세대 실비보험으로 전환하는 것이 유리한지 꼼꼼히 따져보는 것이 중요합니다. 4세대 실비보험 전환을 고민하는 분들이 많습니다.
저렴한 보험료만 보고 무작정 갈아탔다가 예상치 못한 병원비 부담으로 후회하는 경우가 적지 않습니다. 4세대 실비보험은 '많이 타면 많이 내고, 적게 타면 적게 내는' 냉정한 구조로, 개인의 의료 이용 패턴에 따라 유불리가 크게 달라집니다.
주요 단점은 높은 자기부담금과 비급여 차등제입니다. 급여 20%, 비급여 30%의 자기부담금이 발생하며, 비급여 청구액 100만 원 이상이면 보험료가 최대 300%까지 할증됩니다.
도수치료 등 비급여 치료는 횟수 제한이 있고, 5년마다 재가입 시 보장 내용 변경 위험도 있습니다. 따라서 4세대 실비보험 전환 시에는 단순히 보험료만 볼 것이 아니라, 건강 상태와 병원 방문 빈도, 비급여 치료 이용 여부를 면밀히 분석해야 합니다.
병원을 자주 찾거나 비급여 치료를 많이 받는다면 기존 보험 유지가 더 유리할 수 있으니, 개인에게 최적화된 선택이 무엇인지 꼼꼼히 따져보는 현명함이 필요합니다.