상속세는 사망 시, 증여세는 생전 재산 이전에 부과되며, 두 세금 모두 무상 재산 이전에 대한 세금입니다. 상속세와 증여세는 과세표준에 따라 10%부터 최고 50%까지 5단계 초과누진세율이 동일하게 적용됩니다.
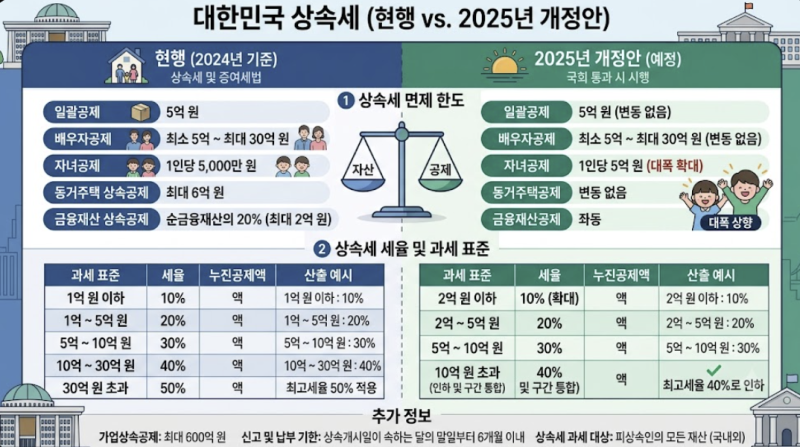
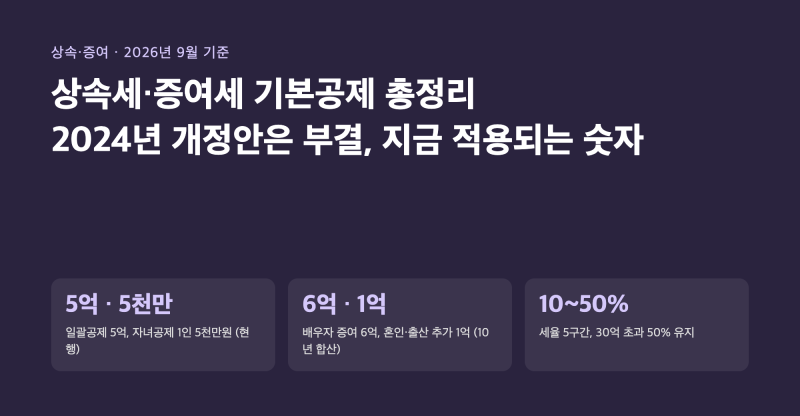
자녀공제 5억원 상향 및 최고세율 40% 인하 개정안은 2024년 국회에서 부결되어 현재는 적용되지 않으며, 현행법은 자녀공제 5천만원과 최고세율 50%입니다.
상속세와 증여세는 재산을 무상으로 이전할 때 발생하는 세금으로, 많은 분들이 그 차이와 적용 세율에 대해 궁금해합니다. 특히 부동산 가격 상승으로 인해 자산가뿐만 아니라 일반 가정에서도 미리 알아두어야 할 중요한 세금이 되었습니다.
이 글에서는 상속세와 증여세의 핵심 차이점과 현재 적용되는 세율, 그리고 흔히 오해하는 정보들에 대해 명확하게 설명해 드립니다.
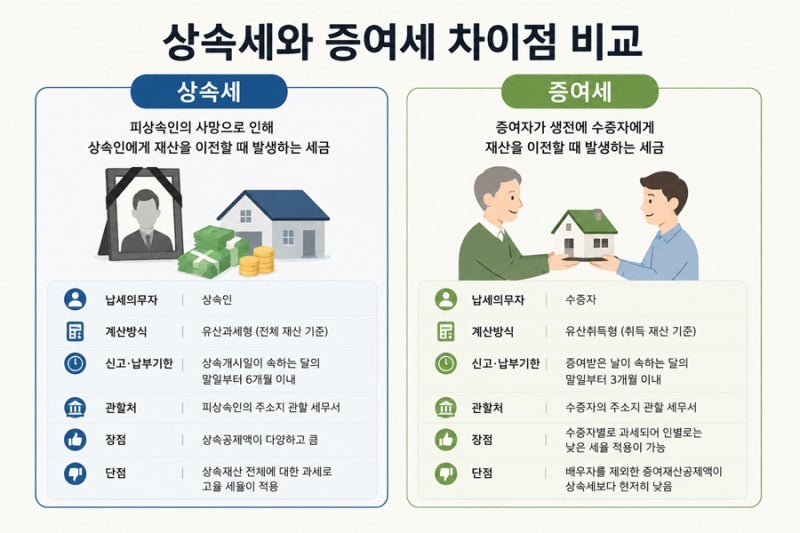
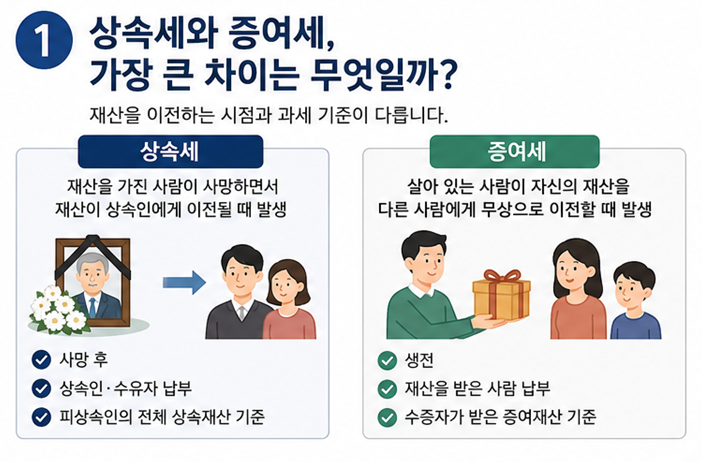
상속세는 재산 소유자가 사망하면서 재산이 상속인에게 이전될 때 부과되며, 증여세는 살아있는 사람이 다른 사람에게 재산을 무상으로 줄 때 발생합니다.
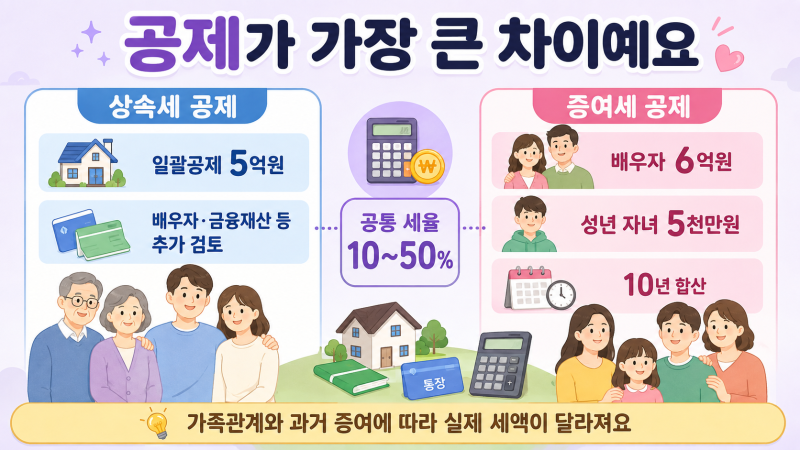
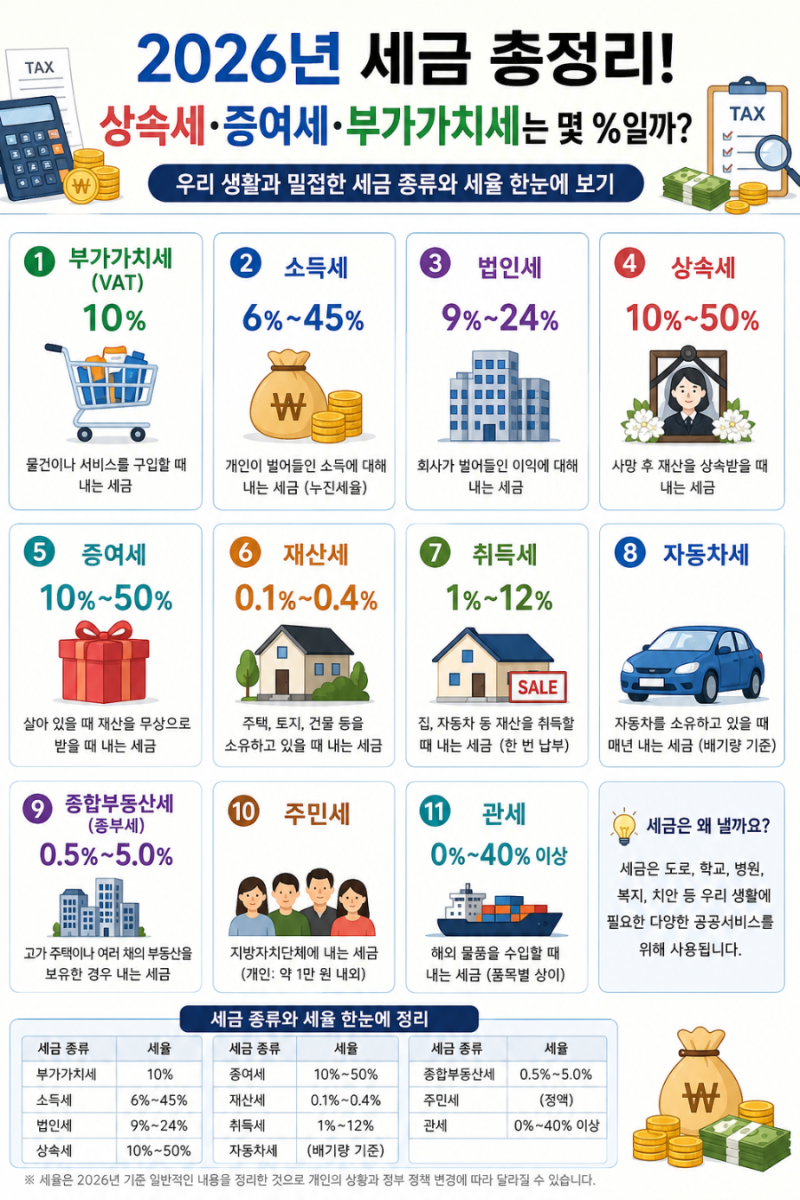
두 세금 모두 과세표준에 따라 1억원 이하 10%부터 30억원 초과 50%까지 5단계 초과누진세율이 동일하게 적용됩니다.
중요한 점은, 최근 자녀공제 한도가 5천만원에서 5억원으로 상향되고 최고세율이 40%로 인하되었다는 정보가 널리 퍼져 있지만, 이는 2024년 정부가 발표했던 세법 개정안이 국회에서 부결된 내용입니다.
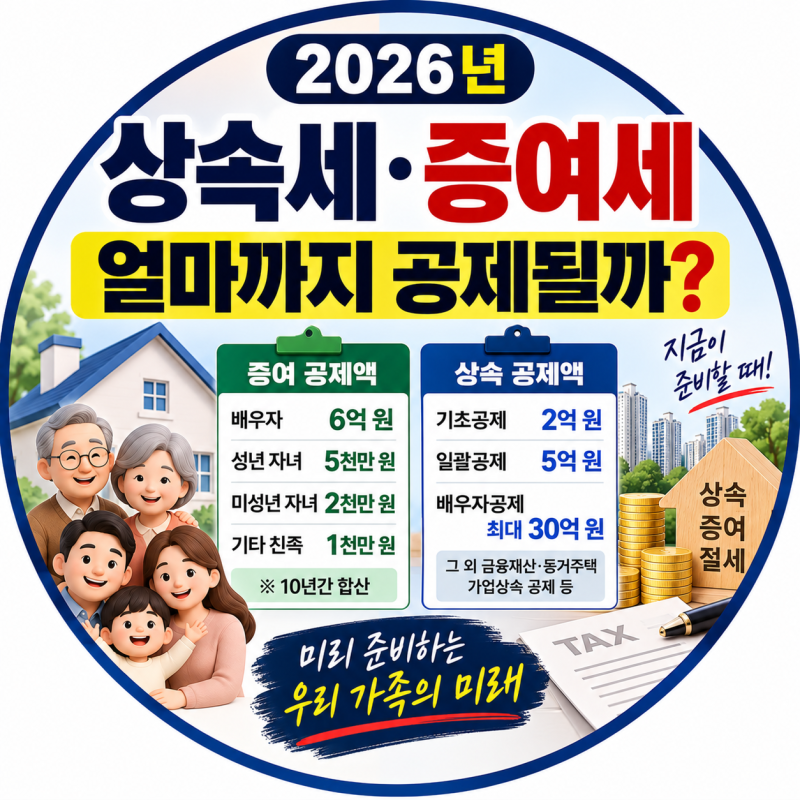
따라서 2026년 현재까지도 자녀공제는 5천만원이며 최고세율은 50%가 적용되는 현행법이 유효합니다. 증여재산공제는 배우자 6억원, 성년 자녀 5천만원 등 관계에 따라 다르며 10년간 합산 적용된다는 점도 기억해야 합니다.
정확한 상속세와 증여세 세율 및 공제 기준을 이해하는 것은 합리적인 재산 승계 계획을 세우는 데 필수적입니다.
잘못된 정보에 현혹되지 않고 국세청 공식 자료를 통해 현재 적용되는 법규를 확인하는 것이 중요하며, 전문가와 상담하여 개인 상황에 맞는 최적의 절세 전략을 수립하는 것을 권장합니다.
자녀공제 5억원 상향 및 최고세율 40% 인하 개정안은 2024년 국회에서 부결되어 현재는 적용되지 않으며, 현행법은 자녀공제 5천만원과 최고세율 50%입니다.
상속세와 증여세는 재산을 무상으로 이전할 때 발생하는 세금으로, 많은 분들이 그 차이와 적용 세율에 대해 궁금해합니다. 특히 부동산 가격 상승으로 인해 자산가뿐만 아니라 일반 가정에서도 미리 알아두어야 할 중요한 세금이 되었습니다.
이 글에서는 상속세와 증여세의 핵심 차이점과 현재 적용되는 세율, 그리고 흔히 오해하는 정보들에 대해 명확하게 설명해 드립니다.
상속세는 재산 소유자가 사망하면서 재산이 상속인에게 이전될 때 부과되며, 증여세는 살아있는 사람이 다른 사람에게 재산을 무상으로 줄 때 발생합니다.
두 세금 모두 과세표준에 따라 1억원 이하 10%부터 30억원 초과 50%까지 5단계 초과누진세율이 동일하게 적용됩니다.
중요한 점은, 최근 자녀공제 한도가 5천만원에서 5억원으로 상향되고 최고세율이 40%로 인하되었다는 정보가 널리 퍼져 있지만, 이는 2024년 정부가 발표했던 세법 개정안이 국회에서 부결된 내용입니다.
따라서 2026년 현재까지도 자녀공제는 5천만원이며 최고세율은 50%가 적용되는 현행법이 유효합니다. 증여재산공제는 배우자 6억원, 성년 자녀 5천만원 등 관계에 따라 다르며 10년간 합산 적용된다는 점도 기억해야 합니다.
정확한 상속세와 증여세 세율 및 공제 기준을 이해하는 것은 합리적인 재산 승계 계획을 세우는 데 필수적입니다.
잘못된 정보에 현혹되지 않고 국세청 공식 자료를 통해 현재 적용되는 법규를 확인하는 것이 중요하며, 전문가와 상담하여 개인 상황에 맞는 최적의 절세 전략을 수립하는 것을 권장합니다.