
영업배상책임보험은 사업장 운영 중 제3자에게 발생한 신체적, 재산적 손해를 보상하는 보험입니다. 재난배상책임보험과 달리 실제 영업활동 중 사고에 대비하며, 가입 시 업종별 특별약관을 반드시 확인해야 합니다.
고의 사고, 사업자 본인 재물 손해, 직원 산재 등은 보상 범위에서 제외되거나 별도 담보가 필요할 수 있습니다. 사업장을 운영하는 대표님이라면 예상치 못한 사고에 대비하는 것이 중요합니다.
특히 영업활동 중 제3자에게 발생할 수 있는 다양한 손해에 대한 배상책임은 사업의 존폐를 가를 만큼 심각한 문제로 이어질 수 있습니다.
많은 분들이 재난배상책임보험과 영업배상책임보험을 혼동하시는데, 재난배상책임보험이 법적 의무 가입 시설의 재난 사고를 대비한다면, 영업배상책임보험은 고객의 식중독, 매장 내 미끄러짐 사고, 시설물 파손으로 인한 재산 피해 등 실제 영업 과정에서 발생하는 배상책임을 보장합니다.
단순히 보험에 가입했다고 해서 모든 사고가 보상되는 것은 아니므로, 정확한 영업배상책임보험 범위를 이해하는 것이 필수적입니다. 영업배상책임보험의 핵심은 바로 '특별약관'에 있습니다.
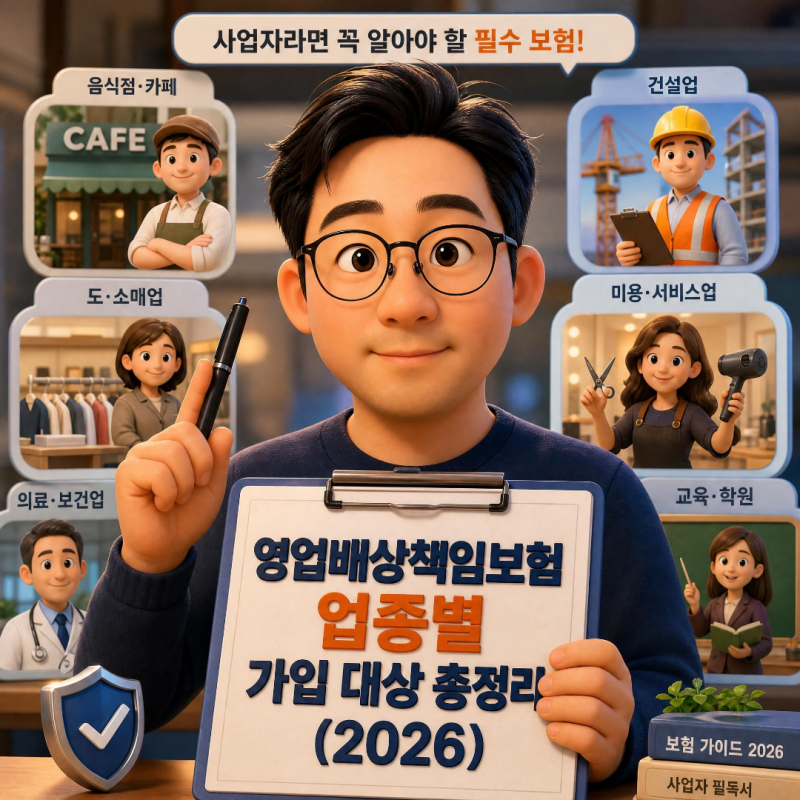
음식점, 카페, 건설 현장, 주차장 등 사업장의 업종과 운영 방식에 따라 필요한 보장 내용이 천차만별이기 때문입니다. 예를 들어, 음식점은 음식물배상책임 담보가 중요하고, 시설을 소유한 사업장은 시설소유(관리)자 특별약관을 검토해야 합니다.
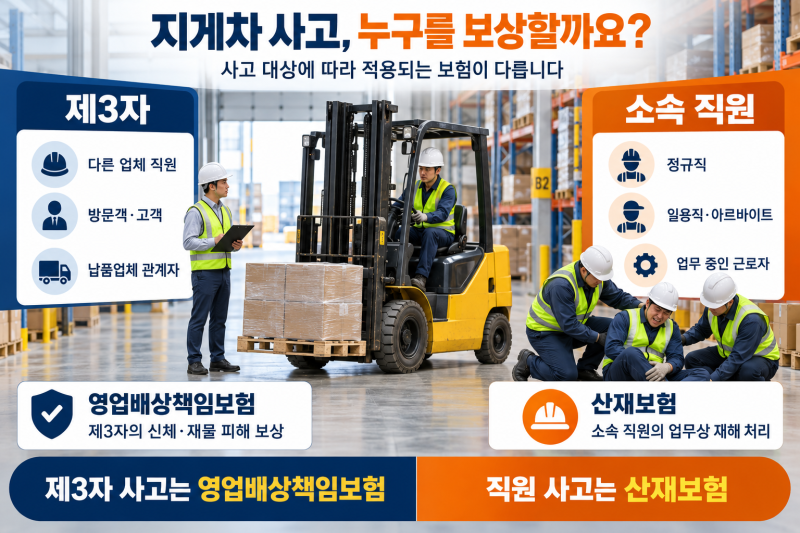
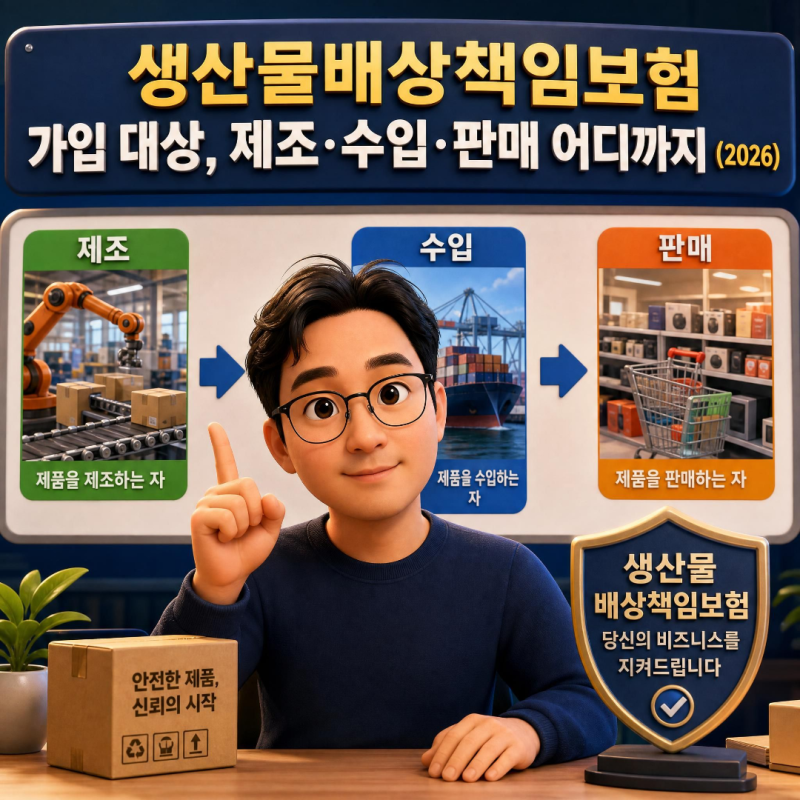
또한, 영업배상책임보험은 사업장 내에서 발생한 사고에 초점을 맞추므로, 사업장을 떠난 제품의 결함으로 인한 사고는 생산물배상책임보험으로, 직원의 업무 중 사고는 산재보험으로 보장되는 등 각기 다른 보험으로 대비해야 합니다.
고의로 발생한 사고나 사업자 본인의 재물 손해는 보상 범위에서 제외될 수 있다는 점도 명심해야 합니다.
따라서 영업배상책임보험 가입 시에는 단순히 보험료만을 비교하기보다, 내 사업장의 특성과 발생 가능한 위험 요소를 면밀히 분석하여 가장 적합한 특별약관들을 구성하는 것이 중요합니다.
보험증권에 기재된 업무 내용과 보상하지 않는 손해 조항을 꼼꼼히 확인하여, 예상치 못한 사고 발생 시 실질적인 보호를 받을 수 있도록 대비해야 합니다. 전문가와 상담하여 우리 사업장에 최적화된 영업배상책임보험 범위를 설정하는 것이 현명한 선택일 것입니다.
고의 사고, 사업자 본인 재물 손해, 직원 산재 등은 보상 범위에서 제외되거나 별도 담보가 필요할 수 있습니다. 사업장을 운영하는 대표님이라면 예상치 못한 사고에 대비하는 것이 중요합니다.
특히 영업활동 중 제3자에게 발생할 수 있는 다양한 손해에 대한 배상책임은 사업의 존폐를 가를 만큼 심각한 문제로 이어질 수 있습니다.
많은 분들이 재난배상책임보험과 영업배상책임보험을 혼동하시는데, 재난배상책임보험이 법적 의무 가입 시설의 재난 사고를 대비한다면, 영업배상책임보험은 고객의 식중독, 매장 내 미끄러짐 사고, 시설물 파손으로 인한 재산 피해 등 실제 영업 과정에서 발생하는 배상책임을 보장합니다.
단순히 보험에 가입했다고 해서 모든 사고가 보상되는 것은 아니므로, 정확한 영업배상책임보험 범위를 이해하는 것이 필수적입니다. 영업배상책임보험의 핵심은 바로 '특별약관'에 있습니다.
음식점, 카페, 건설 현장, 주차장 등 사업장의 업종과 운영 방식에 따라 필요한 보장 내용이 천차만별이기 때문입니다. 예를 들어, 음식점은 음식물배상책임 담보가 중요하고, 시설을 소유한 사업장은 시설소유(관리)자 특별약관을 검토해야 합니다.
또한, 영업배상책임보험은 사업장 내에서 발생한 사고에 초점을 맞추므로, 사업장을 떠난 제품의 결함으로 인한 사고는 생산물배상책임보험으로, 직원의 업무 중 사고는 산재보험으로 보장되는 등 각기 다른 보험으로 대비해야 합니다.
고의로 발생한 사고나 사업자 본인의 재물 손해는 보상 범위에서 제외될 수 있다는 점도 명심해야 합니다.
따라서 영업배상책임보험 가입 시에는 단순히 보험료만을 비교하기보다, 내 사업장의 특성과 발생 가능한 위험 요소를 면밀히 분석하여 가장 적합한 특별약관들을 구성하는 것이 중요합니다.
보험증권에 기재된 업무 내용과 보상하지 않는 손해 조항을 꼼꼼히 확인하여, 예상치 못한 사고 발생 시 실질적인 보호를 받을 수 있도록 대비해야 합니다. 전문가와 상담하여 우리 사업장에 최적화된 영업배상책임보험 범위를 설정하는 것이 현명한 선택일 것입니다.