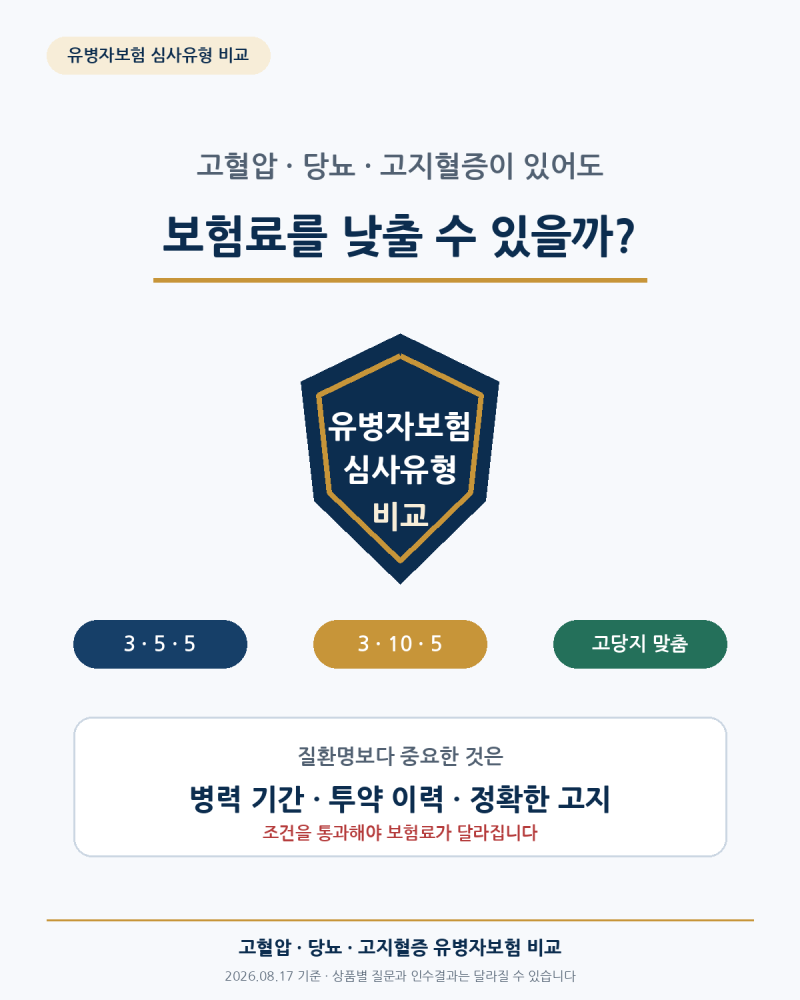
고혈압, 당뇨 등 만성 질환이 있어도 보험료를 낮출 수 있는 간편건강보험 심사유형이 존재합니다. 3·5·5와 3·10·5처럼 입원·수술 무사고 기간을 길게 확인하거나 고혈압·당뇨 유무를 묻는 방식으로 심사가 세분화됩니다.
각 보험사별 질문 문구와 실제 청약서를 꼼꼼히 확인하여 자신에게 가장 유리한 유형을 선택하는 것이 중요합니다. 많은 분들이 고혈압, 당뇨, 고지혈증과 같은 만성 질환을 앓고 있을 경우 건강보험 가입이나 보험료 인하에 어려움을 겪곤 합니다.
하지만 최근에는 유병자도 보험료를 낮출 수 있는 다양한 간편건강보험 심사유형이 등장하여 희망을 주고 있습니다. 단순히 질환 유무를 넘어, 실제 진단일, 치료 기간, 입원 및 수술 이력 등 세부적인 건강 상태에 따라 더 유리한 조건으로 가입할 가능성이 열린 것입니다.
유병자보험은 주로 3·5·5 또는 3·10·5와 같이 특정 기간 내 진단, 입원, 수술 이력을 묻는 방식으로 심사합니다.
여기서 첫 번째 숫자는 최근 3개월 이내 진단·의심 소견, 가운데 숫자는 최근 5년 또는 10년 이내 입원·수술 이력, 마지막 숫자는 최근 5년 이내 암·뇌·심장질환 등 중대질환 이력을 의미합니다.
3·10·5처럼 무사고 기간이 길수록 심사 기준은 까다롭지만, 통과 시 더 낮은 보험료를 적용받을 수 있습니다. 중요한 것은 각 보험사마다 질문의 범위나 중대질환 목록이 다르므로, 실제 청약서를 꼼꼼히 확인하고 여러 상품을 비교하는 것이 필수적입니다.
따라서 고혈압이나 당뇨가 있다고 해서 무조건 높은 보험료를 내야 하는 것은 아닙니다.
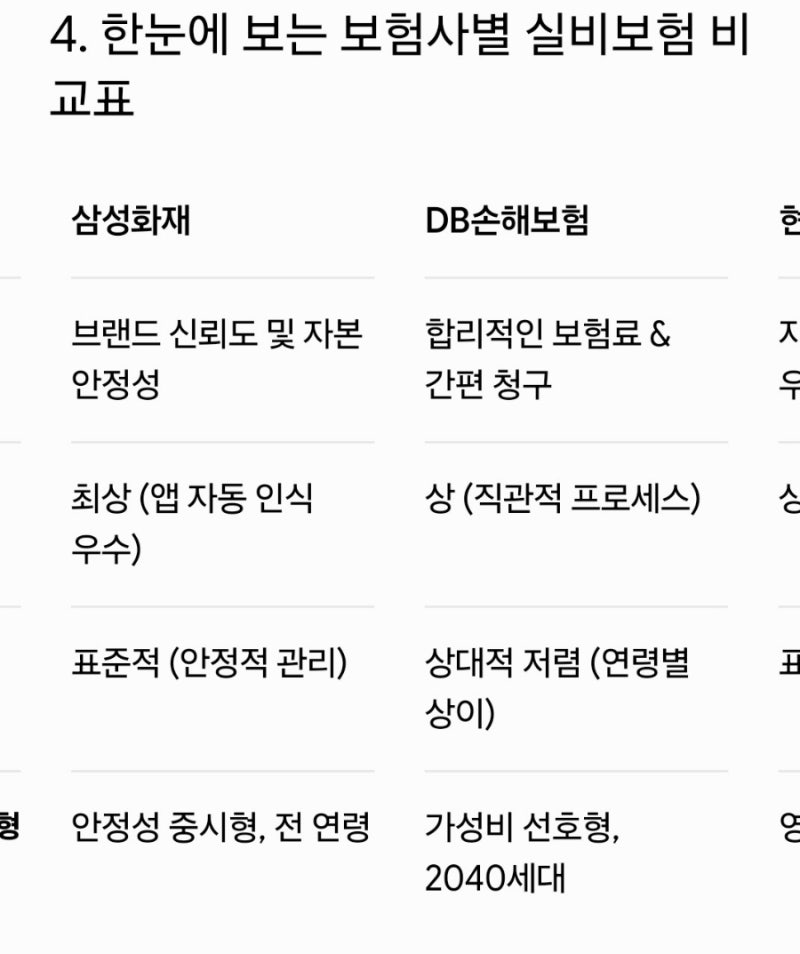
자신의 건강 상태에 맞는 최적의 심사유형을 찾아보고, 같은 보장 조건이라면 여러 회사의 상품을 비교하여 가장 합리적인 무배당 삼성화재 건강보험 또는 다른 건강보험 상품을 선택하는 지혜가 필요합니다.
전문가와 상담하여 개인에게 맞는 보장 분석을 통해 불필요한 지출을 줄이고 필요한 보장을 강화하는 것이 현명한 보험 가입의 첫걸음이 될 것입니다.
각 보험사별 질문 문구와 실제 청약서를 꼼꼼히 확인하여 자신에게 가장 유리한 유형을 선택하는 것이 중요합니다. 많은 분들이 고혈압, 당뇨, 고지혈증과 같은 만성 질환을 앓고 있을 경우 건강보험 가입이나 보험료 인하에 어려움을 겪곤 합니다.
하지만 최근에는 유병자도 보험료를 낮출 수 있는 다양한 간편건강보험 심사유형이 등장하여 희망을 주고 있습니다. 단순히 질환 유무를 넘어, 실제 진단일, 치료 기간, 입원 및 수술 이력 등 세부적인 건강 상태에 따라 더 유리한 조건으로 가입할 가능성이 열린 것입니다.
유병자보험은 주로 3·5·5 또는 3·10·5와 같이 특정 기간 내 진단, 입원, 수술 이력을 묻는 방식으로 심사합니다.
여기서 첫 번째 숫자는 최근 3개월 이내 진단·의심 소견, 가운데 숫자는 최근 5년 또는 10년 이내 입원·수술 이력, 마지막 숫자는 최근 5년 이내 암·뇌·심장질환 등 중대질환 이력을 의미합니다.
3·10·5처럼 무사고 기간이 길수록 심사 기준은 까다롭지만, 통과 시 더 낮은 보험료를 적용받을 수 있습니다. 중요한 것은 각 보험사마다 질문의 범위나 중대질환 목록이 다르므로, 실제 청약서를 꼼꼼히 확인하고 여러 상품을 비교하는 것이 필수적입니다.
따라서 고혈압이나 당뇨가 있다고 해서 무조건 높은 보험료를 내야 하는 것은 아닙니다.
자신의 건강 상태에 맞는 최적의 심사유형을 찾아보고, 같은 보장 조건이라면 여러 회사의 상품을 비교하여 가장 합리적인 무배당 삼성화재 건강보험 또는 다른 건강보험 상품을 선택하는 지혜가 필요합니다.
전문가와 상담하여 개인에게 맞는 보장 분석을 통해 불필요한 지출을 줄이고 필요한 보장을 강화하는 것이 현명한 보험 가입의 첫걸음이 될 것입니다.