

신생아특례대출은 주택 구입용 디딤돌과 전세용 버팀목으로 구분되며, 각각 다른 대출 한도와 금리가 적용됩니다. 대출 금리는 부부합산 소득, 대출 기간, 추가 출산 여부에 따라 최저 1.3%대부터 차등 적용되어 예상방법을 알아야 합니다.
과거와 달라진 대출 한도 기준이 존재하므로, 현재 적용되는 정확한 조건과 소득 요건을 꼼꼼히 확인하는 것이 중요합니다. 신생아특례대출은 출산을 앞두거나 자녀를 출산한 가구의 주거 안정을 돕기 위한 정책 금융 상품입니다.
많은 분들이 이 대출의 금리 예상방법과 조건을 궁금해하시는데, 정확한 정보를 파악하는 것이 중요합니다. 이 대출은 크게 주택 구입자금을 지원하는 신생아 특례 디딤돌대출과 전세자금을 지원하는 신생아 특례 버팀목대출로 나뉩니다.
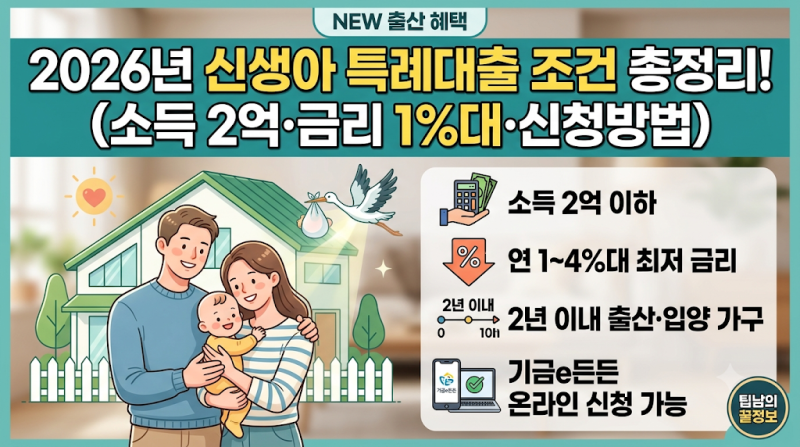
두 상품은 지원 목적뿐만 아니라 대출 한도와 적용 금리에도 차이가 있으므로 자신의 상황에 맞는 상품을 정확히 이해해야 합니다. 신생아특례대출의 가장 큰 장점은 시중 금리보다 훨씬 낮은 최저 1%대의 파격적인 금리 혜택입니다.
금리는 부부합산 소득 수준, 대출 기간에 따라 차등 적용되며, 특히 연 소득 2천만 원 이하 가구는 최저 1.6% 수준의 금리를 기대할 수 있습니다.
또한, 대출 이용 중 아이를 추가 출산할 경우 1명당 금리가 0.2%p 인하되고 특례 금리 적용 기간도 5년씩 연장되는 우대 혜택도 있습니다. 이러한 세부 조건을 통해 자신의 예상 금리를 가늠해볼 수 있습니다. 대출 한도 역시 중요한 고려사항입니다.
과거에는 디딤돌 최대 5억 원, 버팀목 최대 3억 원으로 알려졌으나, 현재는 구입자금 최대 4억 원, 전세자금 최대 2억 4천만 원이 일반적인 한도입니다.
특정 시점 계약 건에 한해 경과 기준이 적용될 수 있으므로, 현재 시점의 정확한 한도를 확인하는 것이 필수적입니다. 부부합산 소득 요건은 최대 1억 3천만 원(맞벌이 시 2억 원)이며, 순자산 기준도 충족해야 합니다.
신생아특례대출은 출산 가구에게 큰 도움이 되지만, 복잡한 조건들을 면밀히 검토하여 최적의 혜택을 누리시길 바랍니다.
과거와 달라진 대출 한도 기준이 존재하므로, 현재 적용되는 정확한 조건과 소득 요건을 꼼꼼히 확인하는 것이 중요합니다. 신생아특례대출은 출산을 앞두거나 자녀를 출산한 가구의 주거 안정을 돕기 위한 정책 금융 상품입니다.
많은 분들이 이 대출의 금리 예상방법과 조건을 궁금해하시는데, 정확한 정보를 파악하는 것이 중요합니다. 이 대출은 크게 주택 구입자금을 지원하는 신생아 특례 디딤돌대출과 전세자금을 지원하는 신생아 특례 버팀목대출로 나뉩니다.
두 상품은 지원 목적뿐만 아니라 대출 한도와 적용 금리에도 차이가 있으므로 자신의 상황에 맞는 상품을 정확히 이해해야 합니다. 신생아특례대출의 가장 큰 장점은 시중 금리보다 훨씬 낮은 최저 1%대의 파격적인 금리 혜택입니다.
금리는 부부합산 소득 수준, 대출 기간에 따라 차등 적용되며, 특히 연 소득 2천만 원 이하 가구는 최저 1.6% 수준의 금리를 기대할 수 있습니다.
또한, 대출 이용 중 아이를 추가 출산할 경우 1명당 금리가 0.2%p 인하되고 특례 금리 적용 기간도 5년씩 연장되는 우대 혜택도 있습니다. 이러한 세부 조건을 통해 자신의 예상 금리를 가늠해볼 수 있습니다. 대출 한도 역시 중요한 고려사항입니다.
과거에는 디딤돌 최대 5억 원, 버팀목 최대 3억 원으로 알려졌으나, 현재는 구입자금 최대 4억 원, 전세자금 최대 2억 4천만 원이 일반적인 한도입니다.
특정 시점 계약 건에 한해 경과 기준이 적용될 수 있으므로, 현재 시점의 정확한 한도를 확인하는 것이 필수적입니다. 부부합산 소득 요건은 최대 1억 3천만 원(맞벌이 시 2억 원)이며, 순자산 기준도 충족해야 합니다.
신생아특례대출은 출산 가구에게 큰 도움이 되지만, 복잡한 조건들을 면밀히 검토하여 최적의 혜택을 누리시길 바랍니다.