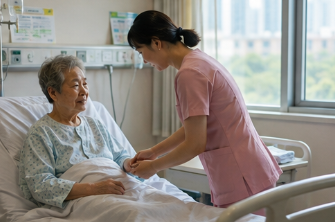

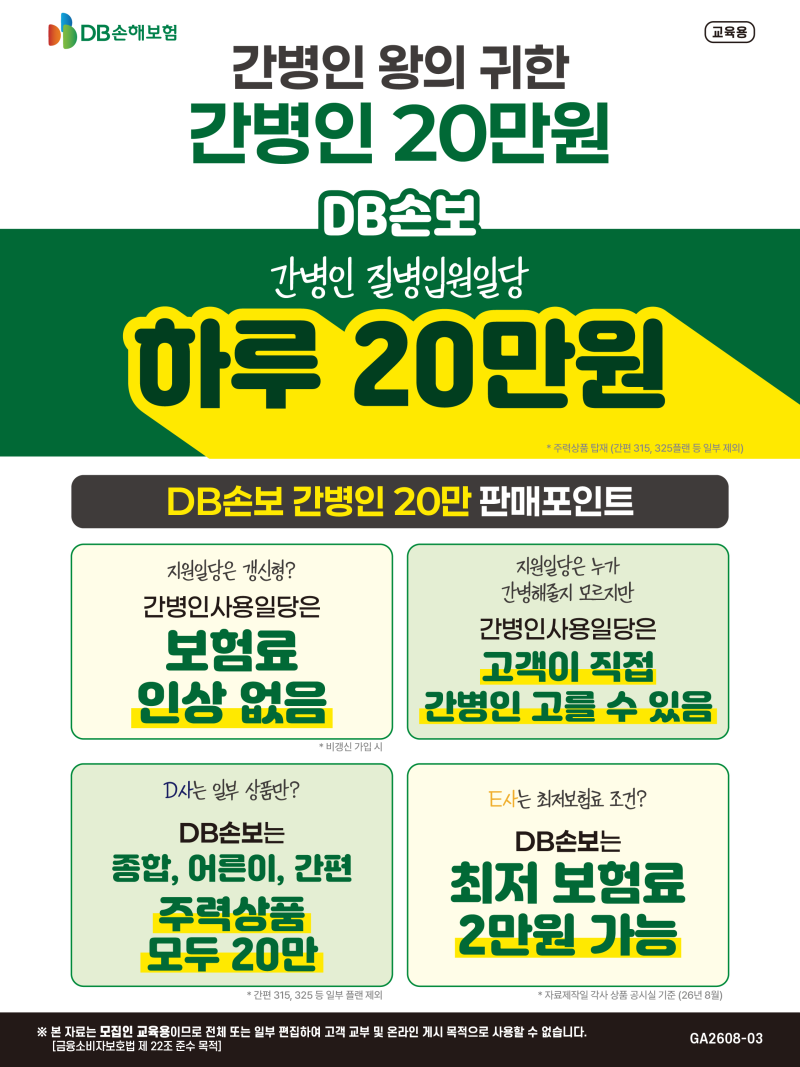
간병비 부담은 하루 13만~15만원에 달하며, 이는 '간병 파산'으로 이어질 수 있어 간병인보험의 필요성이 커지고 있습니다. 디비손해보험 간병인보험은 간병인 사용일당 방식으로, 일반병원, 요양병원, 간호·간병 통합서비스에 따라 지급 기준과 한도가 다르게 적용됩니다.
특히 2026년부터 보험금 지급 기준이 '비용'에서 '시간'으로 전환되는 추세이며, 가족 간병 보장 역시 특정 조건 충족 시에만 가능합니다. 갑작스러운 가족의 입원이나 장기 요양은 막대한 간병비로 이어져 큰 경제적 부담을 초래합니다.
사적 간병인 고용 시 하루 13만 원 이상이 소요될 수 있어, 간병 파산이라는 말이 나올 정도로 간병인보험은 이러한 위험에 대비하는 필수적인 선택이 되고 있습니다.
하지만 디비손해보험 간병인보험을 포함한 모든 상품이 동일한 보장을 제공하는 것은 아니므로, 가입 전 세부 내용을 꼼꼼히 확인하는 것이 중요합니다.
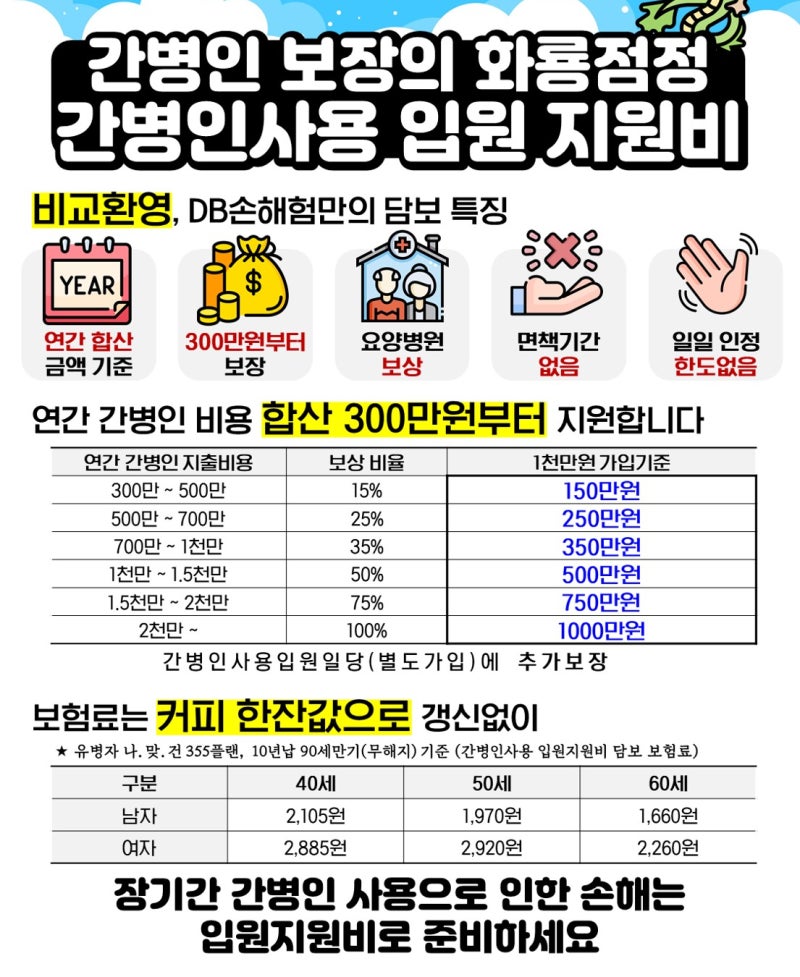
디비손해보험 간병인보험은 주로 간병인을 직접 고용하고 나중에 비용을 정액으로 돌려받는 '간병인 사용일당' 방식으로 운영됩니다.
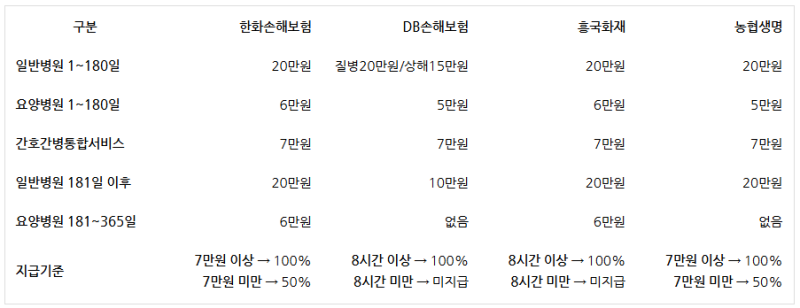
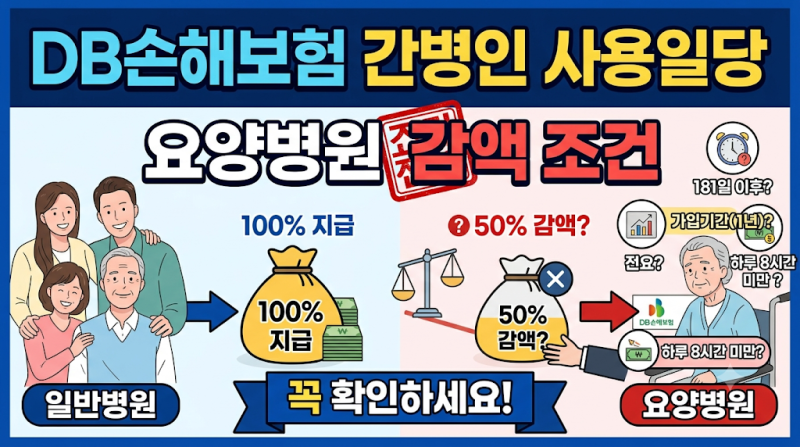
그러나 일반병원, 요양병원, 간호·간병 통합서비스에 따라 지급 기준과 한도가 다르게 적용되며, 특히 요양병원 보장 한도가 일반병원보다 낮을 수 있음을 유의해야 합니다.
2026년부터는 보험금 지급 기준이 '하루 간병비 7만원 이상'과 같은 '비용' 기준에서 '하루 8시간 이상 실제 간병'과 같은 '시간' 기준으로 전환되는 상품이 많아지고 있어, 실제 간병 시간 증빙이 중요해졌습니다.
또한, 가족이 직접 간병하는 경우에도 공식 중개 플랫폼 고용 및 증빙 서류 제출 등 까다로운 조건을 충족해야만 보장이 가능하며, 일부 상품은 가족 간병을 아예 보장에서 제외하는 약관을 포함하고 있어 주의가 필요합니다.
따라서 디비손해보험 간병인보험 가입 시에는 단순히 보장 금액만 볼 것이 아니라, 요양병원 보장 기간, 181일 이후 보장 여부, 그리고 가장 중요한 보험금 지급 기준(비용 vs 시간)과 가족 간병 보장 조건을 면밀히 검토해야 합니다.
약관을 충분히 숙지하고 자신의 상황에 맞는 최적의 상품을 선택하여 미래의 간병 리스크에 현명하게 대비하시길 바랍니다.
특히 2026년부터 보험금 지급 기준이 '비용'에서 '시간'으로 전환되는 추세이며, 가족 간병 보장 역시 특정 조건 충족 시에만 가능합니다. 갑작스러운 가족의 입원이나 장기 요양은 막대한 간병비로 이어져 큰 경제적 부담을 초래합니다.
사적 간병인 고용 시 하루 13만 원 이상이 소요될 수 있어, 간병 파산이라는 말이 나올 정도로 간병인보험은 이러한 위험에 대비하는 필수적인 선택이 되고 있습니다.
하지만 디비손해보험 간병인보험을 포함한 모든 상품이 동일한 보장을 제공하는 것은 아니므로, 가입 전 세부 내용을 꼼꼼히 확인하는 것이 중요합니다.
디비손해보험 간병인보험은 주로 간병인을 직접 고용하고 나중에 비용을 정액으로 돌려받는 '간병인 사용일당' 방식으로 운영됩니다.
그러나 일반병원, 요양병원, 간호·간병 통합서비스에 따라 지급 기준과 한도가 다르게 적용되며, 특히 요양병원 보장 한도가 일반병원보다 낮을 수 있음을 유의해야 합니다.
2026년부터는 보험금 지급 기준이 '하루 간병비 7만원 이상'과 같은 '비용' 기준에서 '하루 8시간 이상 실제 간병'과 같은 '시간' 기준으로 전환되는 상품이 많아지고 있어, 실제 간병 시간 증빙이 중요해졌습니다.
또한, 가족이 직접 간병하는 경우에도 공식 중개 플랫폼 고용 및 증빙 서류 제출 등 까다로운 조건을 충족해야만 보장이 가능하며, 일부 상품은 가족 간병을 아예 보장에서 제외하는 약관을 포함하고 있어 주의가 필요합니다.
따라서 디비손해보험 간병인보험 가입 시에는 단순히 보장 금액만 볼 것이 아니라, 요양병원 보장 기간, 181일 이후 보장 여부, 그리고 가장 중요한 보험금 지급 기준(비용 vs 시간)과 가족 간병 보장 조건을 면밀히 검토해야 합니다.
약관을 충분히 숙지하고 자신의 상황에 맞는 최적의 상품을 선택하여 미래의 간병 리스크에 현명하게 대비하시길 바랍니다.