
태아보험은 같은 보험료라도 보험사별 보장 내용과 특약 구성이 크게 다릅니다. 가입 시기는 임신 12주 이전에 상담받는 것이 유리하며, 이후에는 심사 기준이 달라질 수 있습니다.
선천이상, 신생아 질병 입원일당, 응급실 내원비 등은 일반 보험으로 보장받기 어려운 필수 특약입니다. 많은 예비 부모들이 태아보험순위를 검색하며 가입을 고민하지만, 단순히 순위나 가격만으로 보험을 선택하는 것은 위험할 수 있습니다.
각 보험사마다 보장 내용과 특약 구성이 천차만별이며, 심지어 같은 보험료대에서도 제공하는 혜택이 크게 달라지기 때문입니다.
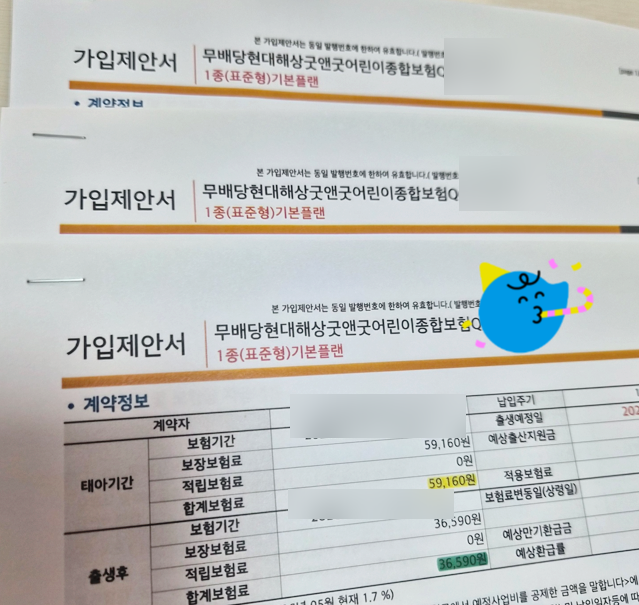
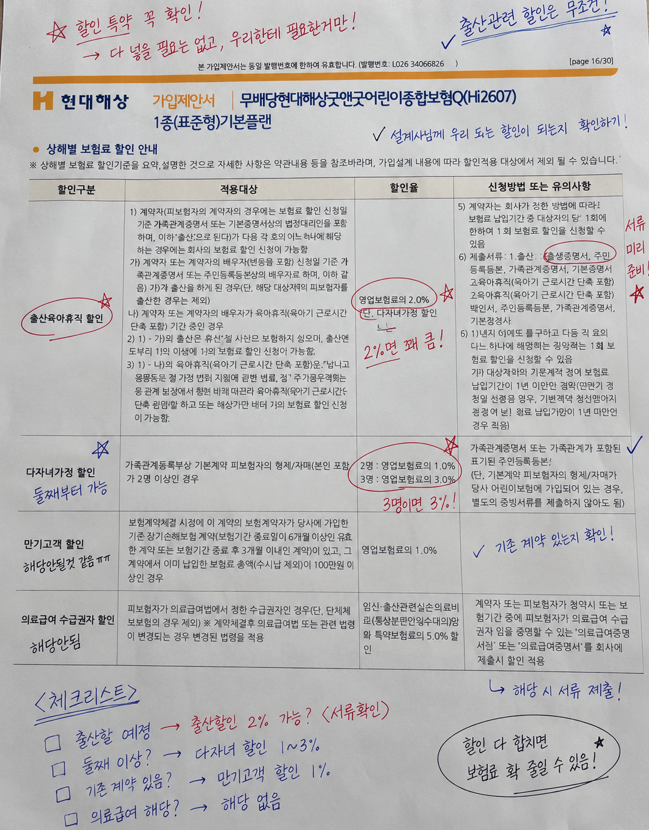
현대해상, DB, KB손해보험, 메리츠화재 등 여러 보험사의 설계안을 비교해보면 출생 전후 보험료 차이나 특정 보장의 지급 조건, 한도 등에서 예상치 못한 차이를 발견할 수 있습니다.
태아보험 가입 시기는 임신 22주 이내로 알려져 있지만, 실제로는 임신 12주 이전에 상담을 시작하는 것이 좋습니다. 12주 이후에는 기형아 검사나 NIPT 검사 결과에 따라 추가 서류가 필요하거나 심사 기준, 필수 특약 구성이 달라질 수 있기 때문입니다.
다이렉트 보험이 편리해 보이지만, 저체중아, 조산, NICU 입원, 선천이상 등 생소한 담보들을 혼자 판단하기 어렵다면 비교사이트를 통해 전문가의 도움을 받는 것이 현명합니다.
특히 선천성이상 수술비, 신생아 질병 입원일당(인큐베이터/중환자실), 응급실 내원비와 같은 특약은 신생아에게 발생할 수 있는 주요 위험을 대비하는 데 필수적입니다.
구순구개열 같은 선천성 질환이나 신생아의 잦은 입원, 응급실 방문은 일반 실비나 성인 보험으로는 보장받기 어렵고 비용 부담이 크므로, 태아보험 가입 시 이러한 필수 특약들을 꼼꼼히 확인하고 자녀의 건강을 위한 최적의 설계를 찾는 것이 중요합니다.
선천이상, 신생아 질병 입원일당, 응급실 내원비 등은 일반 보험으로 보장받기 어려운 필수 특약입니다. 많은 예비 부모들이 태아보험순위를 검색하며 가입을 고민하지만, 단순히 순위나 가격만으로 보험을 선택하는 것은 위험할 수 있습니다.
각 보험사마다 보장 내용과 특약 구성이 천차만별이며, 심지어 같은 보험료대에서도 제공하는 혜택이 크게 달라지기 때문입니다.
현대해상, DB, KB손해보험, 메리츠화재 등 여러 보험사의 설계안을 비교해보면 출생 전후 보험료 차이나 특정 보장의 지급 조건, 한도 등에서 예상치 못한 차이를 발견할 수 있습니다.
태아보험 가입 시기는 임신 22주 이내로 알려져 있지만, 실제로는 임신 12주 이전에 상담을 시작하는 것이 좋습니다. 12주 이후에는 기형아 검사나 NIPT 검사 결과에 따라 추가 서류가 필요하거나 심사 기준, 필수 특약 구성이 달라질 수 있기 때문입니다.
다이렉트 보험이 편리해 보이지만, 저체중아, 조산, NICU 입원, 선천이상 등 생소한 담보들을 혼자 판단하기 어렵다면 비교사이트를 통해 전문가의 도움을 받는 것이 현명합니다.
특히 선천성이상 수술비, 신생아 질병 입원일당(인큐베이터/중환자실), 응급실 내원비와 같은 특약은 신생아에게 발생할 수 있는 주요 위험을 대비하는 데 필수적입니다.
구순구개열 같은 선천성 질환이나 신생아의 잦은 입원, 응급실 방문은 일반 실비나 성인 보험으로는 보장받기 어렵고 비용 부담이 크므로, 태아보험 가입 시 이러한 필수 특약들을 꼼꼼히 확인하고 자녀의 건강을 위한 최적의 설계를 찾는 것이 중요합니다.