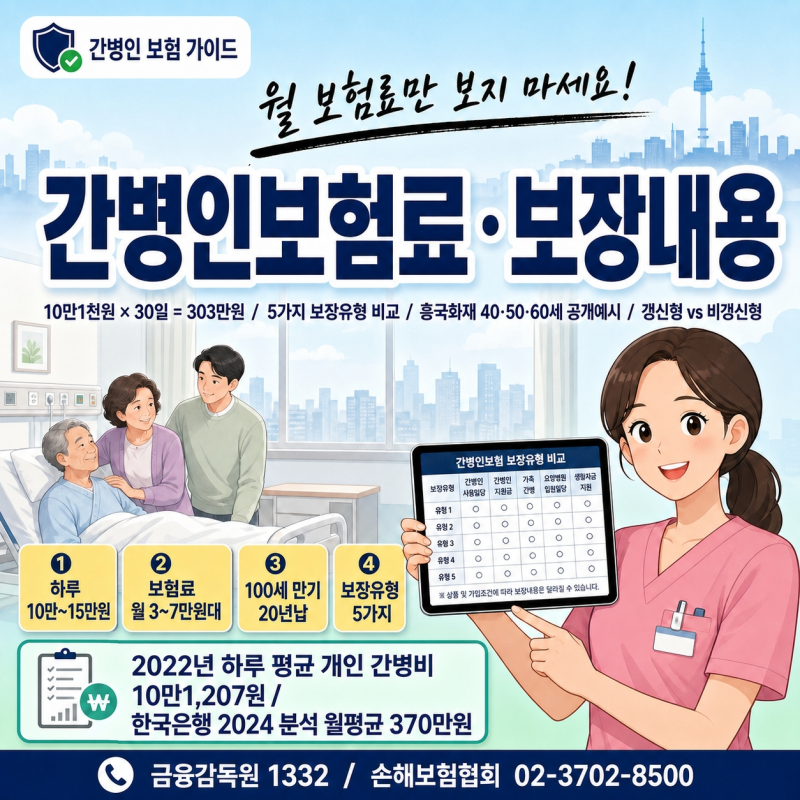

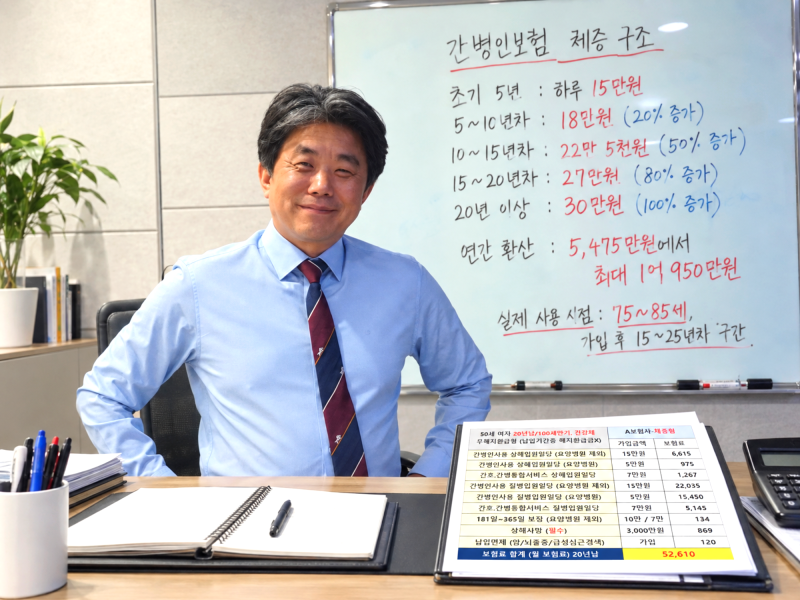
간병인 보험료는 가입자의 나이, 성별, 직업, 납입기간, 보장 내용 등에 따라 달라지며, 정해진 한 가지 가격이 없습니다. 현재 간병인 인건비는 하루 15~20만원, 월 400~500만원 수준으로, 미래의 인상될 간병비를 감당할 수 있는 보장 설계가 중요합니다.
저렴한 보험료만 보고 가입할 경우, 요양병원 보장 제외나 낮은 일당 등 숨겨진 조건이 있을 수 있으므로, 보장 내용을 꼼꼼히 확인해야 합니다. 간병인 보험료 얼마라는 질문은 많은 분들이 간병보험 가입을 고려할 때 가장 먼저 떠올리는 궁금증입니다.
하지만 간병보험료는 단순히 '월 얼마'로 단정 지을 수 없는 복합적인 요소를 가지고 있습니다. 가입자의 나이, 성별, 직업, 납입기간, 만기, 그리고 어떤 보장을 선택하느냐에 따라 천차만별로 달라지기 때문입니다.
인터넷에서 흔히 보이는 특정 금액만 보고 자신의 상황에 대입하는 것은 오해를 불러일으킬 수 있으며, 자칫 중요한 보장을 놓치거나 불필요한 지출을 하게 될 수도 있습니다.
따라서 간병보험료를 제대로 이해하고 합리적인 선택을 하기 위해서는 단순히 금액 비교를 넘어선 심층적인 분석이 필요합니다. 실제 간병인 인건비는 현재 하루 15만원에서 20만원, 한 달 기준 400만원에서 500만원에 육박합니다.
미래에는 물가 상승에 따라 이 비용이 더욱 오를 것이 분명하므로, 간병보험 설계 시에는 훗날 발생할 간병비를 충분히 감당할 수 있는지를 최우선으로 고려해야 합니다.
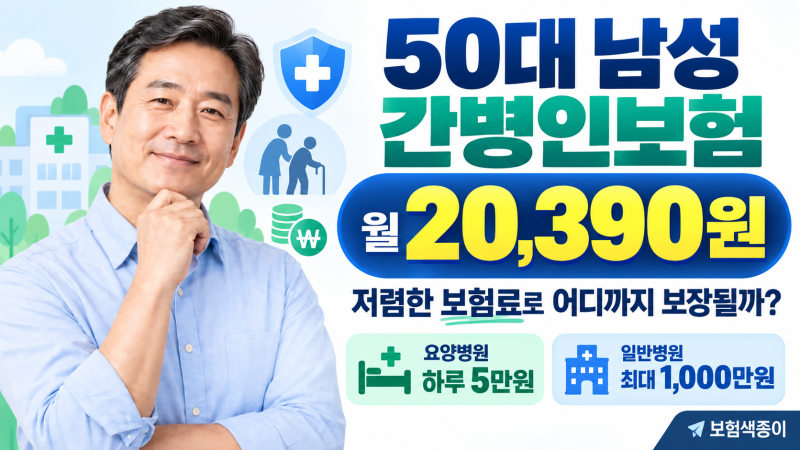
특히, 같은 보장이라도 40세에 가입하면 월 3만원대, 60세에 가입하면 5만원대로 보험료가 두 배 가까이 차이 나는 것처럼, 나이가 곧 보험료에 직결되므로 가입 시점을 미룰수록 더 비싼 비용을 지불하게 됩니다.
또한, 월 3만원대와 같이 지나치게 저렴한 견적은 요양병원 담보가 빠져 있거나 일당이 10만원 이하로 책정되어 실제 간병비에 턱없이 부족할 가능성이 큽니다. 간병인보험의 약점인 인플레이션을 보완하기 위해 체증형 설계를 고려하는 것도 현명한 방법입니다.
체증형은 가입 후 시간이 지남에 따라 일당이 계단식으로 증가하여 미래의 인건비 상승에 대비할 수 있도록 돕습니다.
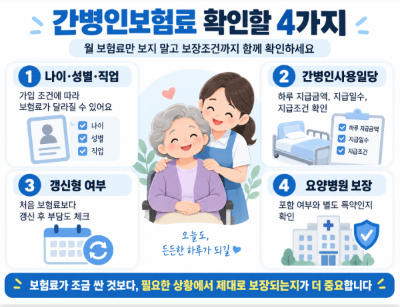
결론적으로 간병인 보험료 얼마가 적당한지를 판단할 때는 현재의 월 납입액만 볼 것이 아니라, 실제 간병이 필요한 시점에 충분한 보장을 받을 수 있는지, 그리고 가입자의 조건과 보장 내용이 합리적으로 설계되었는지를 종합적으로 검토해야 합니다.
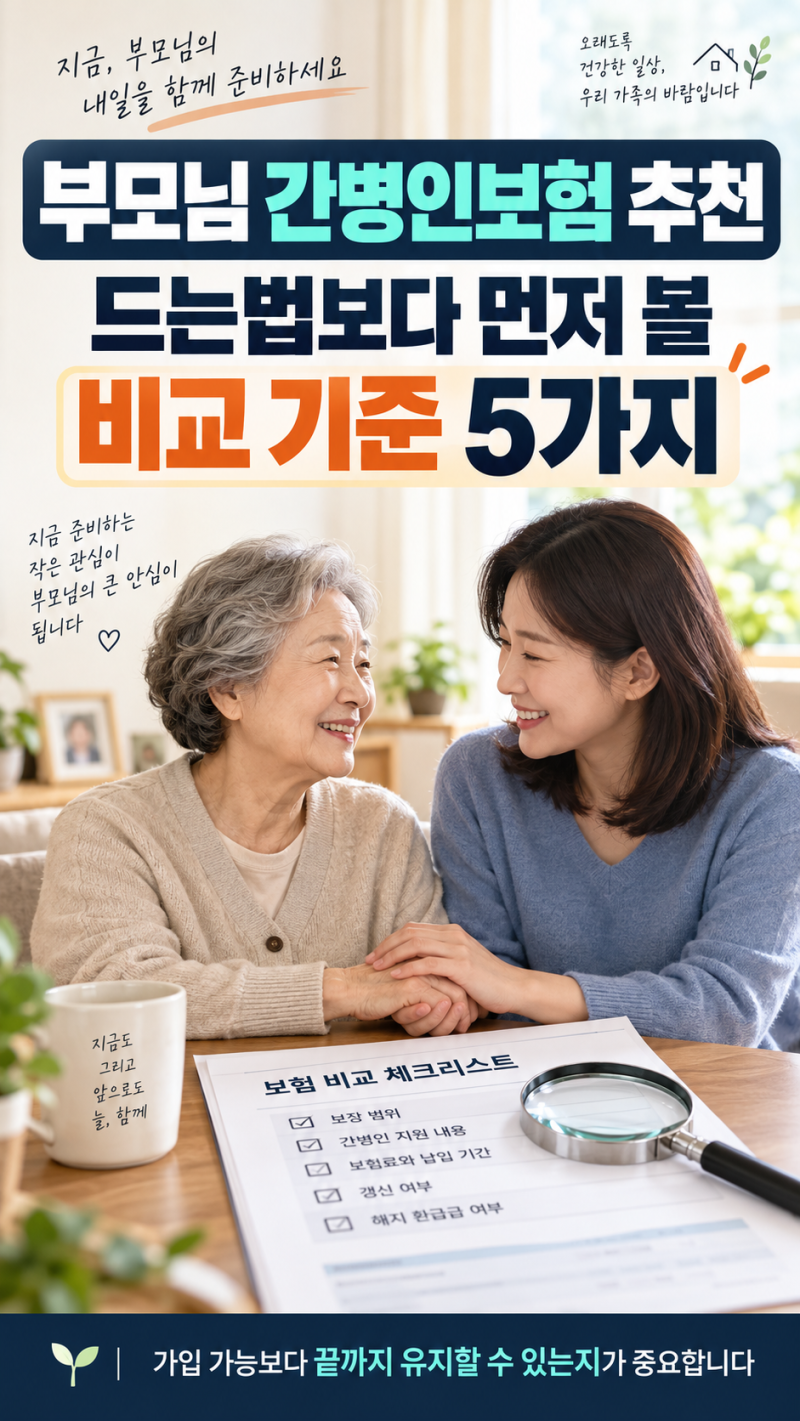
갱신형 상품의 경우 갱신 시 보험료 변동 가능성을 반드시 확인하고, 간병인 사용일당과 간병인 지원방식의 차이, 요양병원 보장 여부 등 세부 약관을 꼼꼼히 살펴보는 것이 중요합니다.
단순히 '얼마'라는 숫자에 현혹되지 않고, 자신의 미래를 위한 든든한 대비책으로서 간병보험을 신중하게 선택하시길 바랍니다.
저렴한 보험료만 보고 가입할 경우, 요양병원 보장 제외나 낮은 일당 등 숨겨진 조건이 있을 수 있으므로, 보장 내용을 꼼꼼히 확인해야 합니다. 간병인 보험료 얼마라는 질문은 많은 분들이 간병보험 가입을 고려할 때 가장 먼저 떠올리는 궁금증입니다.
하지만 간병보험료는 단순히 '월 얼마'로 단정 지을 수 없는 복합적인 요소를 가지고 있습니다. 가입자의 나이, 성별, 직업, 납입기간, 만기, 그리고 어떤 보장을 선택하느냐에 따라 천차만별로 달라지기 때문입니다.
인터넷에서 흔히 보이는 특정 금액만 보고 자신의 상황에 대입하는 것은 오해를 불러일으킬 수 있으며, 자칫 중요한 보장을 놓치거나 불필요한 지출을 하게 될 수도 있습니다.
따라서 간병보험료를 제대로 이해하고 합리적인 선택을 하기 위해서는 단순히 금액 비교를 넘어선 심층적인 분석이 필요합니다. 실제 간병인 인건비는 현재 하루 15만원에서 20만원, 한 달 기준 400만원에서 500만원에 육박합니다.
미래에는 물가 상승에 따라 이 비용이 더욱 오를 것이 분명하므로, 간병보험 설계 시에는 훗날 발생할 간병비를 충분히 감당할 수 있는지를 최우선으로 고려해야 합니다.
특히, 같은 보장이라도 40세에 가입하면 월 3만원대, 60세에 가입하면 5만원대로 보험료가 두 배 가까이 차이 나는 것처럼, 나이가 곧 보험료에 직결되므로 가입 시점을 미룰수록 더 비싼 비용을 지불하게 됩니다.
또한, 월 3만원대와 같이 지나치게 저렴한 견적은 요양병원 담보가 빠져 있거나 일당이 10만원 이하로 책정되어 실제 간병비에 턱없이 부족할 가능성이 큽니다. 간병인보험의 약점인 인플레이션을 보완하기 위해 체증형 설계를 고려하는 것도 현명한 방법입니다.
체증형은 가입 후 시간이 지남에 따라 일당이 계단식으로 증가하여 미래의 인건비 상승에 대비할 수 있도록 돕습니다.
결론적으로 간병인 보험료 얼마가 적당한지를 판단할 때는 현재의 월 납입액만 볼 것이 아니라, 실제 간병이 필요한 시점에 충분한 보장을 받을 수 있는지, 그리고 가입자의 조건과 보장 내용이 합리적으로 설계되었는지를 종합적으로 검토해야 합니다.
갱신형 상품의 경우 갱신 시 보험료 변동 가능성을 반드시 확인하고, 간병인 사용일당과 간병인 지원방식의 차이, 요양병원 보장 여부 등 세부 약관을 꼼꼼히 살펴보는 것이 중요합니다.
단순히 '얼마'라는 숫자에 현혹되지 않고, 자신의 미래를 위한 든든한 대비책으로서 간병보험을 신중하게 선택하시길 바랍니다.