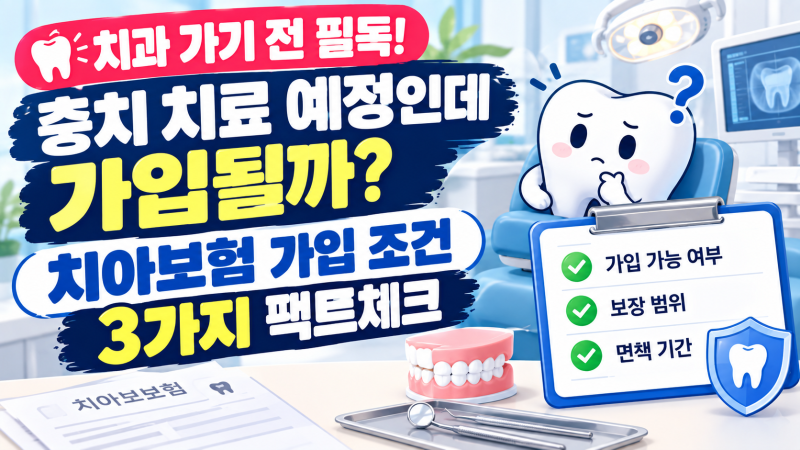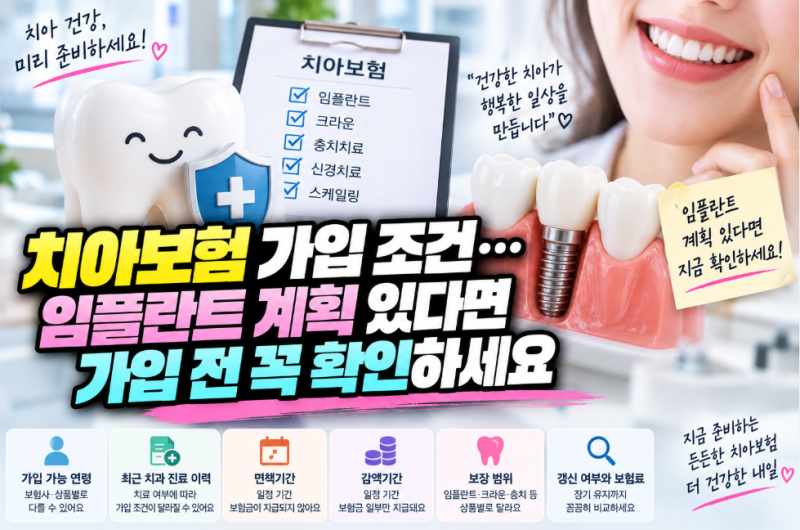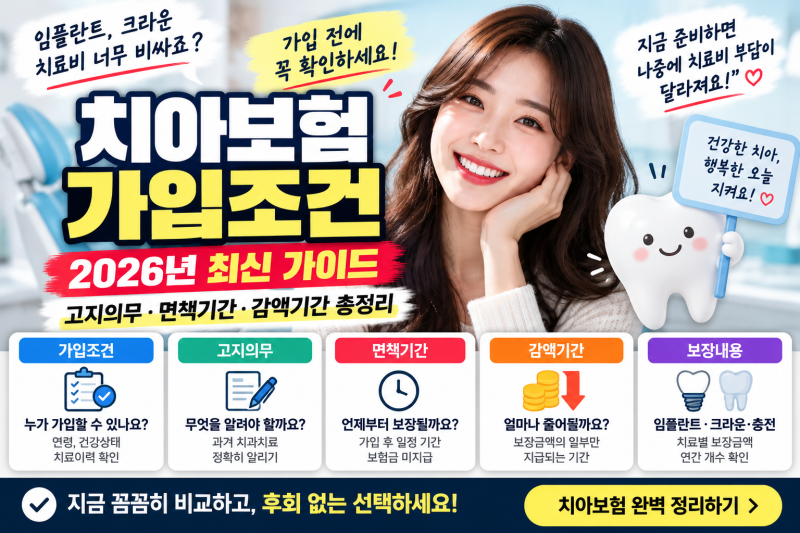

치아보험은 치통 시작 후 가입 시 보장을 제대로 받기 어려우며, 고지의무와 면책기간 규정이 까다롭습니다. 가입 전 1년 이내 충치 치료/진단, 5년 이내 잇몸병 수술/발치, 현재 틀니 착용 여부 등 3대 고지의무를 정확히 알려야 합니다.
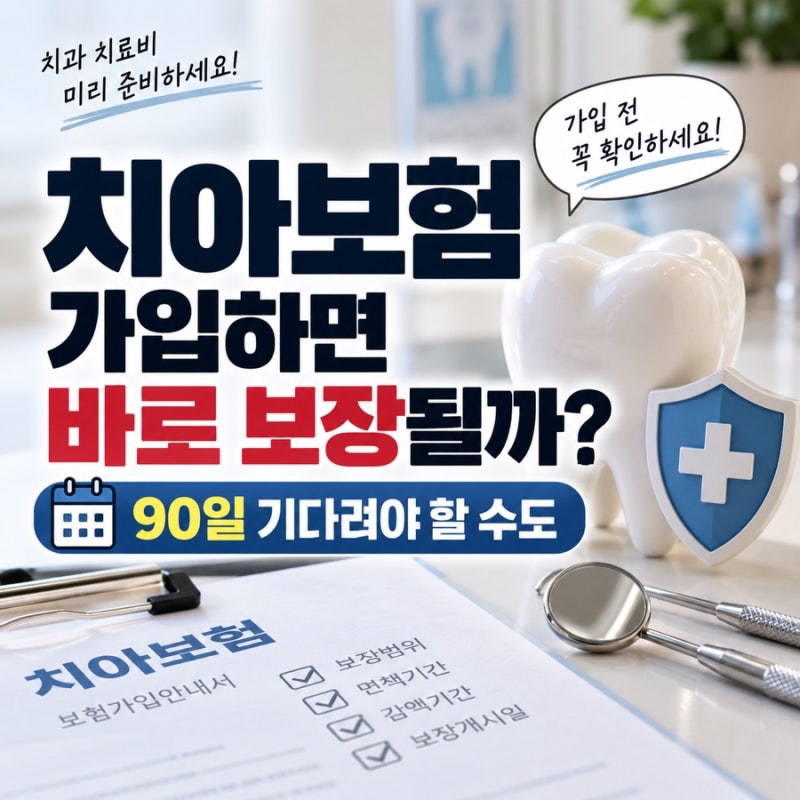
가입 후에도 면책기간(90일) 동안은 보험금이 지급되지 않으며, 감액기간(1년 이내 50% 지급)이 적용되므로 즉시 보장되지 않습니다. 치아보험 가입을 고려하는 많은 분들이 치과 치료가 필요할 때 바로 보험 혜택을 받을 수 있을 것이라 생각합니다.
하지만 치아보험은 일반적인 실손보험과 달리 가입 직후부터 모든 치료를 보장하지 않는다는 중요한 사실을 알아야 합니다. 특히 치통이 시작되어 치과 방문을 앞두고 있다면, 원하는 보장을 제대로 받기 어려울 수 있습니다.
이는 치아보험 특유의 까다로운 가입 조건과 보장 개시 규정 때문입니다. 치아보험은 가입 시 3대 고지의무를 매우 엄격하게 적용합니다.
1년 이내 충치 치료나 진단, 5년 이내 잇몸병 수술이나 발치, 현재 틀니 착용 여부 등이 이에 해당하며, 이 중 하나라도 "예"에 해당하면 가입이 거절되거나 해당 치아 부위가 보장에서 제외될 수 있습니다.
단순한 치과 검진에서 충치 소견만 받았더라도 고지 대상이 될 수 있으니 주의해야 합니다.
또한, 가입 심사를 통과했더라도 면책기간(보통 90일) 동안은 충치나 잇몸병 치료에 대한 보험금이 전혀 지급되지 않으며, 레진이나 임플란트 같은 고액 치료에는 감액기간(보통 1년 이내 50% 지급)이 적용되어 약정 금액의 일부만 받을 수 있습니다.
따라서 치아보험가입 전에는 반드시 고지의무 사항을 정확히 확인하고, 면책기간과 감액기간 등 약관 내용을 꼼꼼히 살펴보는 것이 중요합니다.
단순 스케일링이나 미용 목적의 교정, 사랑니 발치 등은 고지 대상이 아니지만, 그 외 치료 이력이나 진단 여부는 신중하게 고지해야 합니다.
잘못된 고지는 추후 보험금 지급 거절이나 계약 해지로 이어질 수 있으므로, 충분한 이해를 바탕으로 신중하게 가입을 결정해야 합니다.
가입 후에도 면책기간(90일) 동안은 보험금이 지급되지 않으며, 감액기간(1년 이내 50% 지급)이 적용되므로 즉시 보장되지 않습니다. 치아보험 가입을 고려하는 많은 분들이 치과 치료가 필요할 때 바로 보험 혜택을 받을 수 있을 것이라 생각합니다.
하지만 치아보험은 일반적인 실손보험과 달리 가입 직후부터 모든 치료를 보장하지 않는다는 중요한 사실을 알아야 합니다. 특히 치통이 시작되어 치과 방문을 앞두고 있다면, 원하는 보장을 제대로 받기 어려울 수 있습니다.
이는 치아보험 특유의 까다로운 가입 조건과 보장 개시 규정 때문입니다. 치아보험은 가입 시 3대 고지의무를 매우 엄격하게 적용합니다.
1년 이내 충치 치료나 진단, 5년 이내 잇몸병 수술이나 발치, 현재 틀니 착용 여부 등이 이에 해당하며, 이 중 하나라도 "예"에 해당하면 가입이 거절되거나 해당 치아 부위가 보장에서 제외될 수 있습니다.
단순한 치과 검진에서 충치 소견만 받았더라도 고지 대상이 될 수 있으니 주의해야 합니다.
또한, 가입 심사를 통과했더라도 면책기간(보통 90일) 동안은 충치나 잇몸병 치료에 대한 보험금이 전혀 지급되지 않으며, 레진이나 임플란트 같은 고액 치료에는 감액기간(보통 1년 이내 50% 지급)이 적용되어 약정 금액의 일부만 받을 수 있습니다.
따라서 치아보험가입 전에는 반드시 고지의무 사항을 정확히 확인하고, 면책기간과 감액기간 등 약관 내용을 꼼꼼히 살펴보는 것이 중요합니다.
단순 스케일링이나 미용 목적의 교정, 사랑니 발치 등은 고지 대상이 아니지만, 그 외 치료 이력이나 진단 여부는 신중하게 고지해야 합니다.
잘못된 고지는 추후 보험금 지급 거절이나 계약 해지로 이어질 수 있으므로, 충분한 이해를 바탕으로 신중하게 가입을 결정해야 합니다.