많은 온라인 '어린이보험순위'는 실제 가입 조건과 다르거나 광고성 정보일 수 있습니다. 3대 질환(암, 뇌, 심장) 진단비 한도와 뇌혈관/허혈성 질환 보장 여부, 무해지환급형 여부를 기준으로 선택해야 합니다.
불필요한 특약을 정리하고 실제 필요한 보장 위주로 설계하면 월 보험료를 크게 절감할 수 있습니다. 어린이보험 가입을 고려할 때 많은 부모님들이 가장 먼저 찾아보는 정보는 바로 '어린이보험순위'입니다.
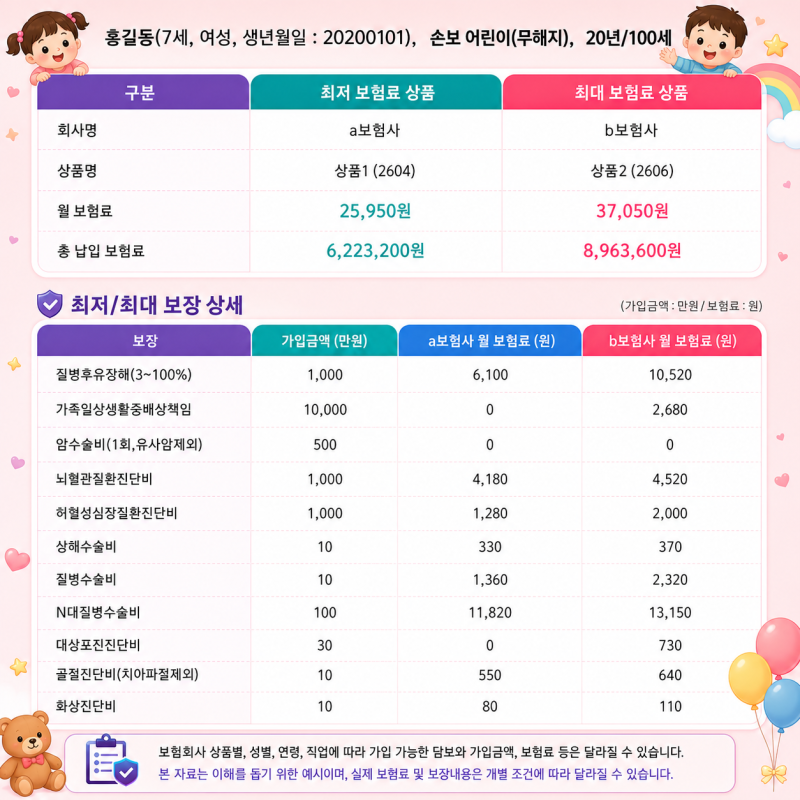
하지만 시중에 떠도는 단순한 순위표나 월 보험료 비교표만으로는 우리 아이에게 정말 필요한 보장을 제대로 선택하기 어렵다는 사실을 아셔야 합니다.
인터넷에 공개된 순위 중 상당수는 특정 보험사의 광고이거나 설계사 수수료가 높은 상품 위주로 구성되어 있을 가능성이 큽니다. 따라서 겉으로 보이는 순위보다는 실제 보장 내용을 꼼꼼히 들여다보는 안목이 중요합니다.
진정한 어린이보험의 가치는 자잘한 보장보다는 아이의 미래를 좌우할 수 있는 큰 질병에 대한 든든한 대비책에 있습니다.
특히 암, 뇌, 심장 등 3대 질환 진단비의 한도가 충분한지, 그리고 뇌혈관 질환이나 허혈성 심장 질환처럼 보장 범위가 넓은 특약이 포함되어 있는지를 최우선으로 확인해야 합니다.
단순히 '뇌출혈'이나 '급성심근경색'만 보장하는 상품은 보장 범위가 좁아 실제 위기 상황에서 충분한 도움을 받지 못할 수 있습니다.
또한, 중도 해지 시 환급금이 없는 대신 월 납입 부담을 줄인 무저해지환급형 상품의 장단점을 명확히 이해하고 우리 가정의 재정 상황에 맞춰 선택하는 지혜가 필요합니다.
실제로 손해보험협회의 공식 통계에 따르면 2026년 4월 기준 현대해상이 어린이보험 시장 점유율 1위를 차지하고 있지만, 상위권 보험사들 사이에서도 계약 증감에 뚜렷한 양극화 현상이 나타나고 있습니다.
이는 단순히 시장 점유율이 높다고 해서 무조건 좋은 상품이라고 단정할 수 없음을 시사합니다. 기존에 가입한 어린이보험이 있더라도, 아이의 성장과 함께 보장 내용이 적절한지 주기적으로 점검하는 것이 중요합니다.
불필요하거나 중복되는 특약을 정리하고, 아이의 나이와 건강 상태, 그리고 가정의 예산에 맞춰 꼭 필요한 보장 위주로 재설계한다면 월 6만원에 달하던 보험료를 3만원대로 절감하면서도 핵심 보장은 더욱 강화할 수 있습니다.
겉으로만 화려한 순위보다는 내 아이에게 최적화된 맞춤형 설계를 통해 든든한 미래를 준비하시길 바랍니다.
불필요한 특약을 정리하고 실제 필요한 보장 위주로 설계하면 월 보험료를 크게 절감할 수 있습니다. 어린이보험 가입을 고려할 때 많은 부모님들이 가장 먼저 찾아보는 정보는 바로 '어린이보험순위'입니다.
하지만 시중에 떠도는 단순한 순위표나 월 보험료 비교표만으로는 우리 아이에게 정말 필요한 보장을 제대로 선택하기 어렵다는 사실을 아셔야 합니다.
인터넷에 공개된 순위 중 상당수는 특정 보험사의 광고이거나 설계사 수수료가 높은 상품 위주로 구성되어 있을 가능성이 큽니다. 따라서 겉으로 보이는 순위보다는 실제 보장 내용을 꼼꼼히 들여다보는 안목이 중요합니다.
진정한 어린이보험의 가치는 자잘한 보장보다는 아이의 미래를 좌우할 수 있는 큰 질병에 대한 든든한 대비책에 있습니다.
특히 암, 뇌, 심장 등 3대 질환 진단비의 한도가 충분한지, 그리고 뇌혈관 질환이나 허혈성 심장 질환처럼 보장 범위가 넓은 특약이 포함되어 있는지를 최우선으로 확인해야 합니다.
단순히 '뇌출혈'이나 '급성심근경색'만 보장하는 상품은 보장 범위가 좁아 실제 위기 상황에서 충분한 도움을 받지 못할 수 있습니다.
또한, 중도 해지 시 환급금이 없는 대신 월 납입 부담을 줄인 무저해지환급형 상품의 장단점을 명확히 이해하고 우리 가정의 재정 상황에 맞춰 선택하는 지혜가 필요합니다.
실제로 손해보험협회의 공식 통계에 따르면 2026년 4월 기준 현대해상이 어린이보험 시장 점유율 1위를 차지하고 있지만, 상위권 보험사들 사이에서도 계약 증감에 뚜렷한 양극화 현상이 나타나고 있습니다.
이는 단순히 시장 점유율이 높다고 해서 무조건 좋은 상품이라고 단정할 수 없음을 시사합니다. 기존에 가입한 어린이보험이 있더라도, 아이의 성장과 함께 보장 내용이 적절한지 주기적으로 점검하는 것이 중요합니다.
불필요하거나 중복되는 특약을 정리하고, 아이의 나이와 건강 상태, 그리고 가정의 예산에 맞춰 꼭 필요한 보장 위주로 재설계한다면 월 6만원에 달하던 보험료를 3만원대로 절감하면서도 핵심 보장은 더욱 강화할 수 있습니다.
겉으로만 화려한 순위보다는 내 아이에게 최적화된 맞춤형 설계를 통해 든든한 미래를 준비하시길 바랍니다.