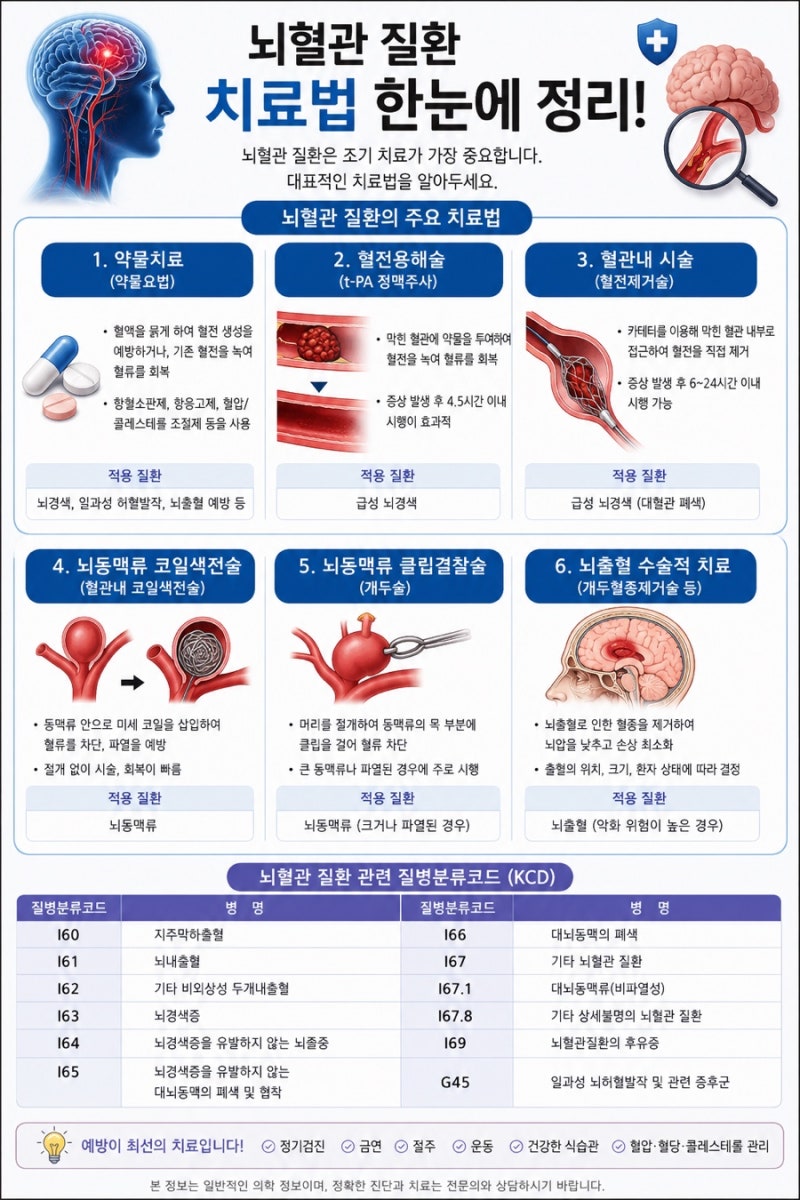
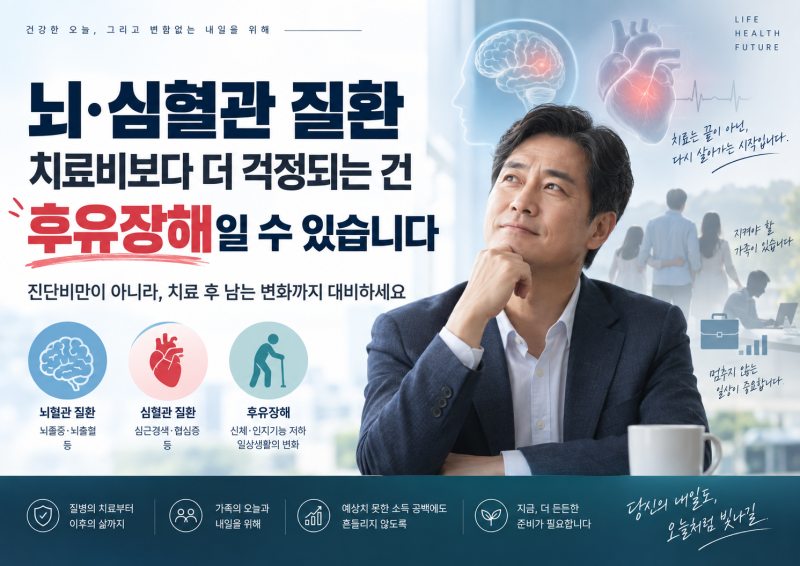
뇌심혈관질환은 진단금만으로는 부족하며, 수술, 중환자실 치료, 재활 등 치료 과정 전반에 대한 대비가 중요합니다. 치료 후에도 마비, 언어장애 등 후유장해가 남을 수 있으며, 이는 장기간 소득 상실로 이어져 병원비보다 큰 부담이 됩니다.
환자 수와 진료비가 지속적으로 증가하고 있어, 발병 후 재활 및 장기 관리에 드는 비용까지 고려한 보험 설계가 필수적입니다. 뇌심혈관질환 보험을 준비할 때 많은 분들이 진단금 보장에만 집중하는 경향이 있습니다.
하지만 실제 블로그 분석 결과, 뇌심혈관질환은 진단 이후의 치료 과정과 장기적인 후유증 관리가 훨씬 더 큰 부담으로 작용한다는 사실이 드러났습니다. 단순히 진단금만으로는 질병의 모든 단계를 충분히 대비하기 어렵습니다.
뇌심혈관질환은 진단 후 수술, 중환자실 치료, 장기간의 재활 과정이 필수적입니다. 특히 뇌졸중 생존 환자의 약 40%에서 75%가 마비, 언어장애, 인지 저하와 같은 심각한 후유증을 겪습니다.
이러한 후유장해는 신체적 불편함을 넘어, 정상적인 경제 활동을 어렵게 만들어 장기간 소득 상실이라는 막대한 재정적 압박으로 이어질 수 있습니다. 통계적으로도 환자 수보다 진료비 증가 속도가 더 빠르며, 개인당 치료 비용이 커지고 있습니다.
따라서 뇌심혈관질환 보험은 진단비뿐만 아니라 치료 단계별 비용, 후유장해로 인한 소득 감소까지 포괄적으로 대비할 수 있도록 설계되어야 합니다.
과거 진단비 중심의 보험 설계에서 벗어나, 실제 치료와 회복에 필요한 모든 과정을 아우르는 종합적인 보장 플랜을 선택하는 것이 중요합니다. 이는 질병 발생 시 경제적 어려움 없이 온전히 치료와 재활에 집중할 수 있는 기반을 마련해 줄 것입니다.
환자 수와 진료비가 지속적으로 증가하고 있어, 발병 후 재활 및 장기 관리에 드는 비용까지 고려한 보험 설계가 필수적입니다. 뇌심혈관질환 보험을 준비할 때 많은 분들이 진단금 보장에만 집중하는 경향이 있습니다.
하지만 실제 블로그 분석 결과, 뇌심혈관질환은 진단 이후의 치료 과정과 장기적인 후유증 관리가 훨씬 더 큰 부담으로 작용한다는 사실이 드러났습니다. 단순히 진단금만으로는 질병의 모든 단계를 충분히 대비하기 어렵습니다.
뇌심혈관질환은 진단 후 수술, 중환자실 치료, 장기간의 재활 과정이 필수적입니다. 특히 뇌졸중 생존 환자의 약 40%에서 75%가 마비, 언어장애, 인지 저하와 같은 심각한 후유증을 겪습니다.
이러한 후유장해는 신체적 불편함을 넘어, 정상적인 경제 활동을 어렵게 만들어 장기간 소득 상실이라는 막대한 재정적 압박으로 이어질 수 있습니다. 통계적으로도 환자 수보다 진료비 증가 속도가 더 빠르며, 개인당 치료 비용이 커지고 있습니다.
따라서 뇌심혈관질환 보험은 진단비뿐만 아니라 치료 단계별 비용, 후유장해로 인한 소득 감소까지 포괄적으로 대비할 수 있도록 설계되어야 합니다.
과거 진단비 중심의 보험 설계에서 벗어나, 실제 치료와 회복에 필요한 모든 과정을 아우르는 종합적인 보장 플랜을 선택하는 것이 중요합니다. 이는 질병 발생 시 경제적 어려움 없이 온전히 치료와 재활에 집중할 수 있는 기반을 마련해 줄 것입니다.