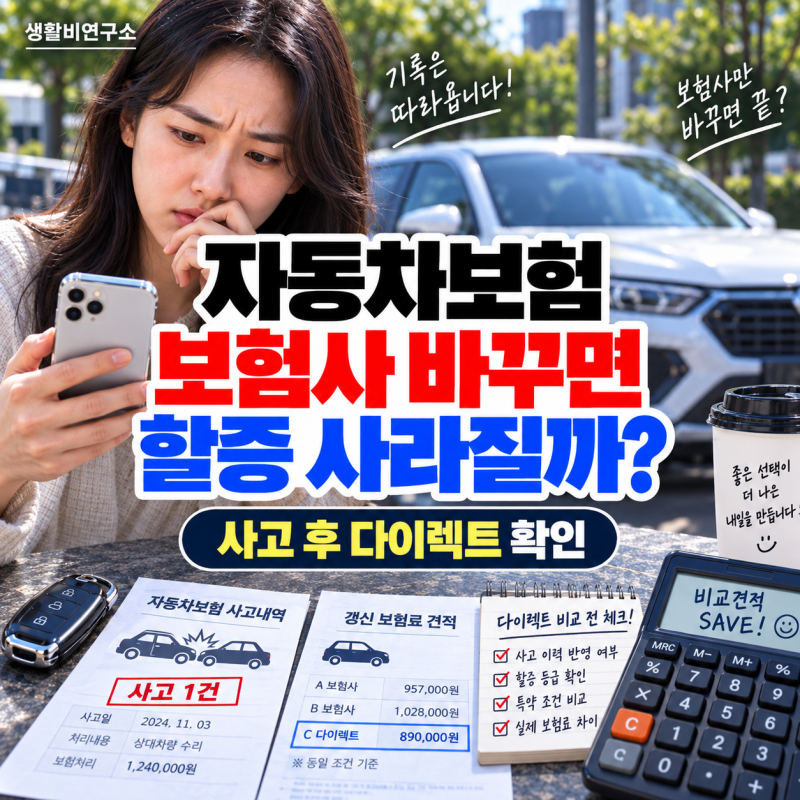

보험사를 변경해도 기존 사고이력과 할인·할증 등급은 그대로 유지되며 리셋되지 않습니다. 다이렉트 자동차보험은 설계사 수수료가 없어 대면 가입보다 평균 15~20% 저렴하지만, 사고 보상 서비스는 동일합니다.
매년 새로운 할인 특약이 생기므로, 갱신 전 만기일과 운전 환경 변화를 꼼꼼히 확인하여 보험료를 절약해야 합니다. 자동차보험 갱신 시기가 다가오면 많은 운전자가 보험료 부담을 줄이기 위해 자동차보험갈아타기를 고민합니다.
특히 사고 이력이 있는 경우, 보험사를 바꾸면 기존 사고 기록이 사라지고 보험료가 리셋될 것이라는 오해를 하기도 합니다.
하지만 실제로는 보험사를 변경하더라도 운전자의 과거 3년간 사고 이력과 할인·할증 등급은 보험개발원을 통해 모든 보험사에 공유되므로, 단순히 보험사만 바꾼다고 해서 사고 이력이 사라지거나 등급이 초기화되지 않습니다.
사고 기록은 운전자를 따라다니는 중요한 평가 자료인 셈입니다. 그럼에도 불구하고 자동차보험갈아타기를 통해 보험료를 절약할 수 있는 중요한 이유가 있습니다. 바로 다이렉트 보험의 활용입니다.
다이렉트 자동차보험은 설계사를 통하지 않고 고객이 직접 온라인으로 가입하기 때문에, 설계사 수수료나 지점 유지비 등 중간 유통 마진이 절감되어 대면 가입 대비 평균 15%에서 20% 이상 저렴합니다.
중요한 점은 가격은 저렴하지만 사고 발생 시 긴급출동이나 보상 서비스는 오프라인 가입자와 100% 동일한 전국 네트워크를 사용한다는 것입니다.
또한, '자기신체사고' 대신 '자동차상해' 특약을 선택하는 것이 보장 면에서 유리할 수 있으니 꼼꼼히 비교하는 것이 좋습니다.
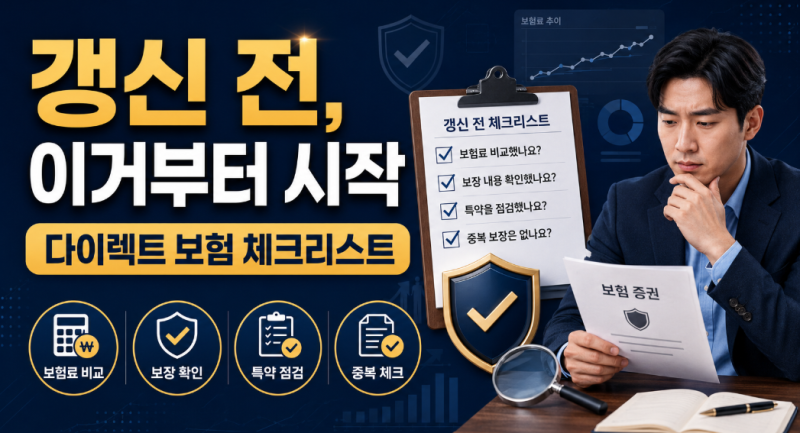
매년 보험료율이 바뀌고 새로운 할인 특약이 계속 생겨나므로, 갱신 버튼을 무심코 누르기 전에 반드시 자신의 운전 환경 변화와 적용 가능한 특약을 재점검해야 합니다.
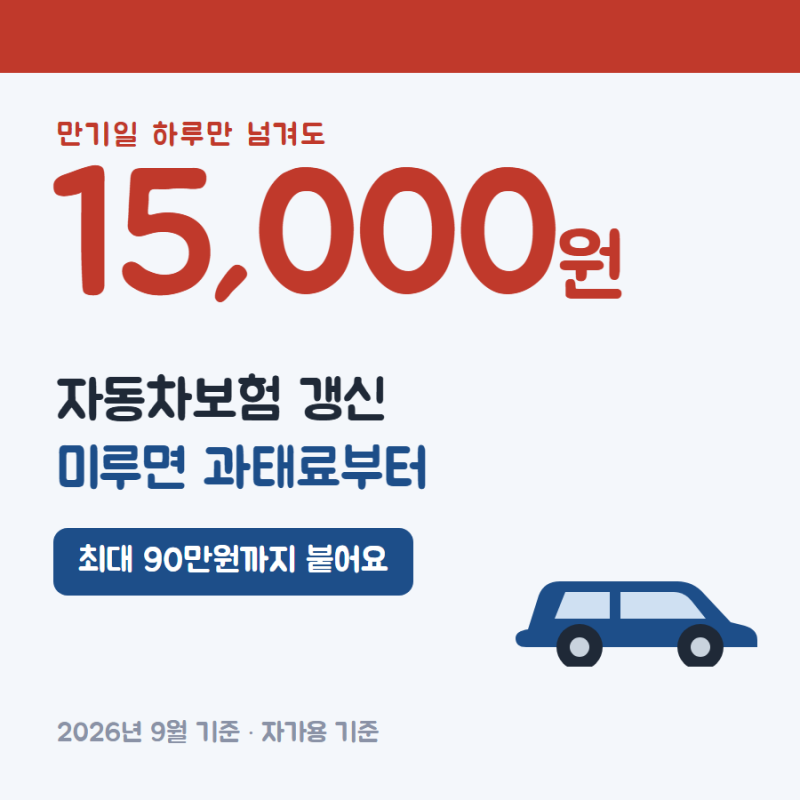
만기일을 놓쳐 무보험 상태가 되면 과태료는 물론 사고 시 모든 손해배상 책임을 개인이 부담해야 하는 위험이 따릅니다.
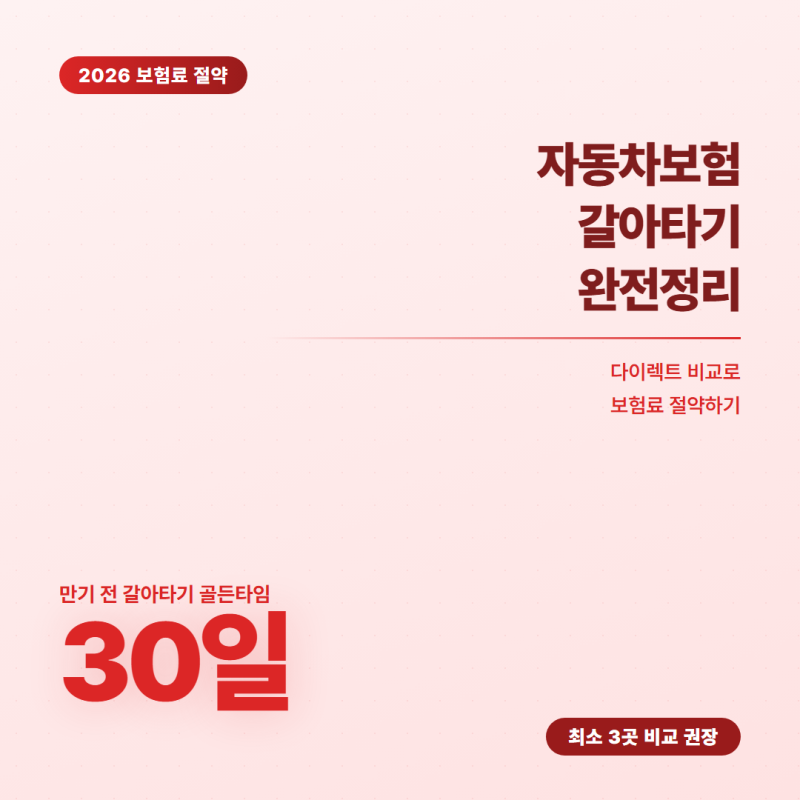
따라서 만기일 90일 전부터 갱신 가능 기간을 활용하여 여러 보험사의 조건을 비교하고, 새로 생긴 할인 제도를 적극적으로 활용하여 현명하게 자동차보험갈아타기를 진행하는 것이 중요합니다.
매년 새로운 할인 특약이 생기므로, 갱신 전 만기일과 운전 환경 변화를 꼼꼼히 확인하여 보험료를 절약해야 합니다. 자동차보험 갱신 시기가 다가오면 많은 운전자가 보험료 부담을 줄이기 위해 자동차보험갈아타기를 고민합니다.
특히 사고 이력이 있는 경우, 보험사를 바꾸면 기존 사고 기록이 사라지고 보험료가 리셋될 것이라는 오해를 하기도 합니다.
하지만 실제로는 보험사를 변경하더라도 운전자의 과거 3년간 사고 이력과 할인·할증 등급은 보험개발원을 통해 모든 보험사에 공유되므로, 단순히 보험사만 바꾼다고 해서 사고 이력이 사라지거나 등급이 초기화되지 않습니다.
사고 기록은 운전자를 따라다니는 중요한 평가 자료인 셈입니다. 그럼에도 불구하고 자동차보험갈아타기를 통해 보험료를 절약할 수 있는 중요한 이유가 있습니다. 바로 다이렉트 보험의 활용입니다.
다이렉트 자동차보험은 설계사를 통하지 않고 고객이 직접 온라인으로 가입하기 때문에, 설계사 수수료나 지점 유지비 등 중간 유통 마진이 절감되어 대면 가입 대비 평균 15%에서 20% 이상 저렴합니다.
중요한 점은 가격은 저렴하지만 사고 발생 시 긴급출동이나 보상 서비스는 오프라인 가입자와 100% 동일한 전국 네트워크를 사용한다는 것입니다.
또한, '자기신체사고' 대신 '자동차상해' 특약을 선택하는 것이 보장 면에서 유리할 수 있으니 꼼꼼히 비교하는 것이 좋습니다.
매년 보험료율이 바뀌고 새로운 할인 특약이 계속 생겨나므로, 갱신 버튼을 무심코 누르기 전에 반드시 자신의 운전 환경 변화와 적용 가능한 특약을 재점검해야 합니다.
만기일을 놓쳐 무보험 상태가 되면 과태료는 물론 사고 시 모든 손해배상 책임을 개인이 부담해야 하는 위험이 따릅니다.
따라서 만기일 90일 전부터 갱신 가능 기간을 활용하여 여러 보험사의 조건을 비교하고, 새로 생긴 할인 제도를 적극적으로 활용하여 현명하게 자동차보험갈아타기를 진행하는 것이 중요합니다.