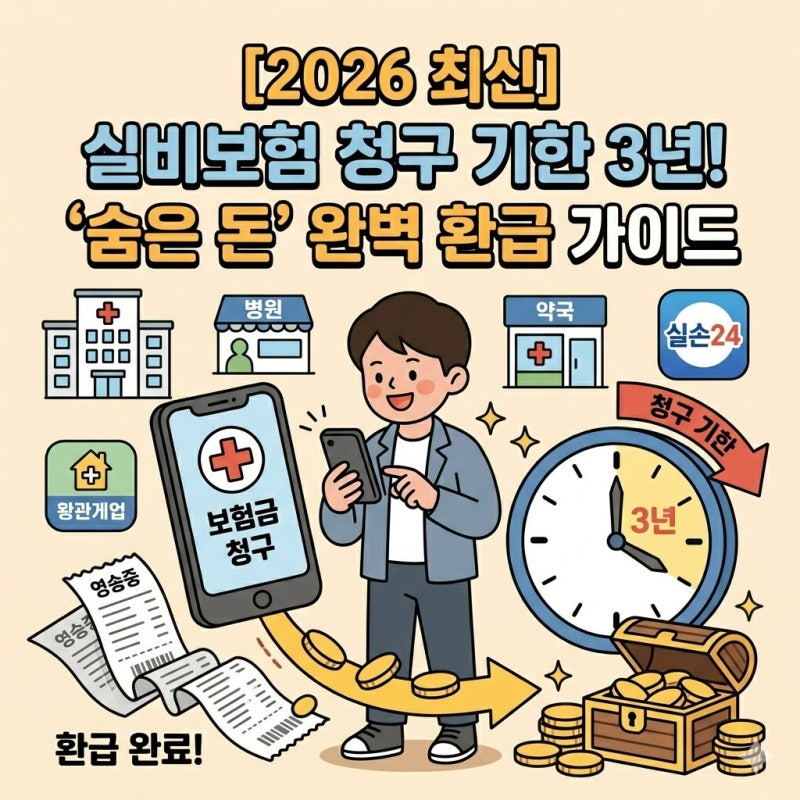
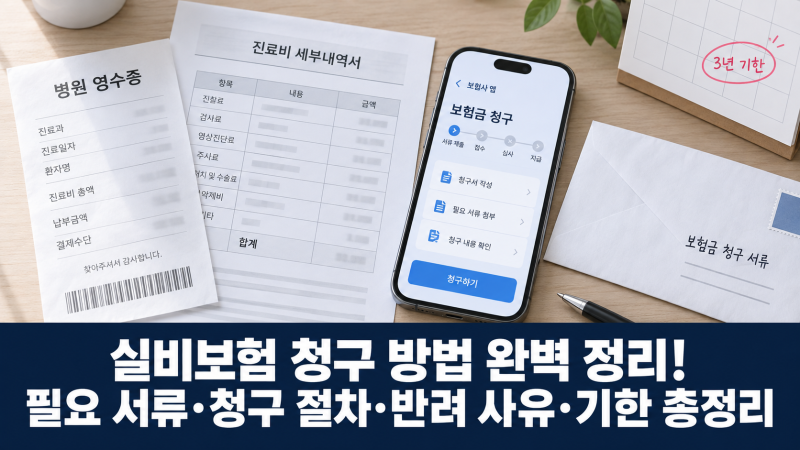

실비보험금 청구권은 진료일로부터 3년이며, 3년이 지나면 원칙적으로 소멸시효가 완성됩니다. 5년 전 병원비 청구를 미루면 안 되며, 3년이 지났더라도 보험사에 문의하여 소멸시효 완성 여부를 확인해야 합니다.
건강보험심사평가원에서 최대 5년 전 진료내역을 확인할 수 있지만, 이는 보험금 청구 가능 기간과는 다릅니다. 많은 분들이 실비보험 청구기간을 5년으로 오해하지만, 실제 보험금 청구권 소멸시효는 진료일로부터 3년입니다.
이 중요한 사실을 간과하면 소중한 보험금을 놓칠 수 있습니다. 특히 소액 병원비는 청구를 미루기 쉽지만, 이러한 습관이 큰 손해로 이어질 수 있습니다. 지금부터 실비보험 청구기간에 대한 정확한 정보와 놓친 병원비를 찾는 방법을 알아보겠습니다.
실비보험금 청구권은 상법 제662조에 따라 3년간 행사하지 않으면 소멸시효가 완성됩니다. 따라서 3년이 가까워진 진료 건은 지체 없이 청구해야 합니다. 건강보험심사평가원에서 최대 5년 전 진료 내역을 확인할 수 있지만, 이는 청구 가능 기간과 다릅니다.
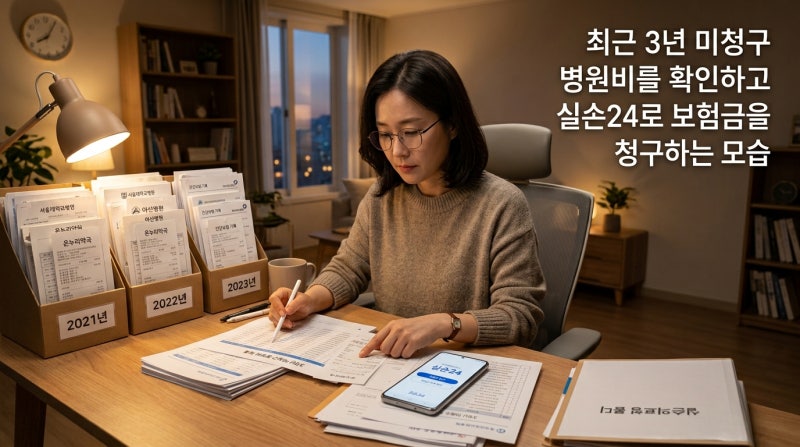
비급여 항목은 누락될 수 있으니, 심평원 기록과 카드 결제 내역을 대조하여 놓친 진료를 찾아보세요. 이미 3년이 지난 병원비라면, 무조건 포기하기보다 보험사에 문의하여 소멸시효 완성 여부를 확인하는 것이 현명합니다.
결론적으로 실비보험금은 3년 소멸시효 기간 내에 청구하는 것이 가장 안전합니다. 소액 통원비, 처방 약제비, 비급여 진료비 등 놓치기 쉬운 항목들을 주기적으로 확인하고, 본인 약관을 정확히 이해해야 합니다.
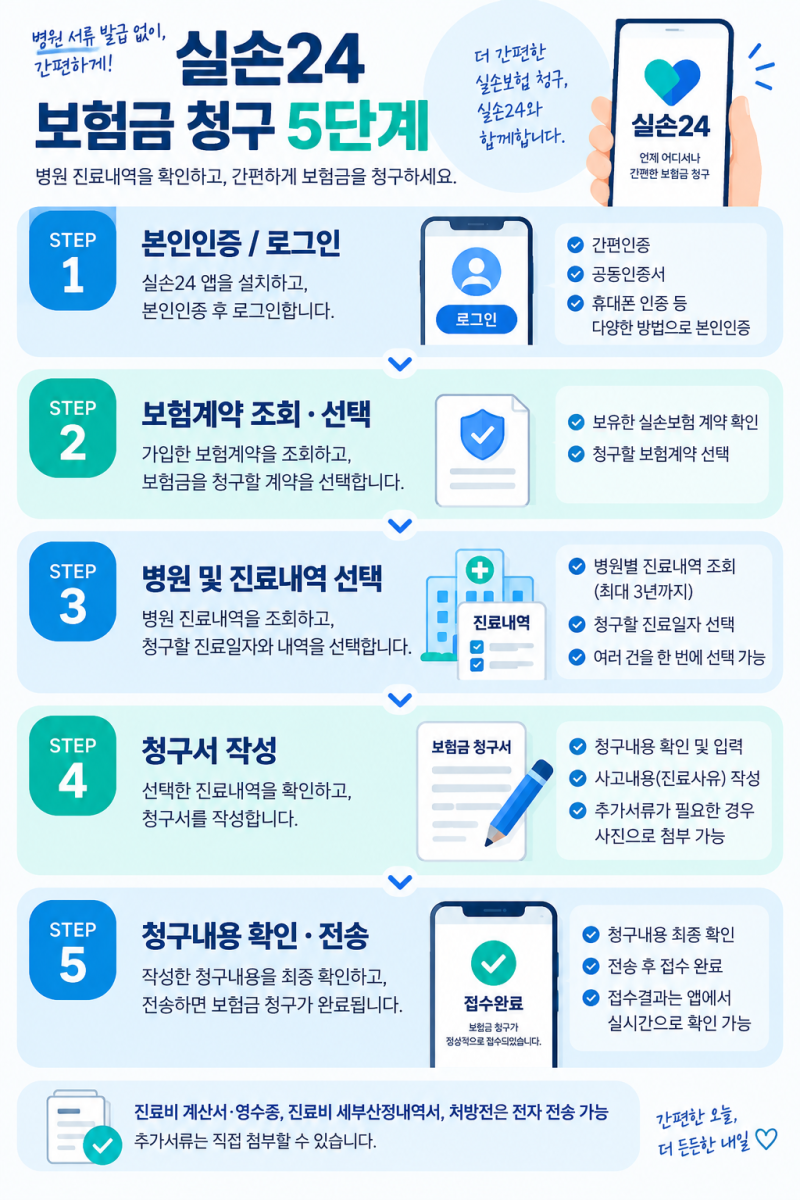
간편한 모바일 앱 청구 시스템을 적극 활용하여 더 이상 소중한 보험금을 놓치는 일이 없도록 주의하시길 바랍니다.
건강보험심사평가원에서 최대 5년 전 진료내역을 확인할 수 있지만, 이는 보험금 청구 가능 기간과는 다릅니다. 많은 분들이 실비보험 청구기간을 5년으로 오해하지만, 실제 보험금 청구권 소멸시효는 진료일로부터 3년입니다.
이 중요한 사실을 간과하면 소중한 보험금을 놓칠 수 있습니다. 특히 소액 병원비는 청구를 미루기 쉽지만, 이러한 습관이 큰 손해로 이어질 수 있습니다. 지금부터 실비보험 청구기간에 대한 정확한 정보와 놓친 병원비를 찾는 방법을 알아보겠습니다.
실비보험금 청구권은 상법 제662조에 따라 3년간 행사하지 않으면 소멸시효가 완성됩니다. 따라서 3년이 가까워진 진료 건은 지체 없이 청구해야 합니다. 건강보험심사평가원에서 최대 5년 전 진료 내역을 확인할 수 있지만, 이는 청구 가능 기간과 다릅니다.
비급여 항목은 누락될 수 있으니, 심평원 기록과 카드 결제 내역을 대조하여 놓친 진료를 찾아보세요. 이미 3년이 지난 병원비라면, 무조건 포기하기보다 보험사에 문의하여 소멸시효 완성 여부를 확인하는 것이 현명합니다.
결론적으로 실비보험금은 3년 소멸시효 기간 내에 청구하는 것이 가장 안전합니다. 소액 통원비, 처방 약제비, 비급여 진료비 등 놓치기 쉬운 항목들을 주기적으로 확인하고, 본인 약관을 정확히 이해해야 합니다.
간편한 모바일 앱 청구 시스템을 적극 활용하여 더 이상 소중한 보험금을 놓치는 일이 없도록 주의하시길 바랍니다.