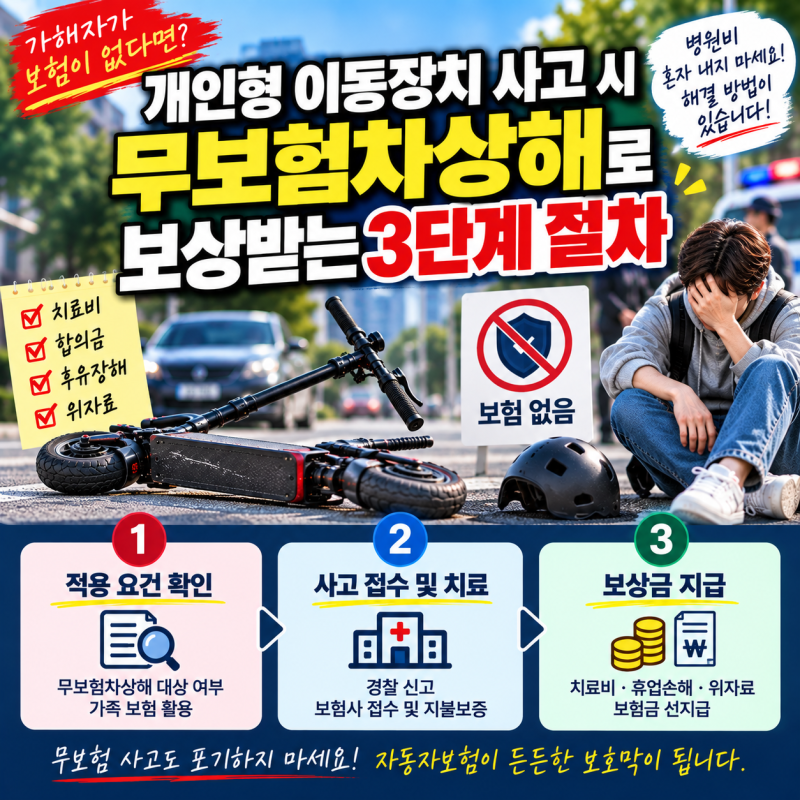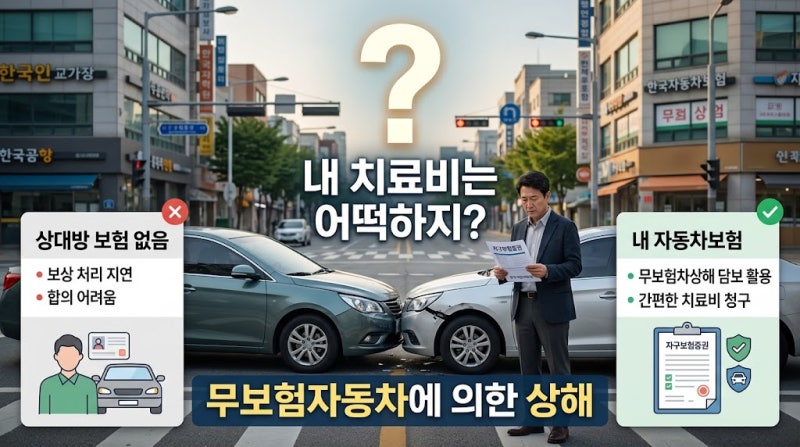
무보험차상해는 실손형 보험으로, 여러 개 가입해도 실제 손해만큼만 보상됩니다. 이 담보는 차량 기준이 아닌 사람 기준으로 보장되며, 동일 세대 가족까지 보호받을 수 있습니다.
대부분의 경우 무보험차상해 중복가입은 보험료만 이중 부담하게 되므로 한 개 보험 유지와 한도 증액이 효율적입니다. 많은 운전자들이 자동차보험의 무보험차상해 특약에 대해 오해하고 있습니다.
특히 ‘무보험차상해 중복가입’이라는 키워드는 자동차보험에서 가장 혼란을 야기하는 부분 중 하나입니다. 흔히 두 개를 가입하면 두 배로 보장받을 수 있다고 생각하지만, 실제 구조는 완전히 다릅니다. 무보험차상해 담보는 일반 보험과 달리 ‘실손형 구조’로 운영됩니다.
이는 실제 발생한 손해만큼만 보장하며, 가입한 보험의 개수와는 무관하다는 의미입니다. 예를 들어, A보험에 2억, B보험에 3억을 가입했더라도 사고 손해액이 3억이라면 3억만 지급됩니다. 5억이 지급되는 것이 아닙니다.
따라서 무보험차상해 중복가입은 대부분 의미가 없으며, 보험료만 이중으로 부담하게 되는 결과를 초래합니다. 차량이 두 대인 경우 각각 무보험차상해를 가입하는 사례가 흔하지만, 사고 발생 시 한 곳에서만 보상받고 나머지는 무효 처리되는 경우가 많습니다.
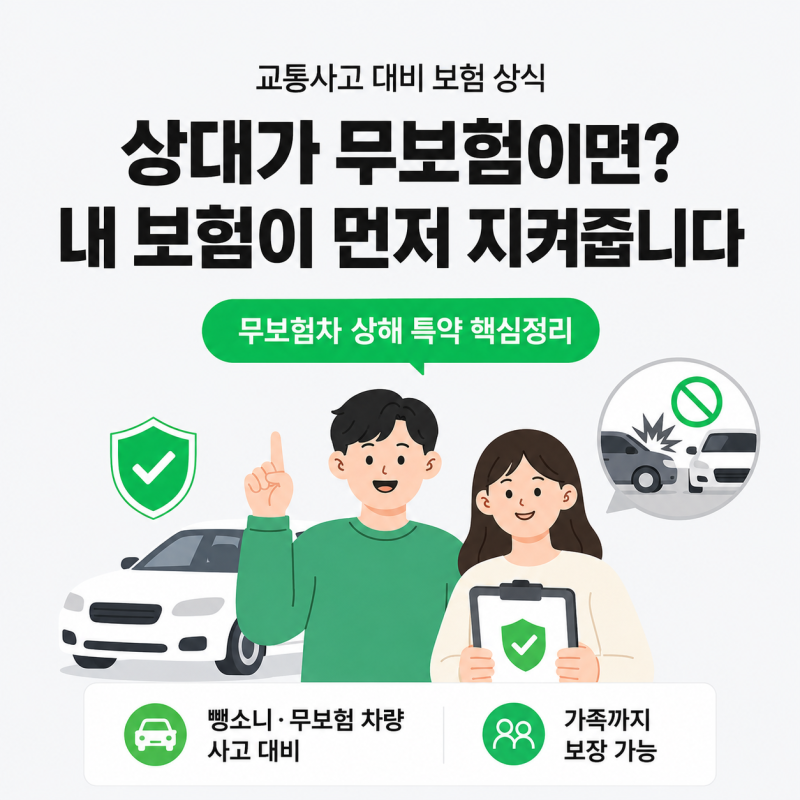
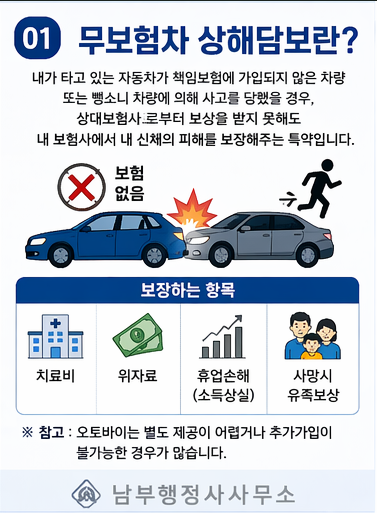
더 중요한 점은 무보험차상해가 차량 기준이 아닌 ‘사람 기준 보장’이라는 사실입니다. 이 담보는 가입자뿐만 아니라 배우자, 부모, 자녀 등 동일 세대 가족까지 보장합니다. 즉, 한 명만 가입해도 온 가족이 보호받을 수 있어 중복 가입의 필요성이 더욱 줄어듭니다.
물론, 보장 한도 확대를 목적으로 중복 가입하는 예외적인 경우도 있지만, 현실적으로는 하나의 보험에서 한도를 올리는 것이 훨씬 효율적입니다. 결국, 무보험차상해는 한 개 보험만 유지하고, 보장 한도를 증액하며, 가족 보장 여부를 확인하는 것이 가장 현명한 전략입니다.
대부분의 경우 무보험차상해 중복가입은 보험료만 이중 부담하게 되므로 한 개 보험 유지와 한도 증액이 효율적입니다. 많은 운전자들이 자동차보험의 무보험차상해 특약에 대해 오해하고 있습니다.
특히 ‘무보험차상해 중복가입’이라는 키워드는 자동차보험에서 가장 혼란을 야기하는 부분 중 하나입니다. 흔히 두 개를 가입하면 두 배로 보장받을 수 있다고 생각하지만, 실제 구조는 완전히 다릅니다. 무보험차상해 담보는 일반 보험과 달리 ‘실손형 구조’로 운영됩니다.
이는 실제 발생한 손해만큼만 보장하며, 가입한 보험의 개수와는 무관하다는 의미입니다. 예를 들어, A보험에 2억, B보험에 3억을 가입했더라도 사고 손해액이 3억이라면 3억만 지급됩니다. 5억이 지급되는 것이 아닙니다.
따라서 무보험차상해 중복가입은 대부분 의미가 없으며, 보험료만 이중으로 부담하게 되는 결과를 초래합니다. 차량이 두 대인 경우 각각 무보험차상해를 가입하는 사례가 흔하지만, 사고 발생 시 한 곳에서만 보상받고 나머지는 무효 처리되는 경우가 많습니다.
더 중요한 점은 무보험차상해가 차량 기준이 아닌 ‘사람 기준 보장’이라는 사실입니다. 이 담보는 가입자뿐만 아니라 배우자, 부모, 자녀 등 동일 세대 가족까지 보장합니다. 즉, 한 명만 가입해도 온 가족이 보호받을 수 있어 중복 가입의 필요성이 더욱 줄어듭니다.
물론, 보장 한도 확대를 목적으로 중복 가입하는 예외적인 경우도 있지만, 현실적으로는 하나의 보험에서 한도를 올리는 것이 훨씬 효율적입니다. 결국, 무보험차상해는 한 개 보험만 유지하고, 보장 한도를 증액하며, 가족 보장 여부를 확인하는 것이 가장 현명한 전략입니다.