해외 장기체류 시 실손보험료 환급은 3개월 이상 체류했더라도 가입 시기나 상품 종류에 따라 불가능할 수 있습니다. 해외 장기체류보험은 기왕증 미보상, 출국 전 가입 필수, 영주권자/시민권자 가입 제한 등 특정 주의사항을 확인해야 합니다.
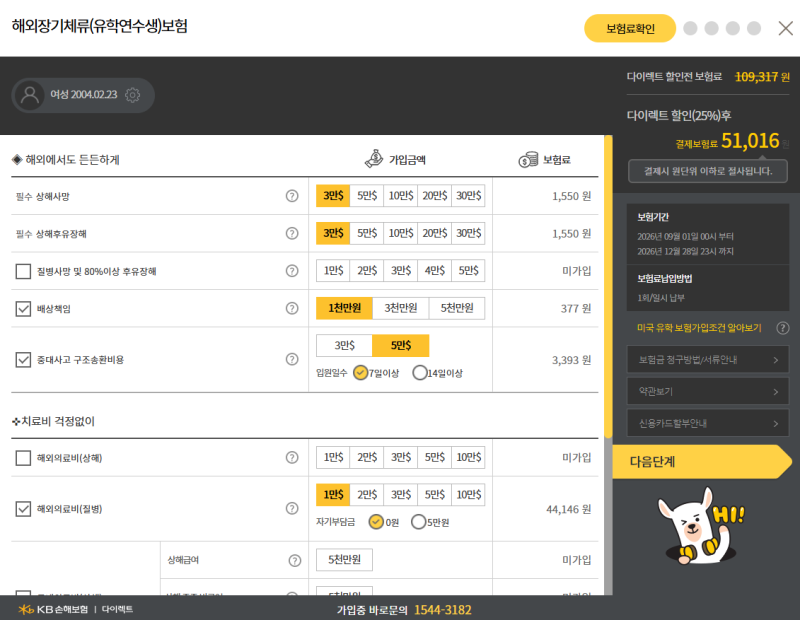
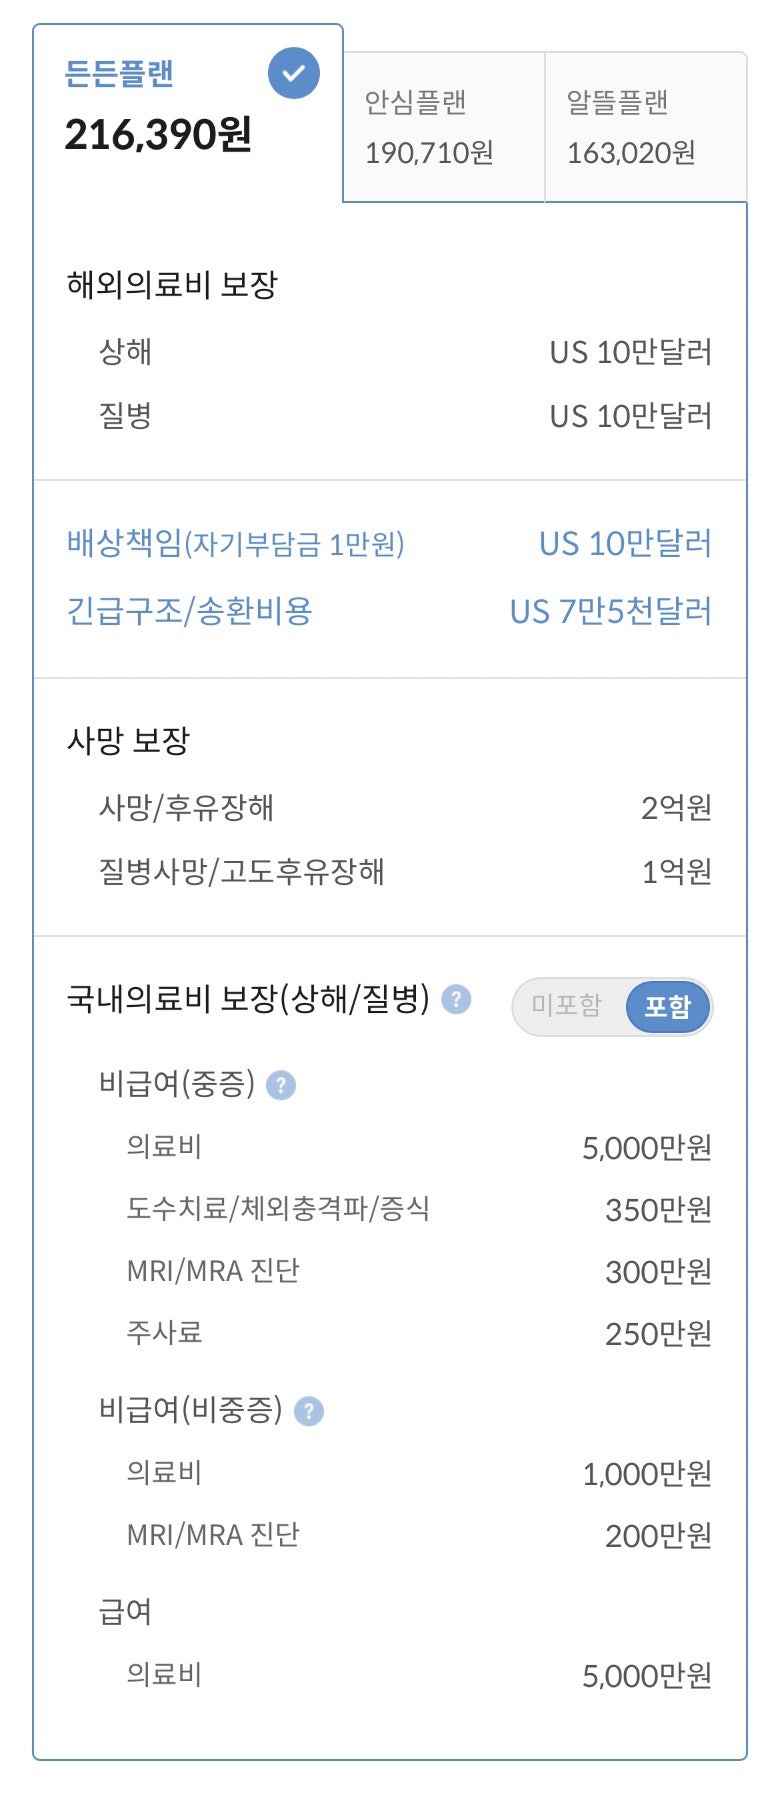
단기 여행자보험과 달리 현지 의료비, 사고 구조 등을 보장하며, 유학, 워홀, 주재원 등 장기 체류자를 위한 맞춤형 설계가 가능합니다. 해외 장기체류가 늘면서 장기체류보험은 유학, 워킹홀리데이, 주재원 등 수개월 이상 해외에 머무는 이들에게 필수 금융 상품입니다.
현지 의료비, 사고 구조 및 송환 비용을 보장하며, 단기 여행자보험과 달리 긴 체류 기간과 넓은 보장 범위로 맞춤형 설계가 가능합니다. 최근 가입 연령층이 확대되며 수요가 급증하고 있습니다. 하지만 장기체류보험 가입과 국내 실손보험 환급에는 주의할 점이 많습니다.
국내 실손보험료는 3개월 이상 해외 체류했더라도 가입 시기나 상품 종류에 따라 환급이 불가능할 수 있습니다. 특히 2007년 이전 1세대 실손보험은 환급 대상에서 제외됩니다.
해외 장기체류보험은 기왕증 미보상, 출국 전 가입 필수, 영주권자/시민권자 가입 제한 등 특정 조건이 있으니 약관을 꼼꼼히 확인해야 합니다. 따라서 장기체류보험 선택 시 가격 비교를 넘어, 체류 목적, 기간, 건강 상태에 맞는 보장 내용을 신중하게 검토해야 합니다.
이는 예상치 못한 해외 의료비 부담을 줄이고 안정적인 해외 생활을 위한 필수 준비 과정입니다.
단기 여행자보험과 달리 현지 의료비, 사고 구조 등을 보장하며, 유학, 워홀, 주재원 등 장기 체류자를 위한 맞춤형 설계가 가능합니다. 해외 장기체류가 늘면서 장기체류보험은 유학, 워킹홀리데이, 주재원 등 수개월 이상 해외에 머무는 이들에게 필수 금융 상품입니다.
현지 의료비, 사고 구조 및 송환 비용을 보장하며, 단기 여행자보험과 달리 긴 체류 기간과 넓은 보장 범위로 맞춤형 설계가 가능합니다. 최근 가입 연령층이 확대되며 수요가 급증하고 있습니다. 하지만 장기체류보험 가입과 국내 실손보험 환급에는 주의할 점이 많습니다.
국내 실손보험료는 3개월 이상 해외 체류했더라도 가입 시기나 상품 종류에 따라 환급이 불가능할 수 있습니다. 특히 2007년 이전 1세대 실손보험은 환급 대상에서 제외됩니다.
해외 장기체류보험은 기왕증 미보상, 출국 전 가입 필수, 영주권자/시민권자 가입 제한 등 특정 조건이 있으니 약관을 꼼꼼히 확인해야 합니다. 따라서 장기체류보험 선택 시 가격 비교를 넘어, 체류 목적, 기간, 건강 상태에 맞는 보장 내용을 신중하게 검토해야 합니다.
이는 예상치 못한 해외 의료비 부담을 줄이고 안정적인 해외 생활을 위한 필수 준비 과정입니다.