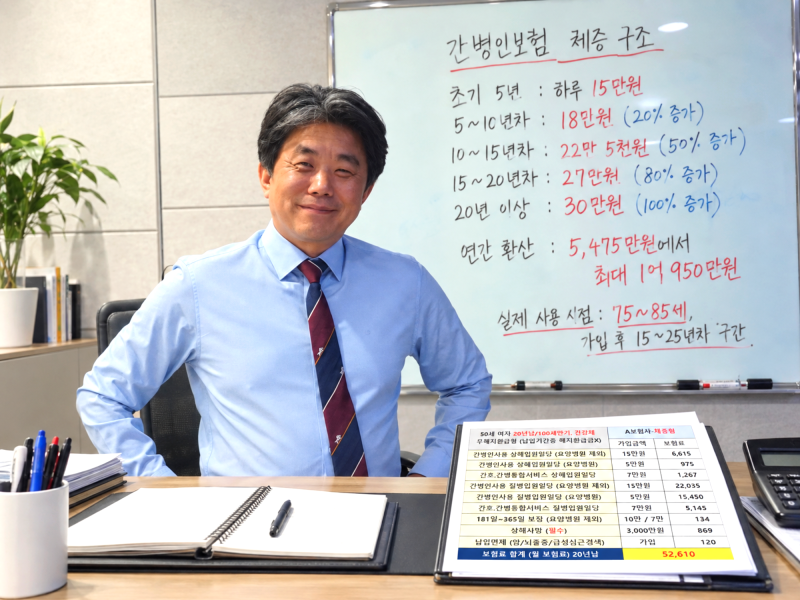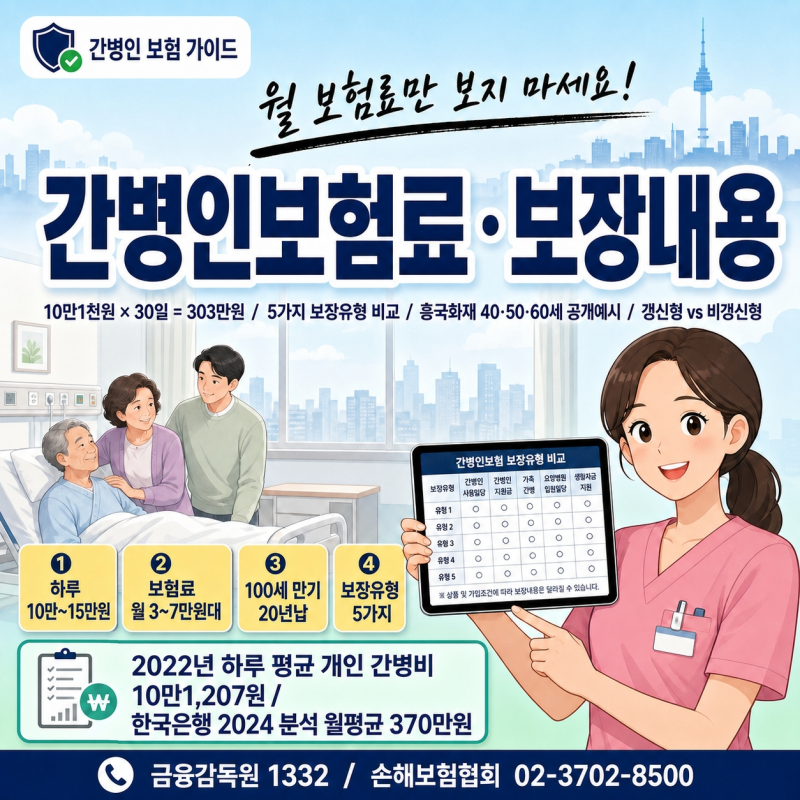
간병인보험료는 가입 나이, 성별, 건강 상태, 특약 등 여러 요인에 따라 달라지며, 특정 나이에 무조건 가입해야 하는 것은 아닙니다. 간병인보험의 가입 나이 제한은 보험사 및 상품마다 다르므로, 고령층은 가입 가능 연령과 심사 기준을 직접 확인해야 합니다.
40~50대부터 기존 보험을 점검하며 간병 보장 필요성을 비교해보는 것이 좋으며, 병력이 있다면 가입을 미루기보다 현재 가능한 조건을 알아보는 것이 현명합니다. 간병인보험 가입을 고려할 때 가장 먼저 떠오르는 질문 중 하나는 '몇 살까지 가입할 수 있을까?'입니다.
부모님의 노후를 대비하거나 본인의 미래를 위해 간병인보험을 알아보는 분들이 많지만, 막상 가입 나이에 대한 정보는 상품마다 달라 혼란스러울 수 있습니다.
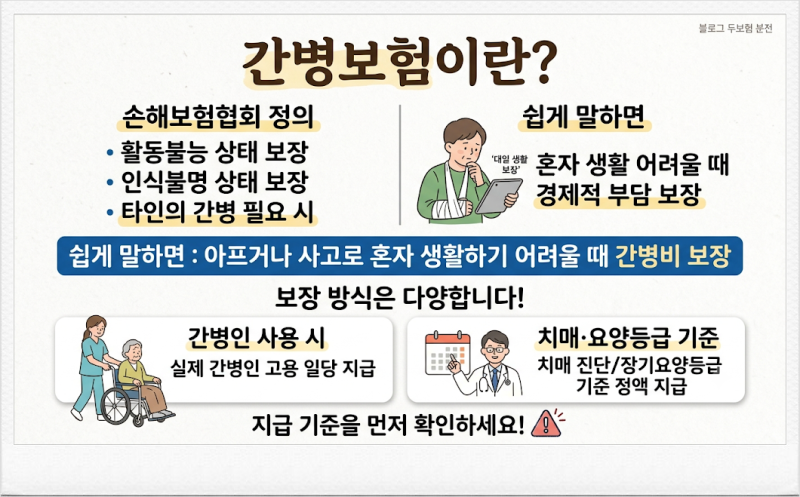
간병인보험은 아프거나 다쳐 입원했을 때 발생하는 간병비 부담을 덜어주는 중요한 금융 상품으로, 가입 시기와 조건에 따라 보험료와 보장 내용이 크게 달라질 수 있습니다. 실제로 간병인보험의 가입 나이 제한은 모든 보험사가 동일하게 적용하는 것이 아닙니다.
일부 상품은 70세에서 가입이 마감되기도 하지만, 특정 간편심사형 상품의 경우 80세까지도 가입 심사를 받아볼 수 있습니다. 이는 보험사의 상품 설계 기준과 심사 정책에 따라 달라지기 때문에, 단순히 '몇 세면 가입 불가'라고 단정하기 어렵습니다.
고혈압이나 당뇨 등 병력이 있는 고령층을 위한 간편심사형 상품도 존재하지만, 일반심사형보다 보험료가 높게 책정될 수 있습니다. 따라서 간병인보험 가입을 고려한다면, 자신의 연령과 건강 상태에 맞는 상품의 가입 가능 연령을 직접 확인하는 것이 중요합니다.
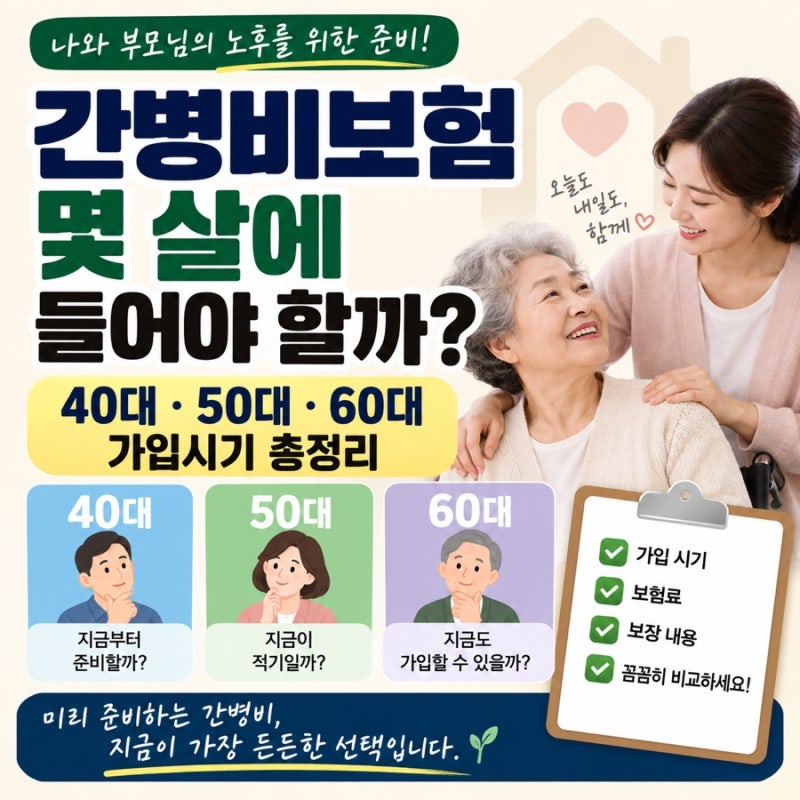
40~50대부터는 본인의 노후 간병 필요성을 인지하고 기존 보험을 점검하는 시기로 적합하며, 60대 이상이라면 가입 가능한 상품의 조건과 보험료를 꼼꼼히 비교해야 합니다.
나이 외에도 성별, 건강 상태, 가입금액, 갱신 여부, 특약 구성 등 다양한 요소가 보험료에 영향을 미치므로, 여러 상품을 비교하여 자신에게 가장 유리한 조건을 찾는 것이 현명합니다.
40~50대부터 기존 보험을 점검하며 간병 보장 필요성을 비교해보는 것이 좋으며, 병력이 있다면 가입을 미루기보다 현재 가능한 조건을 알아보는 것이 현명합니다. 간병인보험 가입을 고려할 때 가장 먼저 떠오르는 질문 중 하나는 '몇 살까지 가입할 수 있을까?'입니다.
부모님의 노후를 대비하거나 본인의 미래를 위해 간병인보험을 알아보는 분들이 많지만, 막상 가입 나이에 대한 정보는 상품마다 달라 혼란스러울 수 있습니다.
간병인보험은 아프거나 다쳐 입원했을 때 발생하는 간병비 부담을 덜어주는 중요한 금융 상품으로, 가입 시기와 조건에 따라 보험료와 보장 내용이 크게 달라질 수 있습니다. 실제로 간병인보험의 가입 나이 제한은 모든 보험사가 동일하게 적용하는 것이 아닙니다.
일부 상품은 70세에서 가입이 마감되기도 하지만, 특정 간편심사형 상품의 경우 80세까지도 가입 심사를 받아볼 수 있습니다. 이는 보험사의 상품 설계 기준과 심사 정책에 따라 달라지기 때문에, 단순히 '몇 세면 가입 불가'라고 단정하기 어렵습니다.
고혈압이나 당뇨 등 병력이 있는 고령층을 위한 간편심사형 상품도 존재하지만, 일반심사형보다 보험료가 높게 책정될 수 있습니다. 따라서 간병인보험 가입을 고려한다면, 자신의 연령과 건강 상태에 맞는 상품의 가입 가능 연령을 직접 확인하는 것이 중요합니다.
40~50대부터는 본인의 노후 간병 필요성을 인지하고 기존 보험을 점검하는 시기로 적합하며, 60대 이상이라면 가입 가능한 상품의 조건과 보험료를 꼼꼼히 비교해야 합니다.
나이 외에도 성별, 건강 상태, 가입금액, 갱신 여부, 특약 구성 등 다양한 요소가 보험료에 영향을 미치므로, 여러 상품을 비교하여 자신에게 가장 유리한 조건을 찾는 것이 현명합니다.