

암 병력이 있는 60대 여성도 치료 종결 3~4년차에 암과 뇌심 담보를 분리 심사하여 승인받은 실제 사례가 있습니다.
60대 암보험은 진단비 외 비급여 수술, 항암약물, 방사선 치료비 등 실질적인 치료비 보장이 중요하며, 월 2만원대로 1억 보장 플랜 구성이 가능합니다.
갱신형과 비갱신형 암보험은 가입자의 연령, 건강상태, 보험료 부담 등에 따라 장단점이 다르므로 개인에게 맞는 설계를 고려해야 합니다. 60대에 접어들면서 암보험 가입에 대한 고민은 더욱 깊어집니다.
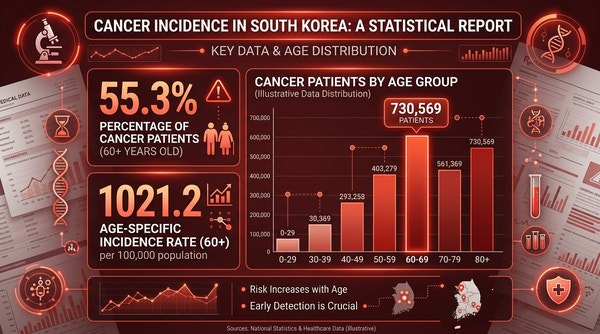
고령층의 암 발병률이 증가하는 추세 속에서, 암 진단과 치료에 필요한 막대한 비용은 경제적 부담으로 다가올 수 있기 때문입니다. 특히 암 병력이 있는 경우, 보험 가입 자체가 어려울 것이라는 막연한 생각에 포기하는 분들도 많습니다.
하지만 실제 사례를 통해 암 병력이 있는 60대도 현명한 접근을 통해 암보험에 가입할 수 있음을 확인할 수 있습니다.
실제로 유방암 치료 종결 3~4년차의 60대 여성 고객이 암 이력과 5년 미경과, 3개월 이내 정밀검사 이력에도 불구하고 암보험 가입에 성공한 사례가 있습니다. 이는 암과 종합 담보를 분리 심사하는 전략을 통해 각각 최선의 등급을 받아낸 결과입니다.
암 담보 3·3·3 승인, 뇌·심 종합 담보 3·5·5 승인이라는 구체적인 성과는, 치료 종결 후에도 지속적인 추적 관찰이 필요한 상황에서 보험 가입의 중요성을 다시 한번 일깨워줍니다.
이처럼 암 병력자도 전문가와 함께 전략적으로 접근한다면 충분히 보험의 문턱을 넘을 수 있습니다. 또한, 60대 암보험은 단순히 진단비만으로는 부족하다는 점을 인지해야 합니다.
암 진단비는 확진 시점에 단발성으로 지급되지만, 실제 암 치료 과정은 수술 외에도 항암약물, 방사선, 표적항암치료 등 장기간에 걸쳐 고비용의 비급여 치료가 수반되는 경우가 많습니다.
한 사례에서는 60대 여성이 월 20,020원으로 치료비 1억 보장 플랜을 완성했습니다.
이는 비급여 수술 1회당 최대 1,000만원, 항암약물 및 방사선 치료 각각 연간 최대 1,000만원, 표적·면역·양성자 치료 각각 연간 최대 3,000만원(연간 총 1억 한도) 등 실질적인 치료비를 보장하는 내용으로 구성되었습니다.
따라서 진단비 외에 비급여 치료비 보장을 꼼꼼히 따져보는 것이 중요합니다. 마지막으로 갱신형과 비갱신형 암보험 중 어떤 것이 60대에게 더 유리한지 고민하는 분들이 많습니다. 어느 한쪽이 무조건 좋다고 단정하기는 어렵습니다.
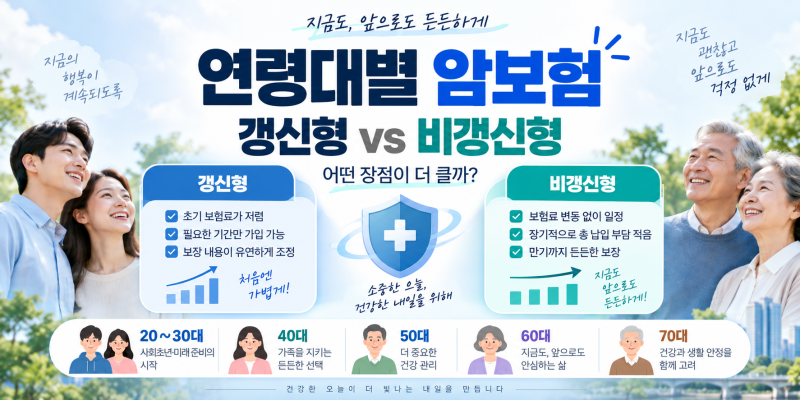
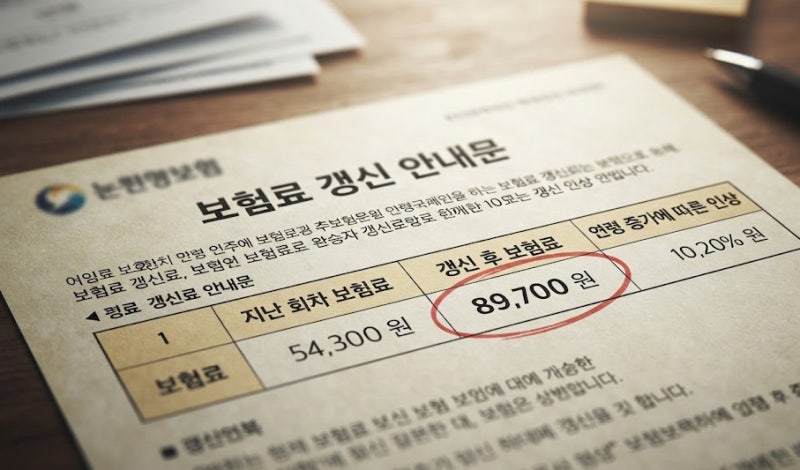
60대의 경우 나이, 건강상태, 보험료 부담 능력, 필요한 보장기간 등을 종합적으로 고려해야 합니다. 갱신형은 초기 보험료가 낮지만 갱신 시 보험료가 상승할 수 있고, 비갱신형은 초기 보험료가 높지만 장기적인 보험료 변동 부담이 적다는 장단점이 있습니다.
개인의 재정 상황과 보장 목표에 맞춰 신중하게 선택하는 것이 현명합니다. 결론적으로 60대암보험은 개인의 특수한 상황, 특히 암 병력 유무와 재정 상태를 면밀히 고려한 맞춤형 설계가 필수적입니다.
단순히 저렴한 보험료나 높은 진단금만을 쫓기보다는, 실제 치료 과정에서 발생할 수 있는 다양한 비용을 커버할 수 있는 실질적인 보장 내용을 확인하고, 전문가와의 상담을 통해 자신에게 최적화된 플랜을 찾는 것이 중요합니다.
60대 암보험은 진단비 외 비급여 수술, 항암약물, 방사선 치료비 등 실질적인 치료비 보장이 중요하며, 월 2만원대로 1억 보장 플랜 구성이 가능합니다.
갱신형과 비갱신형 암보험은 가입자의 연령, 건강상태, 보험료 부담 등에 따라 장단점이 다르므로 개인에게 맞는 설계를 고려해야 합니다. 60대에 접어들면서 암보험 가입에 대한 고민은 더욱 깊어집니다.
고령층의 암 발병률이 증가하는 추세 속에서, 암 진단과 치료에 필요한 막대한 비용은 경제적 부담으로 다가올 수 있기 때문입니다. 특히 암 병력이 있는 경우, 보험 가입 자체가 어려울 것이라는 막연한 생각에 포기하는 분들도 많습니다.
하지만 실제 사례를 통해 암 병력이 있는 60대도 현명한 접근을 통해 암보험에 가입할 수 있음을 확인할 수 있습니다.
실제로 유방암 치료 종결 3~4년차의 60대 여성 고객이 암 이력과 5년 미경과, 3개월 이내 정밀검사 이력에도 불구하고 암보험 가입에 성공한 사례가 있습니다. 이는 암과 종합 담보를 분리 심사하는 전략을 통해 각각 최선의 등급을 받아낸 결과입니다.
암 담보 3·3·3 승인, 뇌·심 종합 담보 3·5·5 승인이라는 구체적인 성과는, 치료 종결 후에도 지속적인 추적 관찰이 필요한 상황에서 보험 가입의 중요성을 다시 한번 일깨워줍니다.
이처럼 암 병력자도 전문가와 함께 전략적으로 접근한다면 충분히 보험의 문턱을 넘을 수 있습니다. 또한, 60대 암보험은 단순히 진단비만으로는 부족하다는 점을 인지해야 합니다.
암 진단비는 확진 시점에 단발성으로 지급되지만, 실제 암 치료 과정은 수술 외에도 항암약물, 방사선, 표적항암치료 등 장기간에 걸쳐 고비용의 비급여 치료가 수반되는 경우가 많습니다.
한 사례에서는 60대 여성이 월 20,020원으로 치료비 1억 보장 플랜을 완성했습니다.
이는 비급여 수술 1회당 최대 1,000만원, 항암약물 및 방사선 치료 각각 연간 최대 1,000만원, 표적·면역·양성자 치료 각각 연간 최대 3,000만원(연간 총 1억 한도) 등 실질적인 치료비를 보장하는 내용으로 구성되었습니다.
따라서 진단비 외에 비급여 치료비 보장을 꼼꼼히 따져보는 것이 중요합니다. 마지막으로 갱신형과 비갱신형 암보험 중 어떤 것이 60대에게 더 유리한지 고민하는 분들이 많습니다. 어느 한쪽이 무조건 좋다고 단정하기는 어렵습니다.
60대의 경우 나이, 건강상태, 보험료 부담 능력, 필요한 보장기간 등을 종합적으로 고려해야 합니다. 갱신형은 초기 보험료가 낮지만 갱신 시 보험료가 상승할 수 있고, 비갱신형은 초기 보험료가 높지만 장기적인 보험료 변동 부담이 적다는 장단점이 있습니다.
개인의 재정 상황과 보장 목표에 맞춰 신중하게 선택하는 것이 현명합니다. 결론적으로 60대암보험은 개인의 특수한 상황, 특히 암 병력 유무와 재정 상태를 면밀히 고려한 맞춤형 설계가 필수적입니다.
단순히 저렴한 보험료나 높은 진단금만을 쫓기보다는, 실제 치료 과정에서 발생할 수 있는 다양한 비용을 커버할 수 있는 실질적인 보장 내용을 확인하고, 전문가와의 상담을 통해 자신에게 최적화된 플랜을 찾는 것이 중요합니다.