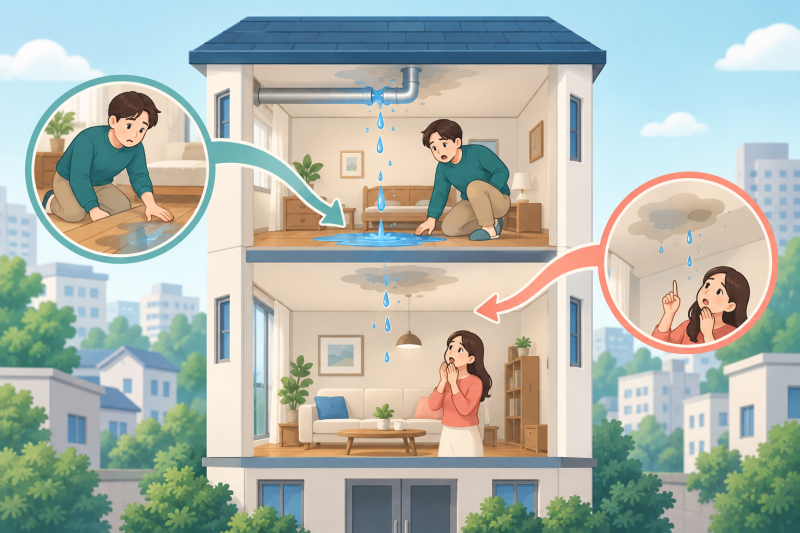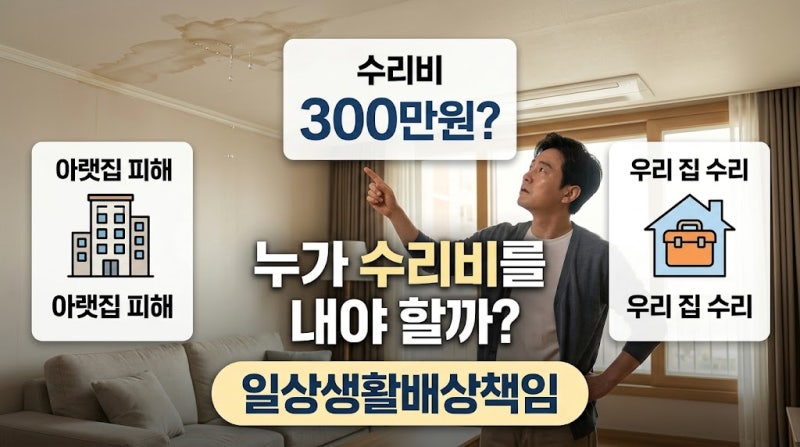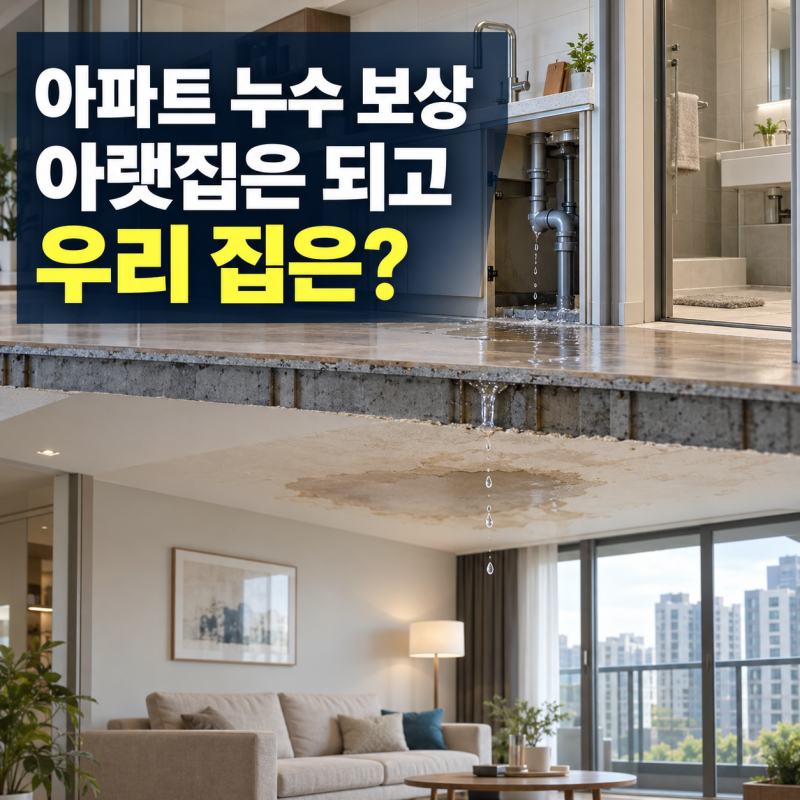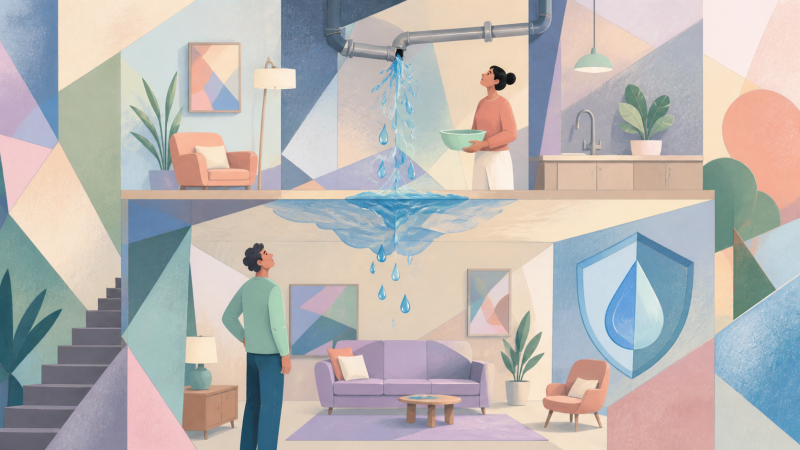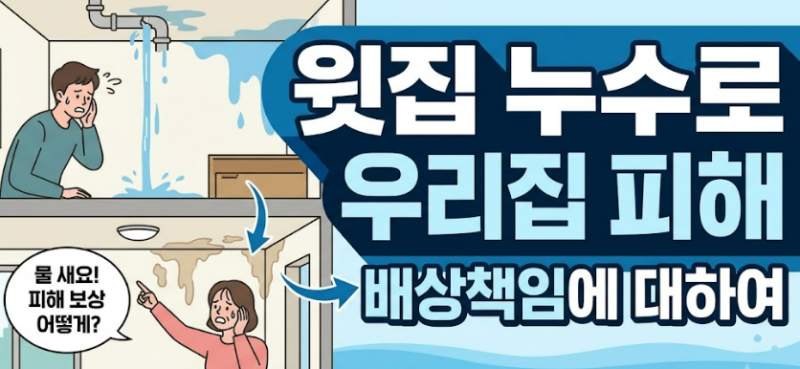
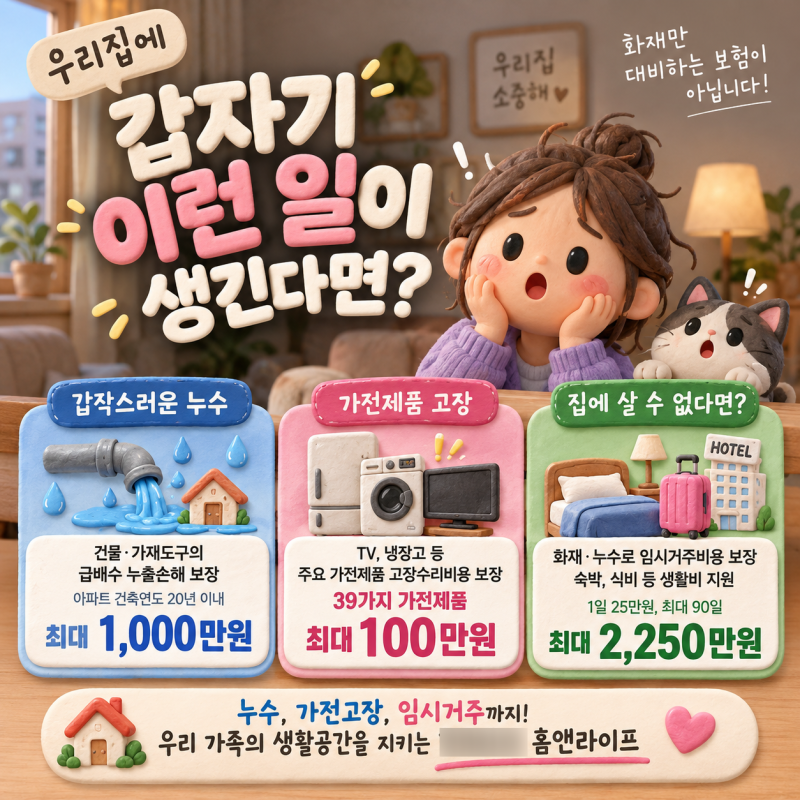

누수 발생 시 아랫집 피해는 일상생활배상책임으로, 우리 집 피해는 급배수시설누출손해 특약으로 보상됩니다. 하지만 일상생활배상책임으로는 우리 집 벽지나 마루 등 재산 피해는 보상되지 않으며, 급배수시설누출손해로도 배관 자체 수리비는 제외될 수 있습니다.
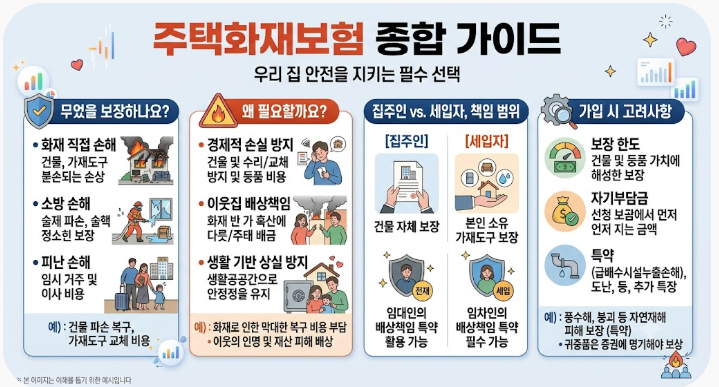
누수보험은 단일 상품이 아닌 주택화재보험 내 특약 형태로 가입하며, 주택 연식이나 약관에 따라 보장 범위와 조건이 달라집니다. 갑작스러운 누수 사고는 우리 집뿐만 아니라 아랫집까지 피해를 주어 큰 당혹감을 안겨줍니다.
많은 분들이 '우리집 누수 보험'에 가입하면 모든 피해가 해결될 것이라 생각하지만, 실제 보험 보상 범위는 생각보다 복잡하고 세분화되어 있습니다. 특히 아랫집 피해와 우리 집 피해에 대한 보상 기준이 달라 혼란을 겪는 경우가 많습니다.
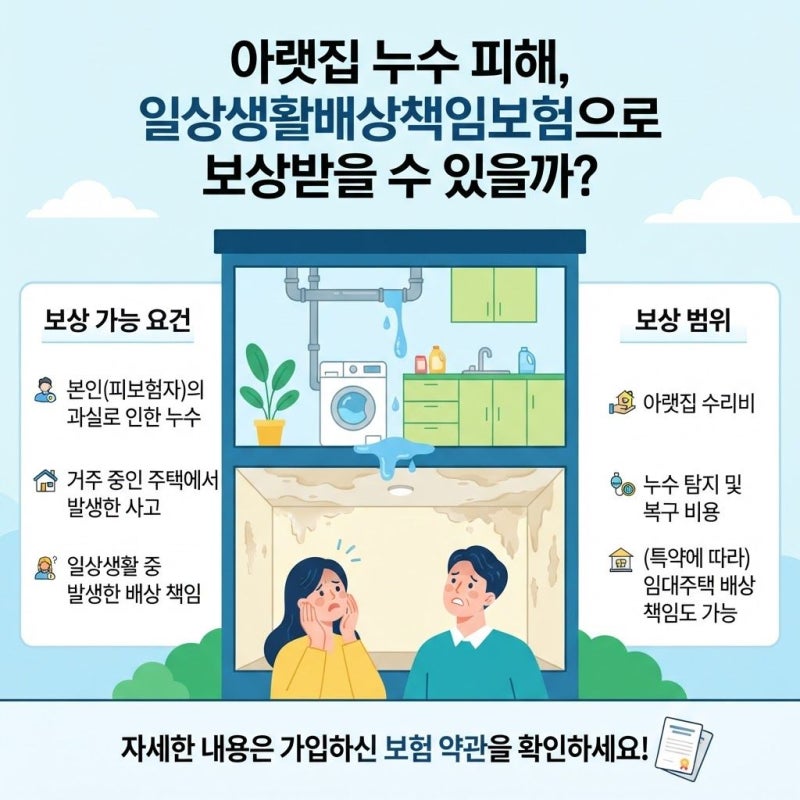
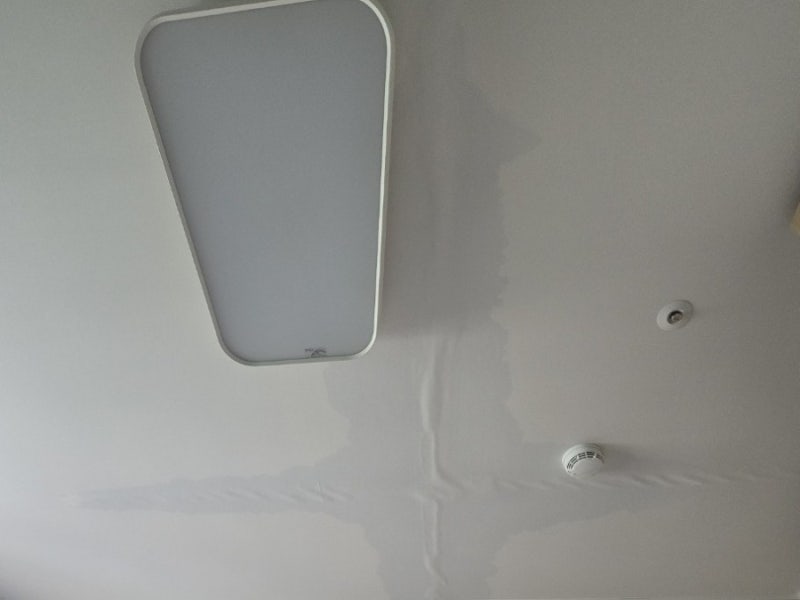
막연한 기대보다는 정확한 보상 기준을 이해하는 것이 중요합니다. 누수 사고 발생 시 가장 먼저 구분해야 할 것은 피해 대상입니다. 아랫집 천장이나 벽지, 가재도구 등 타인의 재산에 발생한 피해는 주로 '일상생활배상책임' 특약으로 보상 여부를 확인합니다.
반면, 우리 집 마루나 벽지 등 본인 재산에 발생한 손해는 '급배수시설누출손해' 특약을 통해 보상받을 수 있습니다. 여기서 중요한 점은 일상생활배상책임은 타인에게 입힌 법률상 배상책임을 보장하므로, 우리 집 내부 수리비는 보장하지 않는 경우가 대부분입니다.
또한 급배수시설누출손해 특약이 있더라도 물 때문에 손상된 부분의 복구비와 누수 원인인 배관 자체의 교체 비용은 구분되어, 배관 수리비는 보장에서 제외될 수 있습니다. 누수 원인 탐지비나 주택 연식, 면책 기간 등도 보상 여부에 영향을 미칩니다.
결론적으로 '우리집 누수 보험'이라는 단일 상품은 존재하지 않으며, 대부분 주택화재보험 내의 '일상생활배상책임'과 '급배수시설누출손해'와 같은 특약을 통해 누수 피해를 보장받게 됩니다.
따라서 보험 가입 시에는 각 특약의 보장 범위와 약관을 꼼꼼히 확인하고, 특히 우리 집과 아랫집 피해, 그리고 배관 수리비에 대한 보상 기준을 명확히 이해하는 것이 중요합니다.
예상치 못한 누수 사고에 대비하여 자신의 보험 가입 내용을 정확히 파악하고 전문가와 상담하는 것이 현명한 대처 방법입니다.
누수보험은 단일 상품이 아닌 주택화재보험 내 특약 형태로 가입하며, 주택 연식이나 약관에 따라 보장 범위와 조건이 달라집니다. 갑작스러운 누수 사고는 우리 집뿐만 아니라 아랫집까지 피해를 주어 큰 당혹감을 안겨줍니다.
많은 분들이 '우리집 누수 보험'에 가입하면 모든 피해가 해결될 것이라 생각하지만, 실제 보험 보상 범위는 생각보다 복잡하고 세분화되어 있습니다. 특히 아랫집 피해와 우리 집 피해에 대한 보상 기준이 달라 혼란을 겪는 경우가 많습니다.
막연한 기대보다는 정확한 보상 기준을 이해하는 것이 중요합니다. 누수 사고 발생 시 가장 먼저 구분해야 할 것은 피해 대상입니다. 아랫집 천장이나 벽지, 가재도구 등 타인의 재산에 발생한 피해는 주로 '일상생활배상책임' 특약으로 보상 여부를 확인합니다.
반면, 우리 집 마루나 벽지 등 본인 재산에 발생한 손해는 '급배수시설누출손해' 특약을 통해 보상받을 수 있습니다. 여기서 중요한 점은 일상생활배상책임은 타인에게 입힌 법률상 배상책임을 보장하므로, 우리 집 내부 수리비는 보장하지 않는 경우가 대부분입니다.
또한 급배수시설누출손해 특약이 있더라도 물 때문에 손상된 부분의 복구비와 누수 원인인 배관 자체의 교체 비용은 구분되어, 배관 수리비는 보장에서 제외될 수 있습니다. 누수 원인 탐지비나 주택 연식, 면책 기간 등도 보상 여부에 영향을 미칩니다.
결론적으로 '우리집 누수 보험'이라는 단일 상품은 존재하지 않으며, 대부분 주택화재보험 내의 '일상생활배상책임'과 '급배수시설누출손해'와 같은 특약을 통해 누수 피해를 보장받게 됩니다.
따라서 보험 가입 시에는 각 특약의 보장 범위와 약관을 꼼꼼히 확인하고, 특히 우리 집과 아랫집 피해, 그리고 배관 수리비에 대한 보상 기준을 명확히 이해하는 것이 중요합니다.
예상치 못한 누수 사고에 대비하여 자신의 보험 가입 내용을 정확히 파악하고 전문가와 상담하는 것이 현명한 대처 방법입니다.