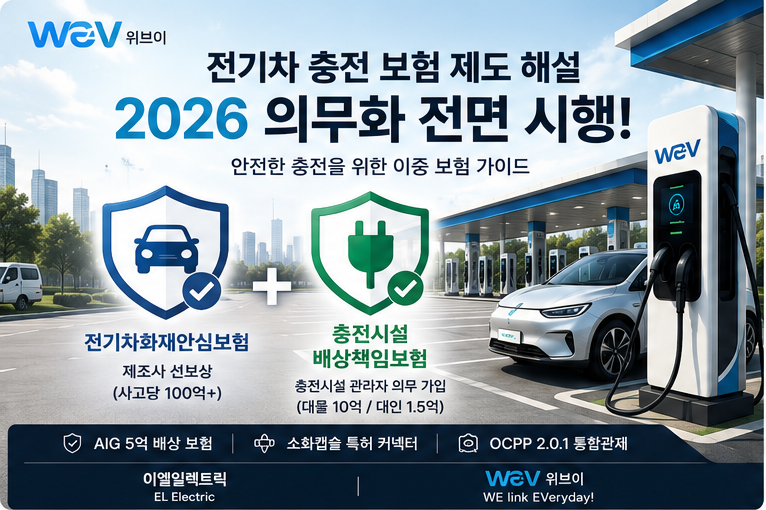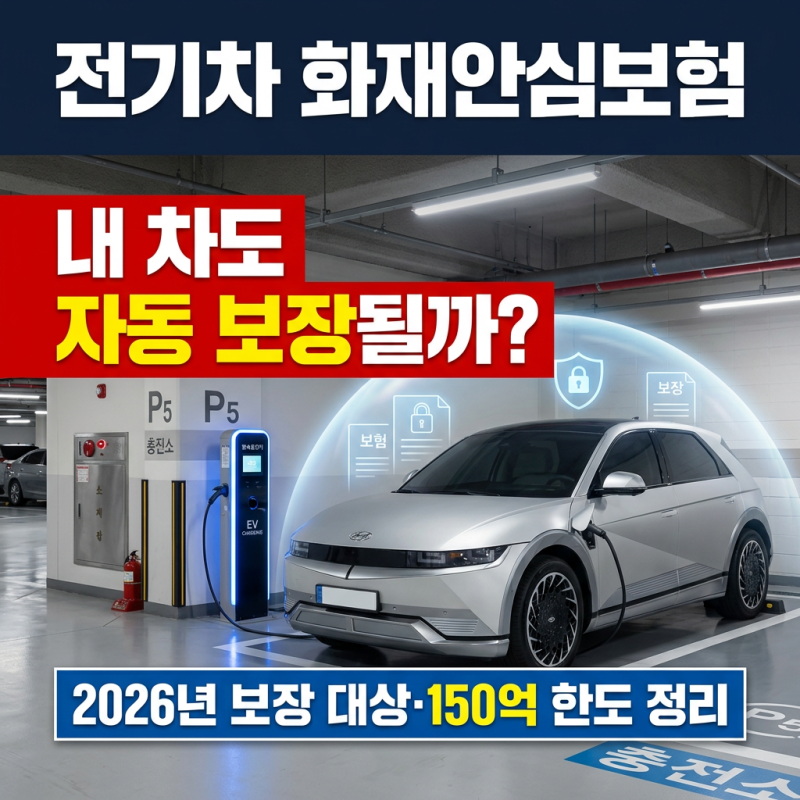
전기차 화재안심보험은 정부와 제작사가 재원을 분담하여 제3자 피해를 최대 150억 원까지 대폭 보장하는 정책성 보험입니다. 이 보험은 차주가 별도로 가입할 필요 없이 최초 등록 후 10년 이내 전기차의 주차 및 충전 중 화재에 적용됩니다.
다만, 본인 차량의 수리비나 주행 중 발생한 화재는 보장하지 않으므로 별도 자동차보험 확인이 필요합니다. 전기차 보급 확대로 화재 위험에 대한 우려가 커지면서, 정부와 제작사가 협력하여 전기차 화재안심보험을 도입했습니다.
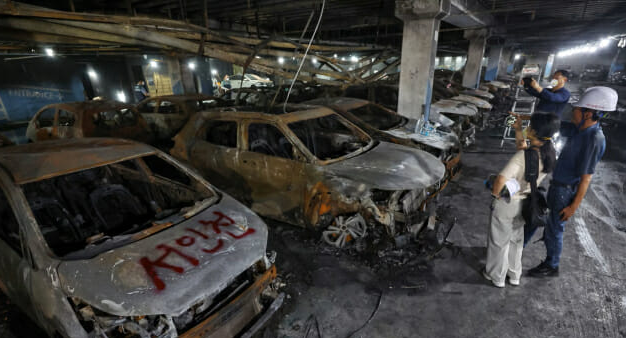
배터리 열폭주 화재는 진압이 어렵고 피해 규모가 커 일반 자동차보험만으로는 감당하기 어렵습니다. 이 정책성 보험은 이러한 불안감을 해소하고, 기존 자동차보험의 보장 공백을 메우며 제3자 피해를 대폭 보장하는 역할을 합니다.
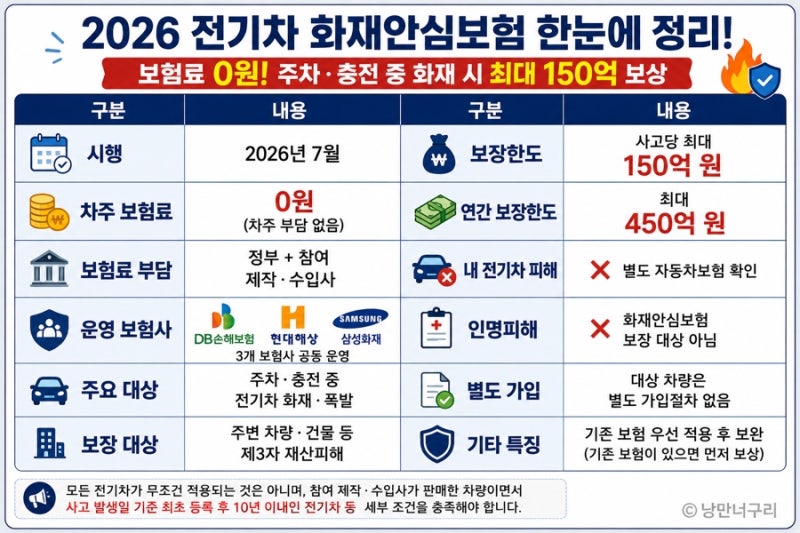
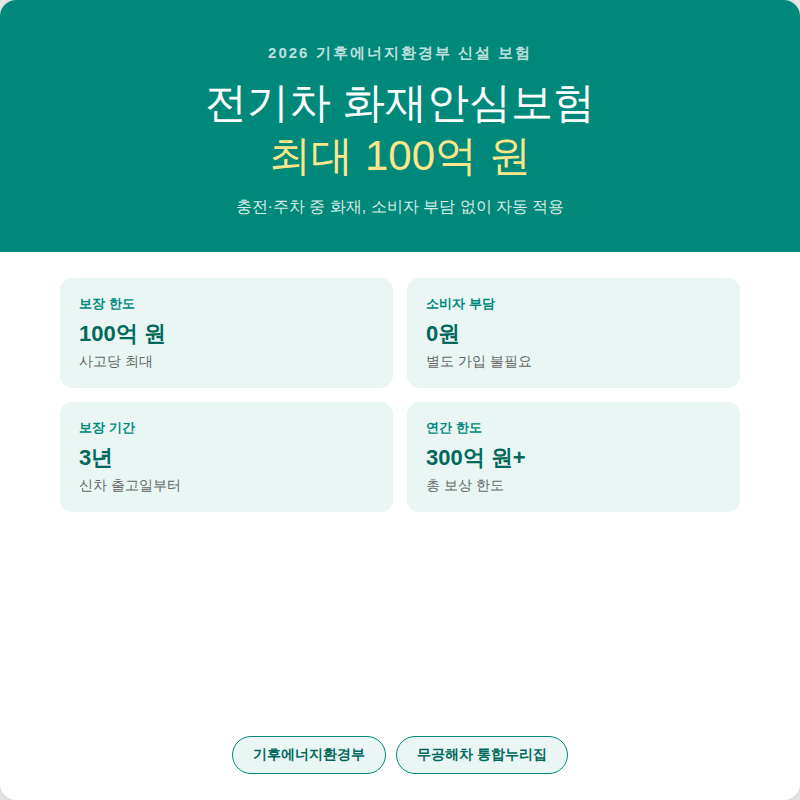
전기차 화재안심보험은 사고당 최대 150억 원, 연간 최대 450억 원까지 대물 피해를 보장합니다. 차주가 별도로 가입할 필요 없이 정부와 참여 제작사·수입사가 보험료를 분담한다는 점이 특징입니다.
보장 대상은 최초 등록일로부터 10년 이내 국내 등록 전기차이며, 주차 또는 충전 중 화재에 한정됩니다. 화재 원인 조사가 길어져도 피해자 우선 보상 시스템을 통해 신속하게 보상금을 선지급합니다. 그러나 중요한 유의사항이 있습니다.
이 보험은 제3자 재산 피해 보장이 목적이므로, 본인 차량 수리비나 차주 본인의 피해는 보장하지 않습니다. 주행 중 화재도 보장 범위에서 제외됩니다. 따라서 본인 차량 손해는 기존 자동차보험 자차 담보나 제조사 보증 등을 별도로 확인해야 합니다.
2026년 7월부터는 제조사가 이 보험에 가입해야 해당 차량이 전기차 보조금 지급 대상이 되므로, 구매 시 필수 확인 사항입니다.
다만, 본인 차량의 수리비나 주행 중 발생한 화재는 보장하지 않으므로 별도 자동차보험 확인이 필요합니다. 전기차 보급 확대로 화재 위험에 대한 우려가 커지면서, 정부와 제작사가 협력하여 전기차 화재안심보험을 도입했습니다.
배터리 열폭주 화재는 진압이 어렵고 피해 규모가 커 일반 자동차보험만으로는 감당하기 어렵습니다. 이 정책성 보험은 이러한 불안감을 해소하고, 기존 자동차보험의 보장 공백을 메우며 제3자 피해를 대폭 보장하는 역할을 합니다.
전기차 화재안심보험은 사고당 최대 150억 원, 연간 최대 450억 원까지 대물 피해를 보장합니다. 차주가 별도로 가입할 필요 없이 정부와 참여 제작사·수입사가 보험료를 분담한다는 점이 특징입니다.
보장 대상은 최초 등록일로부터 10년 이내 국내 등록 전기차이며, 주차 또는 충전 중 화재에 한정됩니다. 화재 원인 조사가 길어져도 피해자 우선 보상 시스템을 통해 신속하게 보상금을 선지급합니다. 그러나 중요한 유의사항이 있습니다.
이 보험은 제3자 재산 피해 보장이 목적이므로, 본인 차량 수리비나 차주 본인의 피해는 보장하지 않습니다. 주행 중 화재도 보장 범위에서 제외됩니다. 따라서 본인 차량 손해는 기존 자동차보험 자차 담보나 제조사 보증 등을 별도로 확인해야 합니다.
2026년 7월부터는 제조사가 이 보험에 가입해야 해당 차량이 전기차 보조금 지급 대상이 되므로, 구매 시 필수 확인 사항입니다.