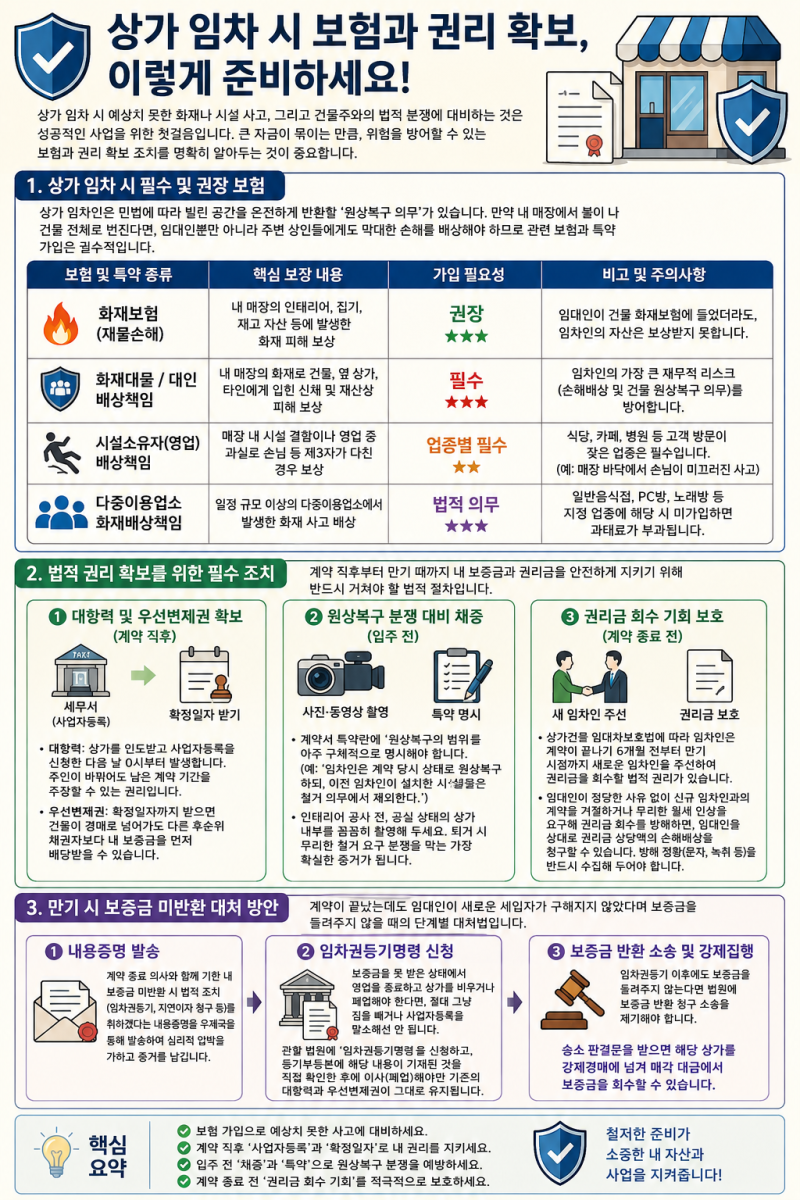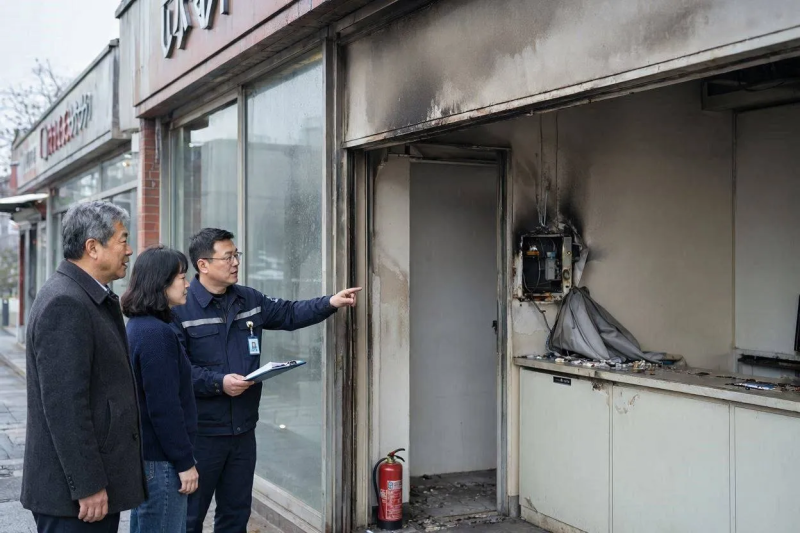
상가 화재 발생 시 건물주 보험만으로는 임차인의 집기, 재고, 인테리어 손해가 보상되지 않습니다. 임차인이 화재를 유발하면 건물주 보험사가 임차인에게 수억 원의 구상권을 청구할 수 있어 임차인 명의의 보험 가입이 필수적입니다.
보험 가입 시 임대인과 임차인의 보장 범위가 다르므로, 각자의 책임에 맞는 특약과 가입금액을 면밀히 확인해야 합니다. 많은 상가 임차인들이 건물주가 가입한 화재보험만으로 모든 위험이 해결될 것이라 오해하곤 합니다.
하지만 이는 큰 착각으로, 실제 화재 발생 시 임차인의 소중한 재산은 물론, 막대한 법적 책임까지 떠안게 될 수 있습니다. 건물주 보험은 주로 건물 자체의 손해를 보상하며, 임차인이 들인 인테리어, 집기, 재고 등은 보장 범위에서 제외되는 경우가 대부분입니다.
더욱이 화재의 원인이 임차인에게 있을 경우, 건물주 보험사는 손해를 보상한 뒤 임차인에게 구상권을 행사하여 수억 원에 달하는 복구 비용을 청구할 수 있습니다. 실제로 85%에 달하는 임차인이 이러한 구상권의 위험에 노출되어 있습니다.
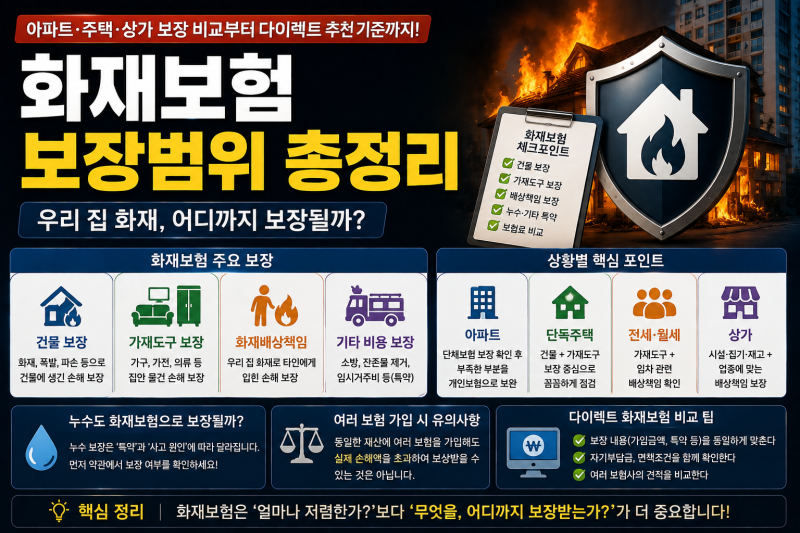
따라서 임대인과 임차인은 각자의 책임과 재산에 맞는 별도의 상가건물화재보험에 가입해야 합니다. 임대인은 건물 손해 및 임대인 배상책임, 임대료 손실 특약을, 임차인은 매장 시설, 집기, 재고자산, 원상복구 의무 및 타인 배상책임 특약을 반드시 확인해야 합니다.
단순히 보험료만 비교하거나 의무 가입 여부만 따질 것이 아니라, 보험목적과 피보험자를 명확히 하고, 비례보상 문제로 인해 실제 손해액보다 적은 보험금을 받는 일이 없도록 가입금액을 충분히 설정하는 것이 중요합니다.
누수, 휴업손해 등은 기본 담보에 포함되지 않는 경우가 많으므로, 필요한 특약을 꼼꼼히 추가하여 예상치 못한 재정적 손실을 막아야 합니다.
보험 가입 시 임대인과 임차인의 보장 범위가 다르므로, 각자의 책임에 맞는 특약과 가입금액을 면밀히 확인해야 합니다. 많은 상가 임차인들이 건물주가 가입한 화재보험만으로 모든 위험이 해결될 것이라 오해하곤 합니다.
하지만 이는 큰 착각으로, 실제 화재 발생 시 임차인의 소중한 재산은 물론, 막대한 법적 책임까지 떠안게 될 수 있습니다. 건물주 보험은 주로 건물 자체의 손해를 보상하며, 임차인이 들인 인테리어, 집기, 재고 등은 보장 범위에서 제외되는 경우가 대부분입니다.
더욱이 화재의 원인이 임차인에게 있을 경우, 건물주 보험사는 손해를 보상한 뒤 임차인에게 구상권을 행사하여 수억 원에 달하는 복구 비용을 청구할 수 있습니다. 실제로 85%에 달하는 임차인이 이러한 구상권의 위험에 노출되어 있습니다.
따라서 임대인과 임차인은 각자의 책임과 재산에 맞는 별도의 상가건물화재보험에 가입해야 합니다. 임대인은 건물 손해 및 임대인 배상책임, 임대료 손실 특약을, 임차인은 매장 시설, 집기, 재고자산, 원상복구 의무 및 타인 배상책임 특약을 반드시 확인해야 합니다.
단순히 보험료만 비교하거나 의무 가입 여부만 따질 것이 아니라, 보험목적과 피보험자를 명확히 하고, 비례보상 문제로 인해 실제 손해액보다 적은 보험금을 받는 일이 없도록 가입금액을 충분히 설정하는 것이 중요합니다.
누수, 휴업손해 등은 기본 담보에 포함되지 않는 경우가 많으므로, 필요한 특약을 꼼꼼히 추가하여 예상치 못한 재정적 손실을 막아야 합니다.