미래에셋 변액연금보험은 투자 실적에 따라 연금 재원이 달라지며, 특히 납입 후 거치 기간을 길게 가져갈수록 복리 효과를 극대화할 수 있습니다.
월 20만원으로 30년 후 51억 원의 노후 자금을 만들 가능성이 제시되지만, 이는 높은 연평균 성장률과 충분한 투자 기간이 동반되어야 합니다.
동일 조건에서 변액종신보험과 비교 시, 미래에셋 변액연금보험은 노후 자금 적립에 특화되어 환급률이 191%p 더 높게 나타나는 특징을 보입니다. 미래에셋 변액연금보험은 노후 자금 마련을 위한 대표적인 금융 상품 중 하나입니다.
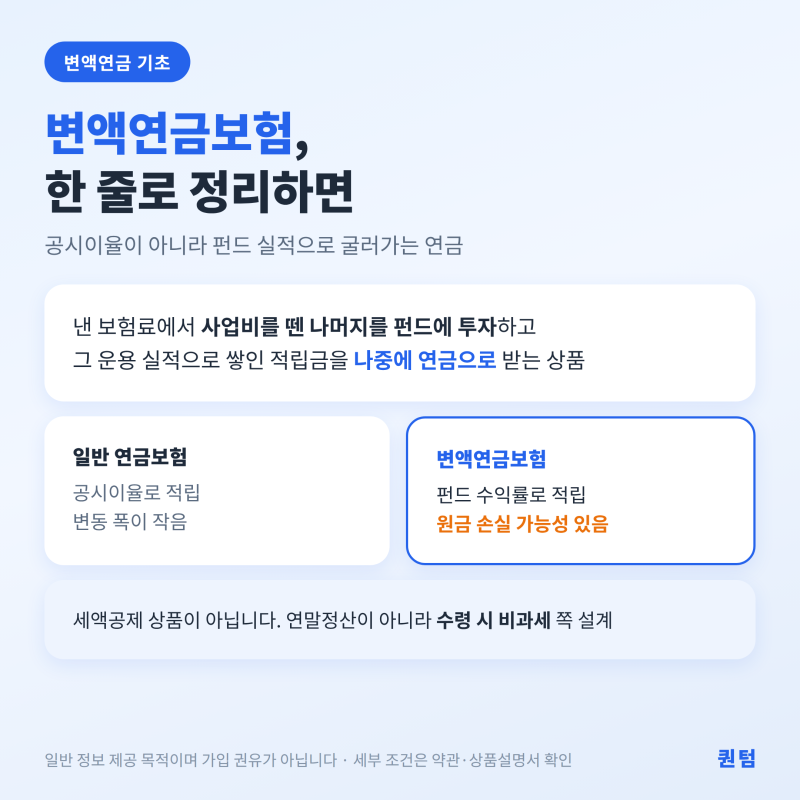
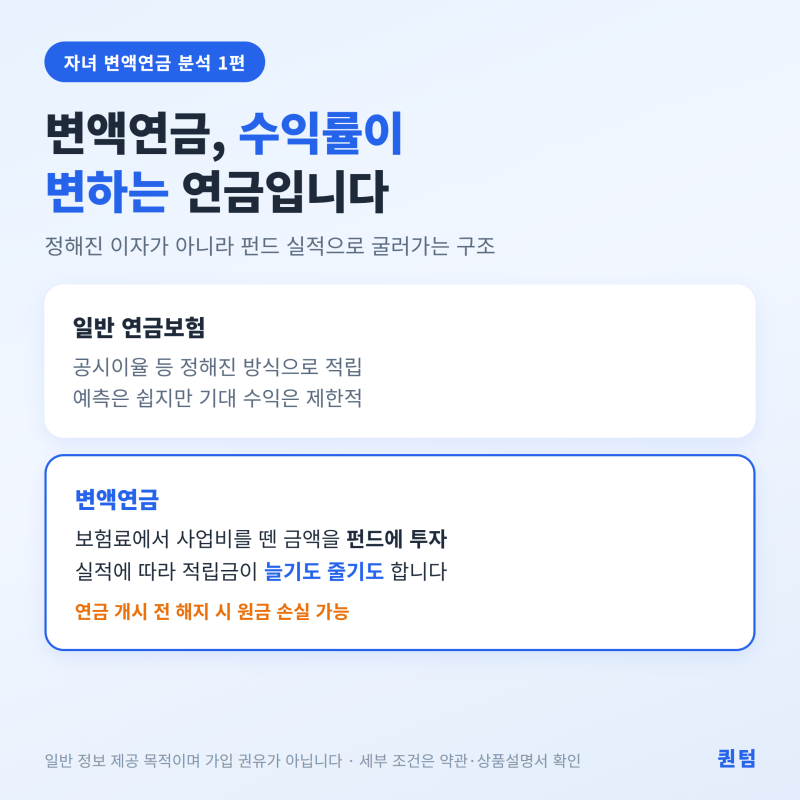
투자 실적에 따라 수익률이 달라지는 변동성을 가지고 있지만, 장기적인 관점에서 복리 효과를 기대할 수 있어 많은 이들의 관심을 받고 있습니다.
특히, 월 소액 납입으로도 큰 노후 자금을 만들 수 있다는 기대감과 함께, 다른 보험 상품과의 비교를 통해 그 특징을 명확히 이해하려는 움직임이 많습니다.
과연 미래에셋 변액연금보험은 어떤 구조로 운용되며, 실제 수익률과 환급률은 어떻게 나타나는지 궁금증이 커지고 있습니다. 실제 사례들을 살펴보면, 미래에셋 변액연금보험은 납입 기간뿐만 아니라 납입 완료 후의 거치 기간이 적립금 증식에 매우 중요한 영향을 미칩니다.
예를 들어, 월 20만원을 20년 납입한 후 10년을 추가로 운용하면 적립금이 두 배 이상 커지는 복리 효과를 확인할 수 있습니다.
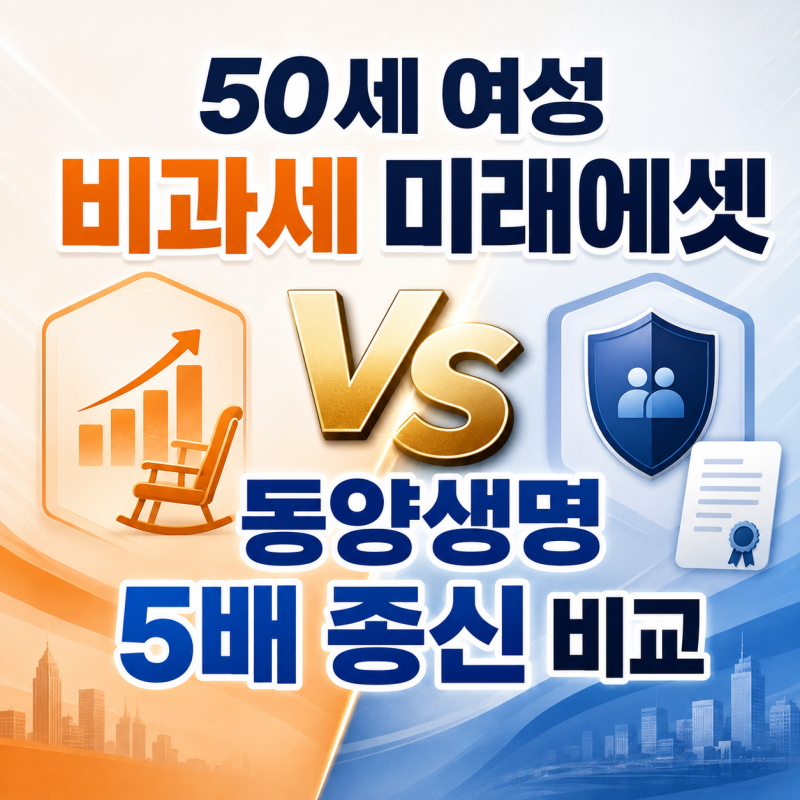
또한, 50대 여성의 비과세 연금 준비 사례에서는 87세 이후에도 종신토록 연금이 지급되는 구조를 통해 장수 리스크에 대비하는 가치를 보여줍니다.
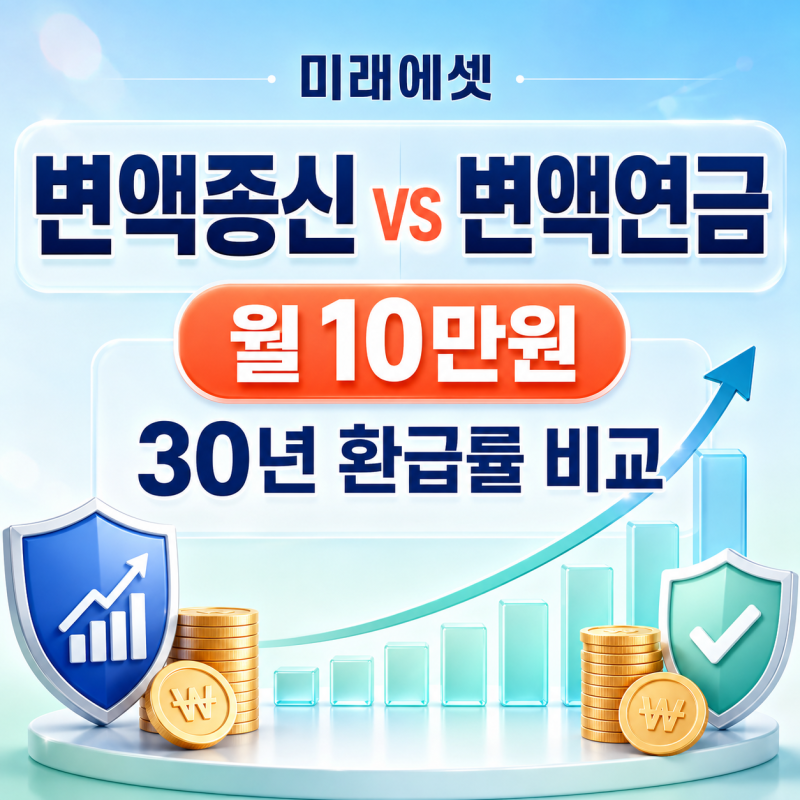
흥미로운 점은 변액종신보험과 비교했을 때, 동일한 월 10만원 납입 조건에서 미래에셋 변액연금보험의 환급률이 변액종신보다 무려 191%p 더 높게 나타났다는 사실입니다. 이는 변액연금이 노후 자금 적립에, 변액종신이 사망 보장에 각각 초점을 맞추고 있기 때문입니다.
결론적으로 미래에셋 변액연금보험은 장기적인 관점에서 꾸준한 납입과 효과적인 펀드 운용, 그리고 충분한 거치 기간 확보를 통해 노후 자금 마련에 큰 도움을 줄 수 있는 상품입니다.
월 20만원으로 30년 후 51억 원이라는 목표는 높은 수익률이 동반되어야 하지만, 시간의 마법이라 불리는 복리 효과를 통해 의미 있는 자산 증식을 기대할 수 있습니다.
따라서 가입 전에는 단순히 월 보험료만 볼 것이 아니라 총 납입액, 연금 개시 시점의 예상 재원, 그리고 각 상품의 본질적인 목적을 면밀히 비교 분석하여 자신에게 가장 적합한 노후 준비 전략을 세우는 것이 현명합니다.
월 20만원으로 30년 후 51억 원의 노후 자금을 만들 가능성이 제시되지만, 이는 높은 연평균 성장률과 충분한 투자 기간이 동반되어야 합니다.
동일 조건에서 변액종신보험과 비교 시, 미래에셋 변액연금보험은 노후 자금 적립에 특화되어 환급률이 191%p 더 높게 나타나는 특징을 보입니다. 미래에셋 변액연금보험은 노후 자금 마련을 위한 대표적인 금융 상품 중 하나입니다.
투자 실적에 따라 수익률이 달라지는 변동성을 가지고 있지만, 장기적인 관점에서 복리 효과를 기대할 수 있어 많은 이들의 관심을 받고 있습니다.
특히, 월 소액 납입으로도 큰 노후 자금을 만들 수 있다는 기대감과 함께, 다른 보험 상품과의 비교를 통해 그 특징을 명확히 이해하려는 움직임이 많습니다.
과연 미래에셋 변액연금보험은 어떤 구조로 운용되며, 실제 수익률과 환급률은 어떻게 나타나는지 궁금증이 커지고 있습니다. 실제 사례들을 살펴보면, 미래에셋 변액연금보험은 납입 기간뿐만 아니라 납입 완료 후의 거치 기간이 적립금 증식에 매우 중요한 영향을 미칩니다.
예를 들어, 월 20만원을 20년 납입한 후 10년을 추가로 운용하면 적립금이 두 배 이상 커지는 복리 효과를 확인할 수 있습니다.
또한, 50대 여성의 비과세 연금 준비 사례에서는 87세 이후에도 종신토록 연금이 지급되는 구조를 통해 장수 리스크에 대비하는 가치를 보여줍니다.
흥미로운 점은 변액종신보험과 비교했을 때, 동일한 월 10만원 납입 조건에서 미래에셋 변액연금보험의 환급률이 변액종신보다 무려 191%p 더 높게 나타났다는 사실입니다. 이는 변액연금이 노후 자금 적립에, 변액종신이 사망 보장에 각각 초점을 맞추고 있기 때문입니다.
결론적으로 미래에셋 변액연금보험은 장기적인 관점에서 꾸준한 납입과 효과적인 펀드 운용, 그리고 충분한 거치 기간 확보를 통해 노후 자금 마련에 큰 도움을 줄 수 있는 상품입니다.
월 20만원으로 30년 후 51억 원이라는 목표는 높은 수익률이 동반되어야 하지만, 시간의 마법이라 불리는 복리 효과를 통해 의미 있는 자산 증식을 기대할 수 있습니다.
따라서 가입 전에는 단순히 월 보험료만 볼 것이 아니라 총 납입액, 연금 개시 시점의 예상 재원, 그리고 각 상품의 본질적인 목적을 면밀히 비교 분석하여 자신에게 가장 적합한 노후 준비 전략을 세우는 것이 현명합니다.