
현대해상 건강보험 가입자의 60% 이상이 자신의 정확한 보장 한도를 알지 못하며, 가입 시점에 따라 보장 내용이 크게 달라집니다. 실손보험은 세대별로 자기부담금과 보장 비율이 다르며, 미용 목적 치료나 실험적 치료 등 보장되지 않는 항목을 사전에 확인해야 합니다.
태아보험은 임신 11주 이전에 가입하는 것이 유리하며, 현대해상 보험료를 카드로 납부할 경우 수수료와 카드 실적 인정 여부를 확인해야 합니다. 현대해상 건강보험은 많은 분들이 가입하고 있지만, 정작 자신의 보장 내용을 정확히 아는 경우는 드뭅니다.
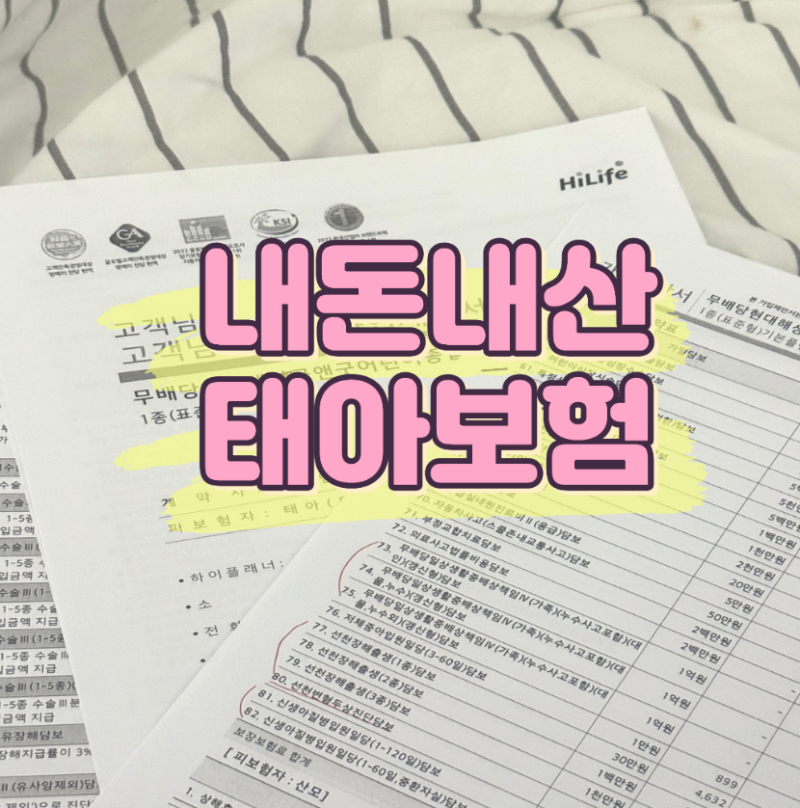
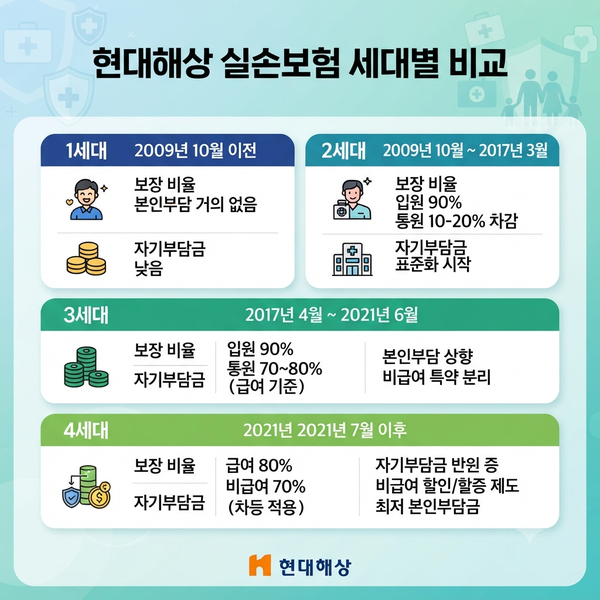
실제로 가입자의 60% 이상이 보장 한도를 제대로 알지 못한다는 조사 결과도 있습니다. 특히 실손보험은 가입 시점에 따라 1세대부터 4세대까지 보장 비율과 자기부담금이 크게 달라지므로, 본인의 증권을 확인하는 것이 중요합니다.
현대해상 실손보험은 실제 발생한 의료비를 보상하지만, 모든 항목이 보장되는 것은 아닙니다. 미용 목적의 성형, 비만 치료, 아직 승인되지 않은 실험적 치료 등은 보장에서 제외됩니다.
따라서 치료를 받기 전에 해당 항목이 보험 보장 대상인지 병원 원무과에 미리 확인하여 사후에 불이익을 당하는 일이 없도록 주의해야 합니다.
또한, 태아보험의 경우 임신 11주 이전에 가입하는 것이 유리하며, 현대해상 보험료를 카드로 납부할 때는 신용카드 0.8%, 체크카드 0.5%의 수수료가 발생할 수 있습니다.
카드 납부가 전월 실적에 인정되는지 여부도 카드사별로 다르므로, 단순히 편리함보다는 실질적인 이득을 고려하여 납부 방법을 선택하는 것이 현명합니다. 자신의 보험 내용을 정확히 파악하고 현명하게 관리하는 것이 중요합니다.
태아보험은 임신 11주 이전에 가입하는 것이 유리하며, 현대해상 보험료를 카드로 납부할 경우 수수료와 카드 실적 인정 여부를 확인해야 합니다. 현대해상 건강보험은 많은 분들이 가입하고 있지만, 정작 자신의 보장 내용을 정확히 아는 경우는 드뭅니다.
실제로 가입자의 60% 이상이 보장 한도를 제대로 알지 못한다는 조사 결과도 있습니다. 특히 실손보험은 가입 시점에 따라 1세대부터 4세대까지 보장 비율과 자기부담금이 크게 달라지므로, 본인의 증권을 확인하는 것이 중요합니다.
현대해상 실손보험은 실제 발생한 의료비를 보상하지만, 모든 항목이 보장되는 것은 아닙니다. 미용 목적의 성형, 비만 치료, 아직 승인되지 않은 실험적 치료 등은 보장에서 제외됩니다.
따라서 치료를 받기 전에 해당 항목이 보험 보장 대상인지 병원 원무과에 미리 확인하여 사후에 불이익을 당하는 일이 없도록 주의해야 합니다.
또한, 태아보험의 경우 임신 11주 이전에 가입하는 것이 유리하며, 현대해상 보험료를 카드로 납부할 때는 신용카드 0.8%, 체크카드 0.5%의 수수료가 발생할 수 있습니다.
카드 납부가 전월 실적에 인정되는지 여부도 카드사별로 다르므로, 단순히 편리함보다는 실질적인 이득을 고려하여 납부 방법을 선택하는 것이 현명합니다. 자신의 보험 내용을 정확히 파악하고 현명하게 관리하는 것이 중요합니다.