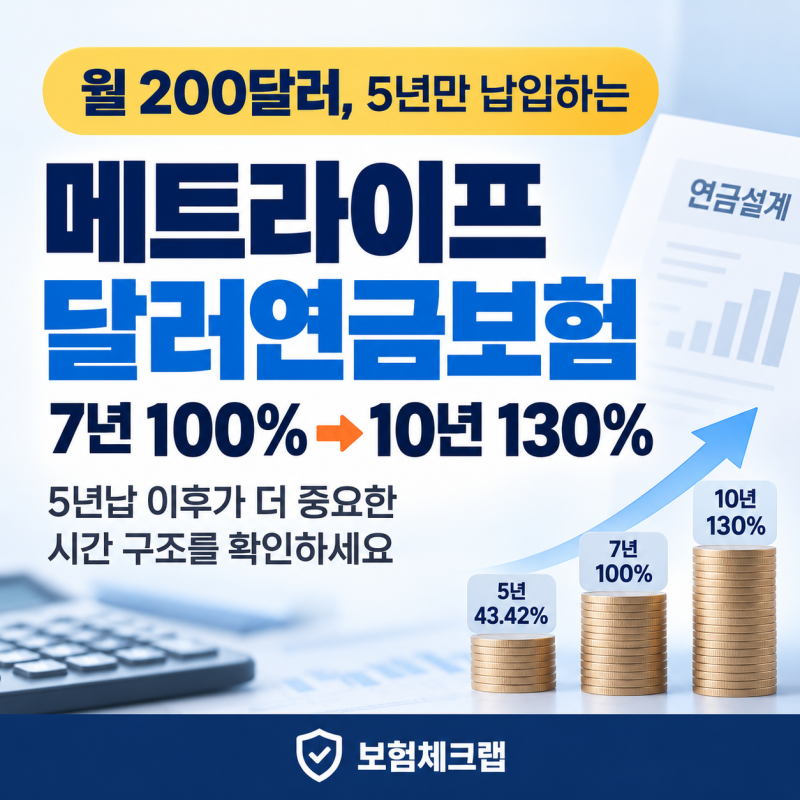
메트라이프 달러종신보험은 10년 시점과 10년 1일 시점의 해약환급률이 크게 달라지는 특징이 있습니다. 제안서의 124% 환급률은 납입 보험료 대비 해약환급금 비율이며, 연 수익률과는 다른 개념입니다.
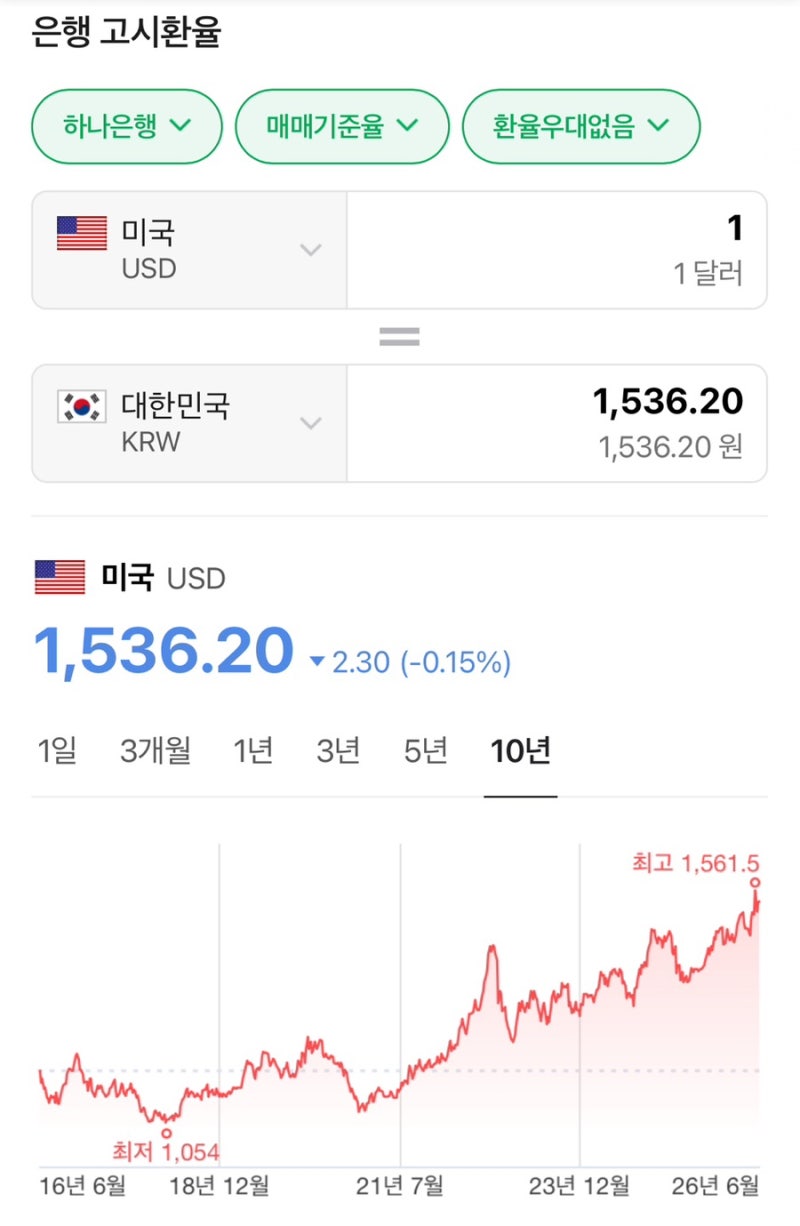
환율 변동성은 납입과 수령 시 실제 원화 가치에 영향을 미치므로 장기적인 관점에서 상품 구조를 이해하는 것이 중요합니다. 메트라이프 달러종신보험에 대한 관심이 높아지며, 높은 환율에서의 가입 적정성과 제안서 환급률에 대한 질문이 많습니다.
"달러 비쌀 때 손해 아닌가요?", "10년 유지 시 124% 환급률이면 괜찮은가요?" 같은 질문이 흔하지만, 달러종신보험은 현재 환율이나 특정 숫자로만 판단하기 어려운 중요한 부분이 있습니다. 상품 본질과 구조를 정확히 이해하는 것이 현명한 선택의 첫걸음입니다.
가장 주목할 점은 해약환급률 변화 시점입니다. 실제 설계안에서 10년 시점과 10년 1일 시점의 환급률이 크게 차이 나는 경우가 많습니다. 10년 납입 완료 즉시 최고 환급률이 적용되는 것이 아니므로, 정확한 적용 시점 확인이 필수적입니다.
제안서의 124% 환급률은 납입 보험료 대비 해약환급금 비율이며, 예금 연이율처럼 단순한 수익률로 오해해서는 안 됩니다. 종신보험은 사망 보장을 주 목적으로 합니다. 환율 변동성 또한 중요합니다.
보험료 납입과 해약환급금 수령 시 모두 환율 영향을 받으므로, 당장 환율보다는 장기적인 관점에서 접근해야 합니다.
메트라이프 달러종신보험은 자산 분산과 사망 보장을 동시에 추구하는 수단이 될 수 있으나, 개인 재정 목표와 상품 세부 구조를 면밀히 검토 후 신중하게 결정해야 합니다.
환율 변동성은 납입과 수령 시 실제 원화 가치에 영향을 미치므로 장기적인 관점에서 상품 구조를 이해하는 것이 중요합니다. 메트라이프 달러종신보험에 대한 관심이 높아지며, 높은 환율에서의 가입 적정성과 제안서 환급률에 대한 질문이 많습니다.
"달러 비쌀 때 손해 아닌가요?", "10년 유지 시 124% 환급률이면 괜찮은가요?" 같은 질문이 흔하지만, 달러종신보험은 현재 환율이나 특정 숫자로만 판단하기 어려운 중요한 부분이 있습니다. 상품 본질과 구조를 정확히 이해하는 것이 현명한 선택의 첫걸음입니다.
가장 주목할 점은 해약환급률 변화 시점입니다. 실제 설계안에서 10년 시점과 10년 1일 시점의 환급률이 크게 차이 나는 경우가 많습니다. 10년 납입 완료 즉시 최고 환급률이 적용되는 것이 아니므로, 정확한 적용 시점 확인이 필수적입니다.
제안서의 124% 환급률은 납입 보험료 대비 해약환급금 비율이며, 예금 연이율처럼 단순한 수익률로 오해해서는 안 됩니다. 종신보험은 사망 보장을 주 목적으로 합니다. 환율 변동성 또한 중요합니다.
보험료 납입과 해약환급금 수령 시 모두 환율 영향을 받으므로, 당장 환율보다는 장기적인 관점에서 접근해야 합니다.
메트라이프 달러종신보험은 자산 분산과 사망 보장을 동시에 추구하는 수단이 될 수 있으나, 개인 재정 목표와 상품 세부 구조를 면밀히 검토 후 신중하게 결정해야 합니다.