

동산종합보험은 화재보험과 달리 약관상 면책 규정 외 모든 사고로 인한 동산 손해를 포괄적으로 담보합니다. 사업장의 기계, 원자재, 완제품, 전산기기 등 이동 가능한 재산을 대상으로 하며 도난, 파손, 침수 등 다양한 위험에 대비합니다.
주로 기업성 보험으로 분류되며, 개인 보험에서는 '부서진 내 물건' 등 특정 항목으로만 보장되는 차이가 있습니다. 동산종합보험은 기업이나 사업장의 동산에 대한 포괄적 손해를 보장합니다.
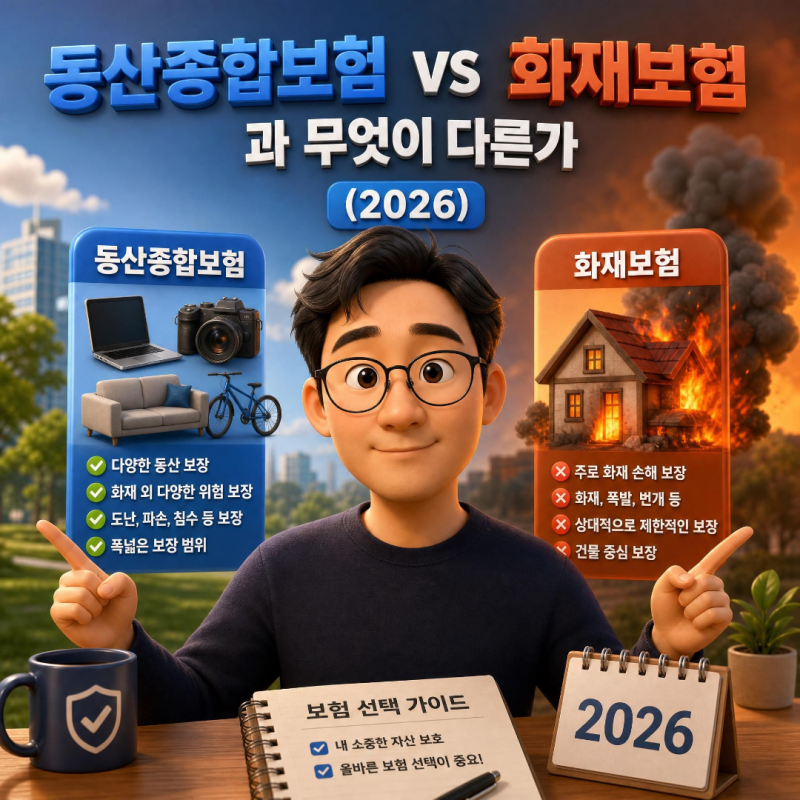
화재보험이 특정 위험만 열거 보상하는 반면, 동산종합보험은 면책 규정 외 모든 우연한 사고를 담보하는 '전위험담보(All Risks)' 방식입니다. 화재는 물론 도난, 파손, 침수, 충돌 등 다양한 위험에 대비할 수 있습니다.
이 보험은 공장 기계, 원자재, 완제품, 의료장비, 전산기기 등 사업장의 핵심 동산을 보호합니다. 건물보다 동산 가치가 큰 사업장이라면 충분한 보장 확보가 중요합니다.
하지만 '모든 사고'를 무조건 보상하는 것은 아니므로, 가입 전 면책사항과 특별약관을 꼼꼼히 확인해야 합니다. 동산종합보험은 주로 기업성 보험입니다. 일반 개인이 자신의 물품에 대해 이와 같은 포괄적 보장을 기대하기는 어렵습니다.
개인 보험은 '부서진 내 물건'처럼 특정 물품의 파손이나 도난을 개별 담보 형태로 보장합니다. 사업자라면 동산종합보험으로 재산 보호를, 개인이라면 자신의 보험 약관을 면밀히 검토해야 합니다.
주로 기업성 보험으로 분류되며, 개인 보험에서는 '부서진 내 물건' 등 특정 항목으로만 보장되는 차이가 있습니다. 동산종합보험은 기업이나 사업장의 동산에 대한 포괄적 손해를 보장합니다.
화재보험이 특정 위험만 열거 보상하는 반면, 동산종합보험은 면책 규정 외 모든 우연한 사고를 담보하는 '전위험담보(All Risks)' 방식입니다. 화재는 물론 도난, 파손, 침수, 충돌 등 다양한 위험에 대비할 수 있습니다.
이 보험은 공장 기계, 원자재, 완제품, 의료장비, 전산기기 등 사업장의 핵심 동산을 보호합니다. 건물보다 동산 가치가 큰 사업장이라면 충분한 보장 확보가 중요합니다.
하지만 '모든 사고'를 무조건 보상하는 것은 아니므로, 가입 전 면책사항과 특별약관을 꼼꼼히 확인해야 합니다. 동산종합보험은 주로 기업성 보험입니다. 일반 개인이 자신의 물품에 대해 이와 같은 포괄적 보장을 기대하기는 어렵습니다.
개인 보험은 '부서진 내 물건'처럼 특정 물품의 파손이나 도난을 개별 담보 형태로 보장합니다. 사업자라면 동산종합보험으로 재산 보호를, 개인이라면 자신의 보험 약관을 면밀히 검토해야 합니다.