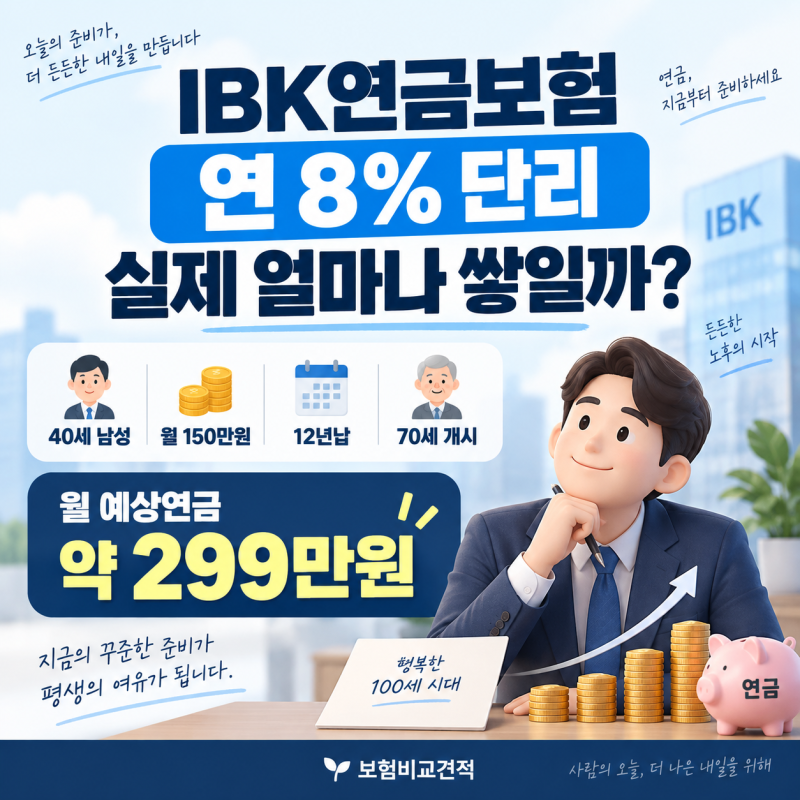


IBK연금보험은 20년간 연단리 8%를 보증하고 이후 5%를 보증하는 변액연금보험으로, 사업비 차감 없이 적립되는 특징이 있습니다.
0세부터 가입 가능하며 병력 무심사, 비과세 혜택, 납입 중 사망 시 원금과 이자 지급, 종신형 연금 수령 등 다양한 장점을 제공합니다.
연단리 8%는 복리 환산 시 약 4.5% 수준으로, 최저연금기준금액과 실제 펀드 적립금 중 더 큰 금액으로 연금액이 확정되는 독특한 구조를 가집니다.
최근 저금리 시대에 안정적인 노후 준비를 고민하는 분들 사이에서 IBK연금보험의 '연단리 8% 보증'이라는 문구가 큰 관심을 받고 있습니다.
변액연금보험임에도 불구하고 높은 보증이율을 내세워 원금 손실에 대한 불안감을 덜어주는 것처럼 보이지만, 과연 이 8%가 실제 연금 수령액에 어떻게 반영되는지 정확히 이해하는 것이 중요합니다.
단순히 숫자만 보고 판단하기보다는, 이 상품의 구조와 실제 연금액이 결정되는 방식을 면밀히 살펴볼 필요가 있습니다. IBK연금보험의 핵심은 '두 개의 통장' 시스템에 있습니다.
하나는 납입한 원금(사업비 차감 전)에 대해 20년간 연단리 8%, 이후 5%를 확정 보증하는 '최저연금기준금액' 통장입니다. 이는 시장 금리 하락이나 펀드 투자 실패 시에도 최소한의 연금액을 보장하는 안전장치 역할을 합니다.
다른 하나는 S&P500, 나스닥 등 글로벌 자산에 투자되어 실제 수익률에 따라 변동하는 '펀드 적립금' 통장입니다. 연금 개시 시점에는 이 두 통장 중 더 큰 금액을 기준으로 최종 연금액이 확정됩니다.
즉, 투자에 성공하면 높은 펀드 수익률로 더 많은 연금을 받고, 투자가 부진하더라도 8% 보증 기준에 따른 최저 연금액을 받을 수 있어 원금 손실을 방어하는 구조입니다.
또한, 0세부터 가입 가능하고 병력 무심사, 비과세 혜택, 납입 중 사망 시 원금과 이자 지급, 그리고 평생 연금을 받을 수 있는 종신형 연금이라는 장점도 갖추고 있습니다.
결론적으로 IBK연금보험의 연단리 8% 보증은 실제 투자 수익률 8%와는 다른 개념이며, 복리로 환산하면 약 4.5% 수준의 효과를 낸다는 점을 인지해야 합니다.
하지만 변액연금의 투자 수익성과 일반 연금의 안정성을 동시에 추구하며, 특히 '두 통장' 시스템을 통해 원금 손실을 효과적으로 방어한다는 점에서 매력적인 노후 대비 상품으로 평가할 수 있습니다.
장기적인 관점에서 안정적인 연금 수령을 목표로 한다면, 이 상품의 독특한 보증 구조를 정확히 이해하고 본인의 재정 계획에 맞춰 신중하게 고려하는 것이 현명합니다.
0세부터 가입 가능하며 병력 무심사, 비과세 혜택, 납입 중 사망 시 원금과 이자 지급, 종신형 연금 수령 등 다양한 장점을 제공합니다.
연단리 8%는 복리 환산 시 약 4.5% 수준으로, 최저연금기준금액과 실제 펀드 적립금 중 더 큰 금액으로 연금액이 확정되는 독특한 구조를 가집니다.
최근 저금리 시대에 안정적인 노후 준비를 고민하는 분들 사이에서 IBK연금보험의 '연단리 8% 보증'이라는 문구가 큰 관심을 받고 있습니다.
변액연금보험임에도 불구하고 높은 보증이율을 내세워 원금 손실에 대한 불안감을 덜어주는 것처럼 보이지만, 과연 이 8%가 실제 연금 수령액에 어떻게 반영되는지 정확히 이해하는 것이 중요합니다.
단순히 숫자만 보고 판단하기보다는, 이 상품의 구조와 실제 연금액이 결정되는 방식을 면밀히 살펴볼 필요가 있습니다. IBK연금보험의 핵심은 '두 개의 통장' 시스템에 있습니다.
하나는 납입한 원금(사업비 차감 전)에 대해 20년간 연단리 8%, 이후 5%를 확정 보증하는 '최저연금기준금액' 통장입니다. 이는 시장 금리 하락이나 펀드 투자 실패 시에도 최소한의 연금액을 보장하는 안전장치 역할을 합니다.
다른 하나는 S&P500, 나스닥 등 글로벌 자산에 투자되어 실제 수익률에 따라 변동하는 '펀드 적립금' 통장입니다. 연금 개시 시점에는 이 두 통장 중 더 큰 금액을 기준으로 최종 연금액이 확정됩니다.
즉, 투자에 성공하면 높은 펀드 수익률로 더 많은 연금을 받고, 투자가 부진하더라도 8% 보증 기준에 따른 최저 연금액을 받을 수 있어 원금 손실을 방어하는 구조입니다.
또한, 0세부터 가입 가능하고 병력 무심사, 비과세 혜택, 납입 중 사망 시 원금과 이자 지급, 그리고 평생 연금을 받을 수 있는 종신형 연금이라는 장점도 갖추고 있습니다.
결론적으로 IBK연금보험의 연단리 8% 보증은 실제 투자 수익률 8%와는 다른 개념이며, 복리로 환산하면 약 4.5% 수준의 효과를 낸다는 점을 인지해야 합니다.
하지만 변액연금의 투자 수익성과 일반 연금의 안정성을 동시에 추구하며, 특히 '두 통장' 시스템을 통해 원금 손실을 효과적으로 방어한다는 점에서 매력적인 노후 대비 상품으로 평가할 수 있습니다.
장기적인 관점에서 안정적인 연금 수령을 목표로 한다면, 이 상품의 독특한 보증 구조를 정확히 이해하고 본인의 재정 계획에 맞춰 신중하게 고려하는 것이 현명합니다.