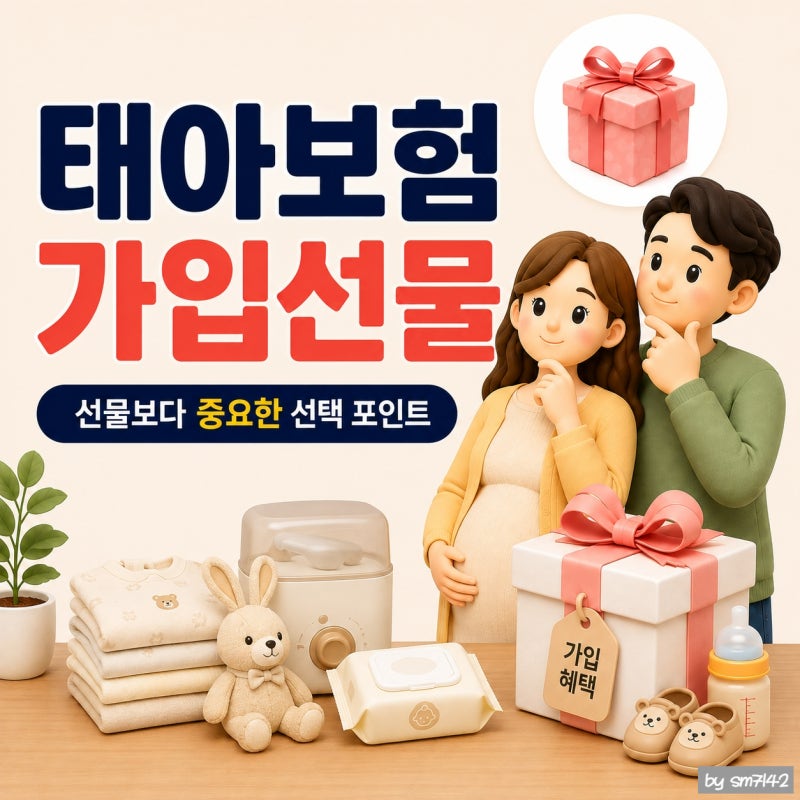

태아보험은 임신 12주 전후로 가입하며, 태아 특약은 임신 주수에 따라 가입 가능 여부가 달라지므로 미리 준비하는 것이 중요합니다.
보험료 절감을 위해 실손보험과 종합보험을 분리하여 가입하거나, 30세 만기로 설정하는 등 개인 상황에 맞는 효율적인 설계 전략을 고려할 수 있습니다.
필수 보장 내용(암, 뇌, 심장, 수술비, 입원일당)을 중심으로 불필요한 특약은 제외하고, 산모 특약도 필요한 부분만 선택하여 합리적인 태아보험 구성을 추천합니다. 태아보험은 예비 부모들이 임신 중 반드시 고려해야 할 중요한 준비 사항입니다.
일반적으로 임신 12주 전후, 늦어도 2차 기형아 검사 전에 가입하는 것이 권장됩니다. 이는 임신 주수가 지남에 따라 태아 관련 특약의 가입 가능 여부나 조건이 달라질 수 있고, 임신 중 진료 이력이 생기면 심사가 까다로워질 수 있기 때문입니다.
태아보험은 출생 후 어린이보험으로 전환되는 형태로, 태아 시기에만 보장받을 수 있는 특약들을 포함하고 있어 일반 어린이보험과는 차이가 있습니다. 효율적인 태아보험 설계를 위해서는 몇 가지 핵심 포인트를 고려해야 합니다.
첫째, 보험료 절감을 위해 실손보험과 종합보험을 분리하여 가입하는 전략을 활용할 수 있습니다. 실제로 일부 설계사들은 실손보험은 보험료가 저렴한 다이렉트 상품으로, 종합보험은 보장 구성이 좋은 특정 보험사 상품으로 나누어 가입하는 것을 추천하기도 합니다.
둘째, 만기 설정에 대한 고민이 필요합니다. 100세 만기는 장기 보장의 장점이 있지만 보험료 부담이 커질 수 있으므로, 아이에게 필요한 보장을 집중하고 향후 의료 환경 변화를 고려하여 30세 만기를 선택하는 것도 합리적인 방법입니다.
마지막으로, 보장 내용을 꼼꼼히 확인하고 불필요한 특약은 과감히 제외하는 것이 중요합니다. 암, 뇌, 허혈성 심장 질환과 같은 주요 진단비와 질병/상해 수술비, 입원일당 등 필수 보장 내용을 높게 설정하고, 중복되거나 효율이 낮은 소액 담보는 줄이는 것이 좋습니다.
특히 질병입원일당은 여유가 있다면 7만원 최다 금액으로 설정하는 것이 좋다는 전문가 의견도 있습니다.
산모 특약 역시 임신성 당뇨 관련 보장이나 임신/출산 과정의 입원 및 수술 관련 담보 등 본인에게 필요한 부분 위주로 선택하여 합리적인 태아보험을 구성하는 것이 현명합니다.
보험료 절감을 위해 실손보험과 종합보험을 분리하여 가입하거나, 30세 만기로 설정하는 등 개인 상황에 맞는 효율적인 설계 전략을 고려할 수 있습니다.
필수 보장 내용(암, 뇌, 심장, 수술비, 입원일당)을 중심으로 불필요한 특약은 제외하고, 산모 특약도 필요한 부분만 선택하여 합리적인 태아보험 구성을 추천합니다. 태아보험은 예비 부모들이 임신 중 반드시 고려해야 할 중요한 준비 사항입니다.
일반적으로 임신 12주 전후, 늦어도 2차 기형아 검사 전에 가입하는 것이 권장됩니다. 이는 임신 주수가 지남에 따라 태아 관련 특약의 가입 가능 여부나 조건이 달라질 수 있고, 임신 중 진료 이력이 생기면 심사가 까다로워질 수 있기 때문입니다.
태아보험은 출생 후 어린이보험으로 전환되는 형태로, 태아 시기에만 보장받을 수 있는 특약들을 포함하고 있어 일반 어린이보험과는 차이가 있습니다. 효율적인 태아보험 설계를 위해서는 몇 가지 핵심 포인트를 고려해야 합니다.
첫째, 보험료 절감을 위해 실손보험과 종합보험을 분리하여 가입하는 전략을 활용할 수 있습니다. 실제로 일부 설계사들은 실손보험은 보험료가 저렴한 다이렉트 상품으로, 종합보험은 보장 구성이 좋은 특정 보험사 상품으로 나누어 가입하는 것을 추천하기도 합니다.
둘째, 만기 설정에 대한 고민이 필요합니다. 100세 만기는 장기 보장의 장점이 있지만 보험료 부담이 커질 수 있으므로, 아이에게 필요한 보장을 집중하고 향후 의료 환경 변화를 고려하여 30세 만기를 선택하는 것도 합리적인 방법입니다.
마지막으로, 보장 내용을 꼼꼼히 확인하고 불필요한 특약은 과감히 제외하는 것이 중요합니다. 암, 뇌, 허혈성 심장 질환과 같은 주요 진단비와 질병/상해 수술비, 입원일당 등 필수 보장 내용을 높게 설정하고, 중복되거나 효율이 낮은 소액 담보는 줄이는 것이 좋습니다.
특히 질병입원일당은 여유가 있다면 7만원 최다 금액으로 설정하는 것이 좋다는 전문가 의견도 있습니다.
산모 특약 역시 임신성 당뇨 관련 보장이나 임신/출산 과정의 입원 및 수술 관련 담보 등 본인에게 필요한 부분 위주로 선택하여 합리적인 태아보험을 구성하는 것이 현명합니다.