이륜차 보험은 자동차손해배상 보장법에 따라 의무 가입 대상이며, 미가입 시 과태료가 부과됩니다. 삼성다이렉트 이륜차보험이 저렴하게 느껴지는 주된 이유는 의무 책임보험만을 기준으로 견적을 산출하기 때문입니다.
책임보험은 타인의 피해만 보상하며, 운전자 본인의 신체 상해나 오토바이 파손은 보상하지 않으므로 종합보험 고려가 중요합니다. 이륜차를 소유하거나 운행하는 라이더라면 보험 가입의 중요성을 잘 알고 있습니다.
삼성다이렉트 이륜차보험은 온라인으로 간편하게 가입할 수 있어 많은 분들이 찾지만, 때로는 저렴하게 느껴지는 보험료 때문에 혼란을 겪기도 합니다. 이는 대부분의 다이렉트 보험 조회 시스템이 의무 책임보험만을 기준으로 견적을 산출하기 때문입니다.
책임보험은 사고 발생 시 타인의 신체나 재산 손해를 보상하는 최소한의 보장입니다. 대인배상 I과 대물배상 2천만 원이 기본 의무 가입 한도이며, 미가입 시 과태료가 부과됩니다.
하지만 책임보험만으로는 운전자 본인의 신체 상해나 본인 오토바이의 파손에 대해서는 전혀 보상받을 수 없습니다. 따라서 예상치 못한 사고 시 큰 경제적 부담으로 이어질 수 있습니다.
안전하고 현명한 이륜차 생활을 위해서는 책임보험 외에 대인배상 II, 대물배상 확대, 자기신체사고 등 종합보험에 준하는 추가 특약을 고려하는 것이 필수적입니다.
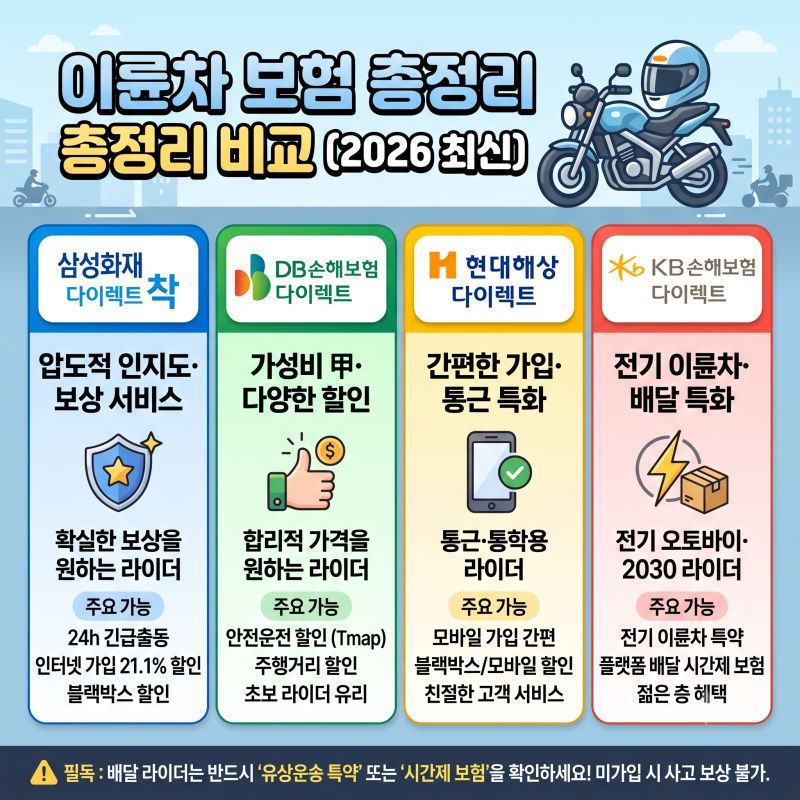
여러 보험사의 상품을 꼼꼼히 비교하고, 자신의 운행 목적과 환경에 맞는 보장 내용을 선택하여 혹시 모를 위험에 대비해야 합니다. 단순히 저렴한 보험료에 현혹되기보다, 실제 보장 범위를 정확히 이해하는 것이 현명한 선택의 첫걸음입니다.
책임보험은 타인의 피해만 보상하며, 운전자 본인의 신체 상해나 오토바이 파손은 보상하지 않으므로 종합보험 고려가 중요합니다. 이륜차를 소유하거나 운행하는 라이더라면 보험 가입의 중요성을 잘 알고 있습니다.
삼성다이렉트 이륜차보험은 온라인으로 간편하게 가입할 수 있어 많은 분들이 찾지만, 때로는 저렴하게 느껴지는 보험료 때문에 혼란을 겪기도 합니다. 이는 대부분의 다이렉트 보험 조회 시스템이 의무 책임보험만을 기준으로 견적을 산출하기 때문입니다.
책임보험은 사고 발생 시 타인의 신체나 재산 손해를 보상하는 최소한의 보장입니다. 대인배상 I과 대물배상 2천만 원이 기본 의무 가입 한도이며, 미가입 시 과태료가 부과됩니다.
하지만 책임보험만으로는 운전자 본인의 신체 상해나 본인 오토바이의 파손에 대해서는 전혀 보상받을 수 없습니다. 따라서 예상치 못한 사고 시 큰 경제적 부담으로 이어질 수 있습니다.
안전하고 현명한 이륜차 생활을 위해서는 책임보험 외에 대인배상 II, 대물배상 확대, 자기신체사고 등 종합보험에 준하는 추가 특약을 고려하는 것이 필수적입니다.
여러 보험사의 상품을 꼼꼼히 비교하고, 자신의 운행 목적과 환경에 맞는 보장 내용을 선택하여 혹시 모를 위험에 대비해야 합니다. 단순히 저렴한 보험료에 현혹되기보다, 실제 보장 범위를 정확히 이해하는 것이 현명한 선택의 첫걸음입니다.