청년도약계좌는 개인 소득 및 가구 소득 기준을 충족하는 청년에게 정부기여금과 비과세 혜택을 제공합니다. 개인 총급여액이 7,500만 원 이하이면서 가구 소득이 중위 250% 이하인 만 19세~34세 청년이 신청 대상입니다.
특히 총급여 6천만 원 초과 시 정부기여금 없이 비과세 혜택만 적용되며, 개인 소득이 낮을수록 더 높은 정부기여금 매칭 비율이 적용됩니다. 청년도약계좌는 만기 시 최대 5천만 원의 목돈을 마련할 수 있도록 정부가 기여금을 지원하는 핵심 자산 형성 사업입니다.
특히 개인 소득과 가구 소득 기준을 동시에 충족해야 하며, 이 기준에 따라 정부기여금의 규모와 비과세 혜택 적용 여부가 달라지기 때문에 정확한 이해가 필수적입니다. 많은 청년들이 복잡하게 느끼는 소득 기준을 명확히 파악하는 것이 혜택을 극대화하는 첫걸음입니다.
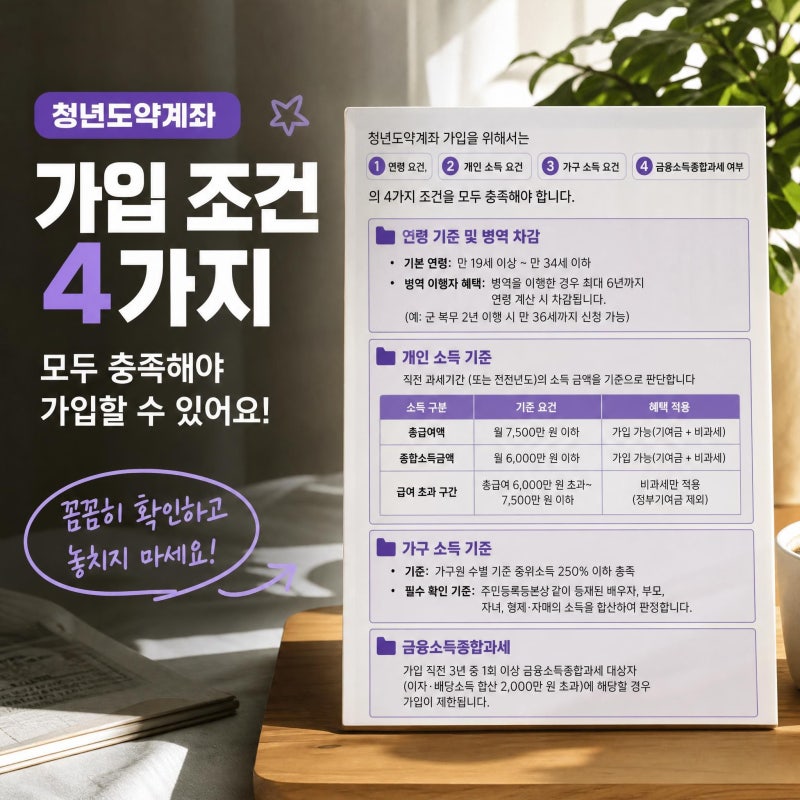
청년도약계좌의 기본 자격 요건은 만 19세 이상 34세 이하의 청년으로, 병역 이행 기간은 최대 6년까지 연령 계산 시 차감됩니다. 개인 소득은 총급여 7,500만 원 이하, 가구 소득은 가구원 수별 기준 중위소득 250% 이하를 충족해야 합니다.
여기서 중요한 점은 개인 총급여가 6,000만 원을 초과할 경우 정부기여금 없이 비과세 혜택만 적용된다는 사실입니다. 또한, 개인 소득이 낮을수록 정부기여금 매칭 비율이 최대 6.0%까지 높아져 더 큰 추가 이자 효과를 누릴 수 있습니다.
예를 들어, 총급여 2,400만 원 이하는 월 40만 원 납입 시 최대 기여금 24,000원을 받습니다. 따라서 청년도약계좌 가입을 고려한다면 자신의 개인 소득과 가구 소득을 정확히 확인하고, 정부기여금 지급 구간별 매칭 비율을 면밀히 분석해야 합니다.
근속장려금 등 타 정부/지자체 지원금과 중복 수령이 가능한 경우도 있으므로, 본인의 상황에 맞는 최적의 전략을 세워 목돈 마련의 기회를 놓치지 않도록 해야 합니다.
특히 총급여 6천만 원 초과 시 정부기여금 없이 비과세 혜택만 적용되며, 개인 소득이 낮을수록 더 높은 정부기여금 매칭 비율이 적용됩니다. 청년도약계좌는 만기 시 최대 5천만 원의 목돈을 마련할 수 있도록 정부가 기여금을 지원하는 핵심 자산 형성 사업입니다.
특히 개인 소득과 가구 소득 기준을 동시에 충족해야 하며, 이 기준에 따라 정부기여금의 규모와 비과세 혜택 적용 여부가 달라지기 때문에 정확한 이해가 필수적입니다. 많은 청년들이 복잡하게 느끼는 소득 기준을 명확히 파악하는 것이 혜택을 극대화하는 첫걸음입니다.
청년도약계좌의 기본 자격 요건은 만 19세 이상 34세 이하의 청년으로, 병역 이행 기간은 최대 6년까지 연령 계산 시 차감됩니다. 개인 소득은 총급여 7,500만 원 이하, 가구 소득은 가구원 수별 기준 중위소득 250% 이하를 충족해야 합니다.
여기서 중요한 점은 개인 총급여가 6,000만 원을 초과할 경우 정부기여금 없이 비과세 혜택만 적용된다는 사실입니다. 또한, 개인 소득이 낮을수록 정부기여금 매칭 비율이 최대 6.0%까지 높아져 더 큰 추가 이자 효과를 누릴 수 있습니다.
예를 들어, 총급여 2,400만 원 이하는 월 40만 원 납입 시 최대 기여금 24,000원을 받습니다. 따라서 청년도약계좌 가입을 고려한다면 자신의 개인 소득과 가구 소득을 정확히 확인하고, 정부기여금 지급 구간별 매칭 비율을 면밀히 분석해야 합니다.
근속장려금 등 타 정부/지자체 지원금과 중복 수령이 가능한 경우도 있으므로, 본인의 상황에 맞는 최적의 전략을 세워 목돈 마련의 기회를 놓치지 않도록 해야 합니다.