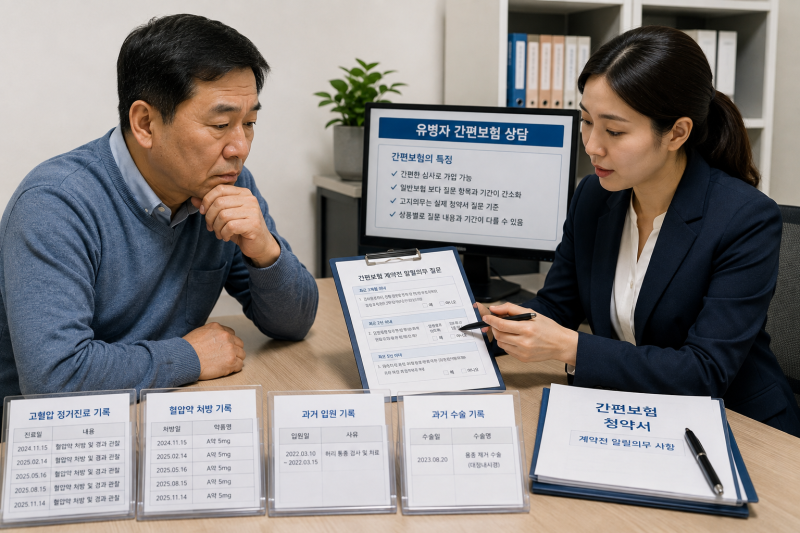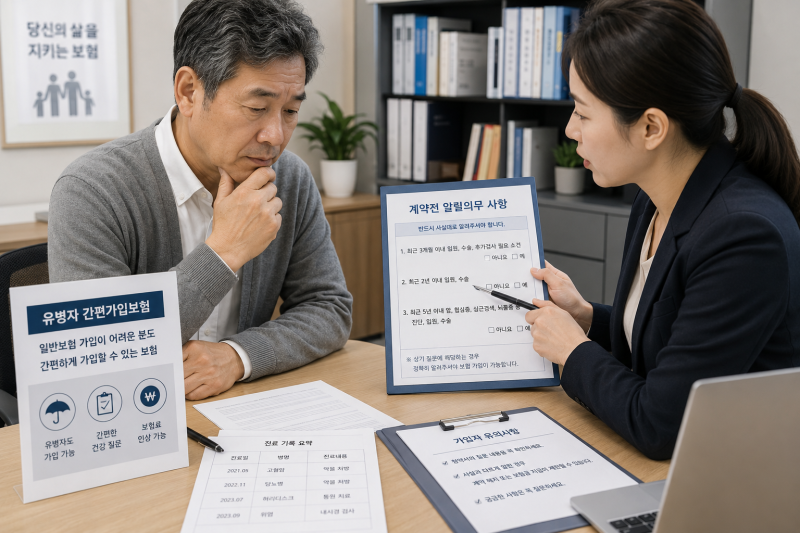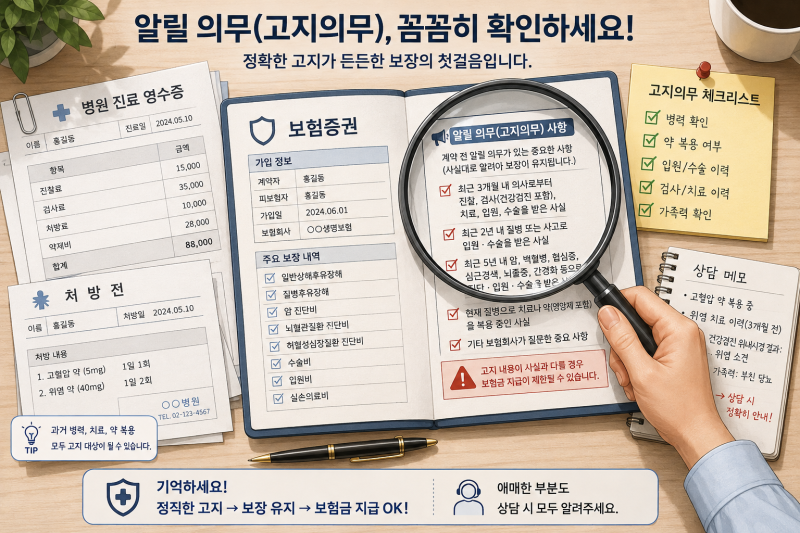
간편보험은 일반보험보다 질문 항목이 축소되었으나, 고지의무가 없는 것은 아니며 위반 시 계약 해지나 보험금 미지급이 발생할 수 있습니다.
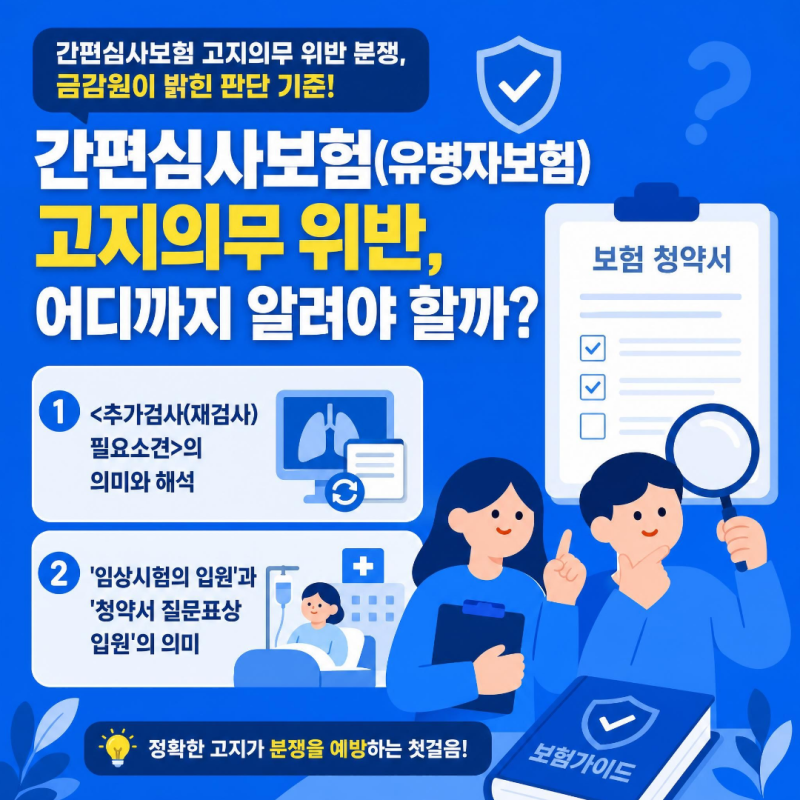
보험 가입 전 청약서 질문에 대해 정확히 고지해야 하며, 특히 '추가검사'와 '입원'의 의미는 보험사와 소비자 간 해석 차이로 분쟁이 발생하기도 합니다.
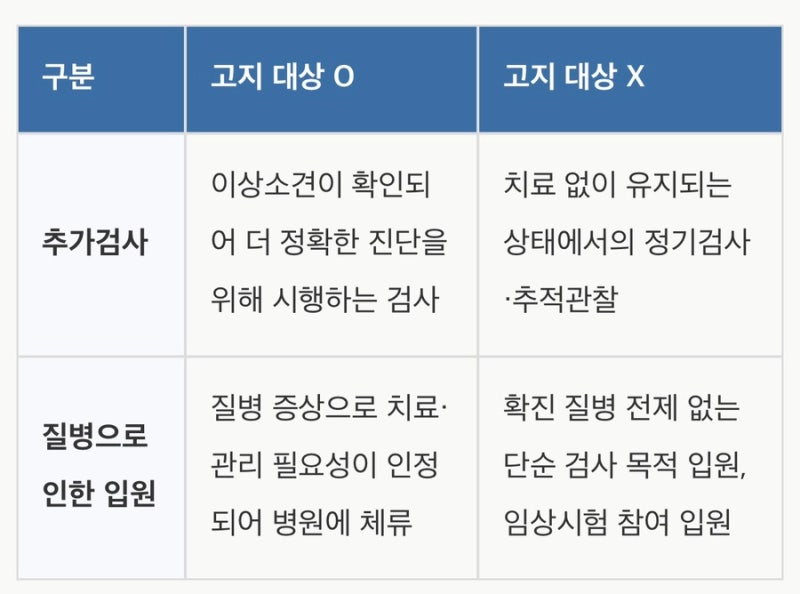
금융분쟁조정위원회는 단순 추적관찰은 추가검사에 해당하지 않고, 임상시험 목적의 입원은 치료 목적 입원에 포함되지 않는다고 결정했습니다. 간편보험은 만성질환자도 가입하기 쉽도록 질문 항목이 간소화된 상품입니다.
하지만 이는 고지의무가 없다는 의미가 아니며, 간소화된 질문 속에서 정확한 의미를 파악하지 못해 분쟁이 잦습니다. 병력을 소홀히 알리면 계약 해지 등 심각한 문제가 생길 수 있습니다. '계약 전 알릴 의무'는 청약서 질문에 대한 정확한 고지를 뜻합니다.
간편보험에서 묻는 '추가검사 필요 소견'이나 '입원 이력' 같은 용어의 해석이 특히 중요합니다. 금융분쟁조정위원회 사례는 단순 추적관찰은 '추가검사'에 해당하지 않으며, 임상시험 목적 입원은 '치료 목적 입원'으로 볼 수 없다고 결정했습니다.
겉보기와 다른 해석이 존재할 수 있습니다. 간편보험 고지의무는 질문이 적다고 쉽게 볼 문제가 아닙니다. 청약서 각 단어의 실무상 해석을 면밀히 점검해야 합니다.
보험사 내부 기준은 비공개이므로, 애매한 부분은 전문가와 상담하여 정확한 고지 여부를 판단하는 것이 중요합니다. 이는 불필요한 보험금 지급 거절이나 계약 해지를 예방하는 현명한 방법입니다.
보험 가입 전 청약서 질문에 대해 정확히 고지해야 하며, 특히 '추가검사'와 '입원'의 의미는 보험사와 소비자 간 해석 차이로 분쟁이 발생하기도 합니다.
금융분쟁조정위원회는 단순 추적관찰은 추가검사에 해당하지 않고, 임상시험 목적의 입원은 치료 목적 입원에 포함되지 않는다고 결정했습니다. 간편보험은 만성질환자도 가입하기 쉽도록 질문 항목이 간소화된 상품입니다.
하지만 이는 고지의무가 없다는 의미가 아니며, 간소화된 질문 속에서 정확한 의미를 파악하지 못해 분쟁이 잦습니다. 병력을 소홀히 알리면 계약 해지 등 심각한 문제가 생길 수 있습니다. '계약 전 알릴 의무'는 청약서 질문에 대한 정확한 고지를 뜻합니다.
간편보험에서 묻는 '추가검사 필요 소견'이나 '입원 이력' 같은 용어의 해석이 특히 중요합니다. 금융분쟁조정위원회 사례는 단순 추적관찰은 '추가검사'에 해당하지 않으며, 임상시험 목적 입원은 '치료 목적 입원'으로 볼 수 없다고 결정했습니다.
겉보기와 다른 해석이 존재할 수 있습니다. 간편보험 고지의무는 질문이 적다고 쉽게 볼 문제가 아닙니다. 청약서 각 단어의 실무상 해석을 면밀히 점검해야 합니다.
보험사 내부 기준은 비공개이므로, 애매한 부분은 전문가와 상담하여 정확한 고지 여부를 판단하는 것이 중요합니다. 이는 불필요한 보험금 지급 거절이나 계약 해지를 예방하는 현명한 방법입니다.