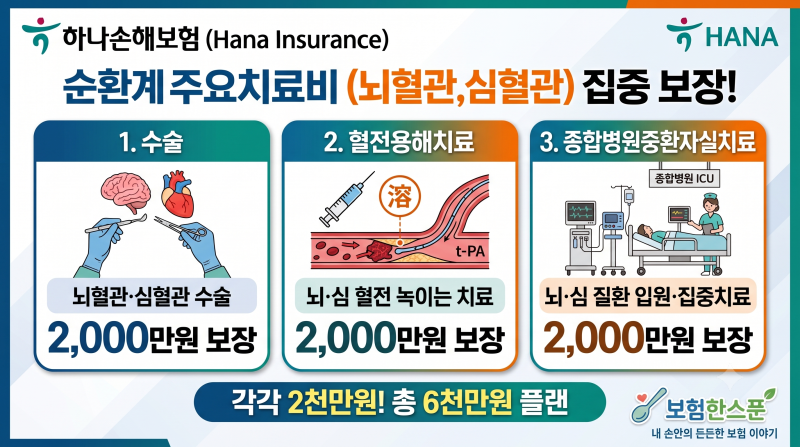

뇌출혈 진단비만으로는 뇌경색을 보장받을 수 없으며, 이는 많은 가입자가 놓치는 보장 범위의 차이입니다. 뇌혈관 및 심혈관 질환은 재수술이 흔하므로, 일회성 진단비보다 반복 지급되는 수술비 특약이 중요합니다.
실제 상담 현장에서 10명 중 8명은 뇌출혈이나 급성심근경색 등 좁은 범위만 보장하는 옛날 특약을 유지하고 있습니다. 뇌와 심혈관 질환은 한국인의 주요 사망 원인 중 하나이며, 한 번 발병하면 오랜 치료와 재활이 필요한 심각한 질병입니다.
많은 분들이 뇌심혈관보험에 가입하면서 '뇌 질환, 심장 질환 다 보장됩니다'라는 말을 믿고 안심하지만, 실제로는 가입한 특약의 보장 범위가 매우 좁아 막상 보험금을 받지 못하는 경우가 빈번합니다.
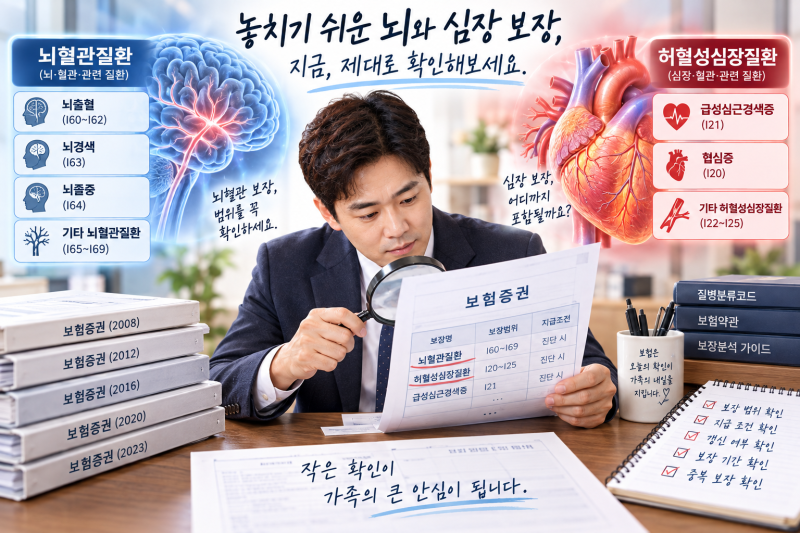
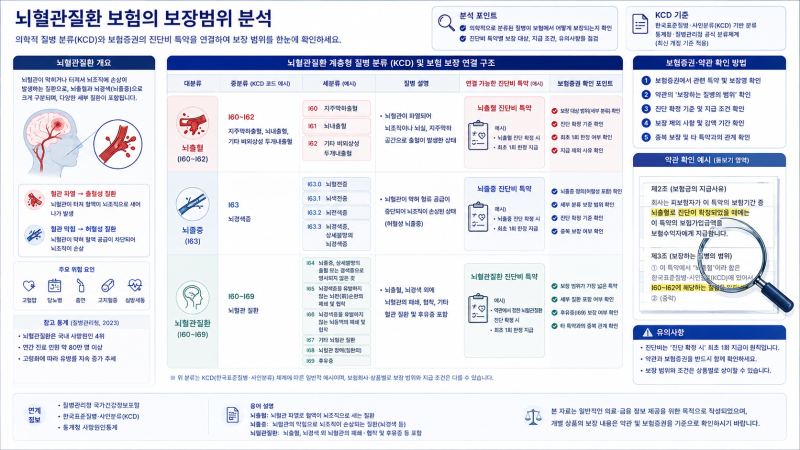
특히 뇌출혈 진단비만으로는 뇌경색을 보장받을 수 없으며, 급성심근경색증 진단비로는 협심증이나 부정맥 치료비를 기대하기 어렵습니다. 이는 보험 약관에서 정한 질병의 범위와 진단 기준이 다르기 때문입니다.
실제로 뇌 질환은 뇌출혈, 뇌졸중, 뇌혈관질환 순으로 보장 범위가 넓어지며, 심장 질환 역시 급성심근경색증, 허혈성심장질환, 심혈관/특정순환계질환 순으로 보장 범위가 확장됩니다.
과거에 가입한 뇌심혈관보험은 대부분 뇌출혈이나 급성심근경색증 등 가장 좁은 범위만 보장하는 경우가 많습니다. 이는 전체 뇌혈관 질환의 약 9%, 심장 질환의 약 10% 수준에 불과하여, 흔히 발생하는 뇌경색이나 협심증, 부정맥 등은 보장에서 제외될 수 있습니다.
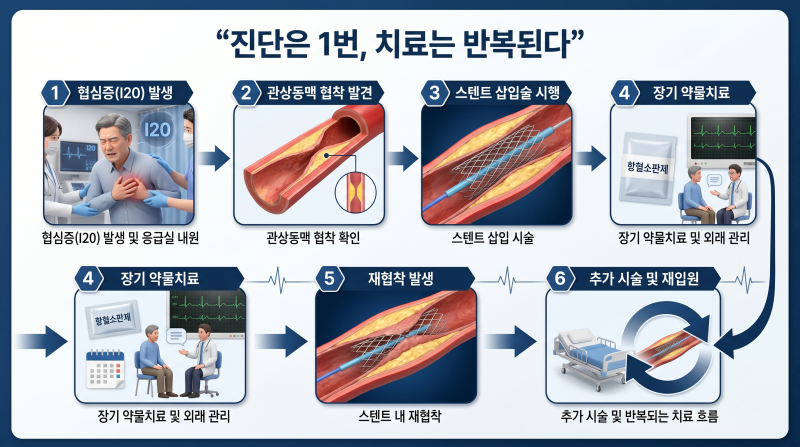
더욱이 이러한 질환은 한 번의 진단이나 수술로 끝나지 않고 2차, 3차 재수술이 필요한 경우가 많아, 일회성으로 지급되는 진단비만으로는 충분한 대비가 어렵습니다.
따라서 뇌심혈관보험을 점검할 때는 단순히 진단비 유무를 넘어, 내가 가입한 특약이 어떤 질환까지 보장하는지 약관을 통해 정확히 확인해야 합니다.
특히 뇌경색, 협심증, 부정맥 등 흔한 질병까지 폭넓게 보장하는지, 그리고 수술 시마다 반복 지급되는 수술비 특약이 포함되어 있는지 살펴보는 것이 중요합니다.
현재 가입된 보험이 좁은 범위의 보장만 제공한다면, 예상치 못한 상황에서 경제적 어려움을 겪을 수 있으므로 전문가와 상담하여 보장 내용을 재설계하는 것을 고려해야 합니다.
실제 상담 현장에서 10명 중 8명은 뇌출혈이나 급성심근경색 등 좁은 범위만 보장하는 옛날 특약을 유지하고 있습니다. 뇌와 심혈관 질환은 한국인의 주요 사망 원인 중 하나이며, 한 번 발병하면 오랜 치료와 재활이 필요한 심각한 질병입니다.
많은 분들이 뇌심혈관보험에 가입하면서 '뇌 질환, 심장 질환 다 보장됩니다'라는 말을 믿고 안심하지만, 실제로는 가입한 특약의 보장 범위가 매우 좁아 막상 보험금을 받지 못하는 경우가 빈번합니다.
특히 뇌출혈 진단비만으로는 뇌경색을 보장받을 수 없으며, 급성심근경색증 진단비로는 협심증이나 부정맥 치료비를 기대하기 어렵습니다. 이는 보험 약관에서 정한 질병의 범위와 진단 기준이 다르기 때문입니다.
실제로 뇌 질환은 뇌출혈, 뇌졸중, 뇌혈관질환 순으로 보장 범위가 넓어지며, 심장 질환 역시 급성심근경색증, 허혈성심장질환, 심혈관/특정순환계질환 순으로 보장 범위가 확장됩니다.
과거에 가입한 뇌심혈관보험은 대부분 뇌출혈이나 급성심근경색증 등 가장 좁은 범위만 보장하는 경우가 많습니다. 이는 전체 뇌혈관 질환의 약 9%, 심장 질환의 약 10% 수준에 불과하여, 흔히 발생하는 뇌경색이나 협심증, 부정맥 등은 보장에서 제외될 수 있습니다.
더욱이 이러한 질환은 한 번의 진단이나 수술로 끝나지 않고 2차, 3차 재수술이 필요한 경우가 많아, 일회성으로 지급되는 진단비만으로는 충분한 대비가 어렵습니다.
따라서 뇌심혈관보험을 점검할 때는 단순히 진단비 유무를 넘어, 내가 가입한 특약이 어떤 질환까지 보장하는지 약관을 통해 정확히 확인해야 합니다.
특히 뇌경색, 협심증, 부정맥 등 흔한 질병까지 폭넓게 보장하는지, 그리고 수술 시마다 반복 지급되는 수술비 특약이 포함되어 있는지 살펴보는 것이 중요합니다.
현재 가입된 보험이 좁은 범위의 보장만 제공한다면, 예상치 못한 상황에서 경제적 어려움을 겪을 수 있으므로 전문가와 상담하여 보장 내용을 재설계하는 것을 고려해야 합니다.