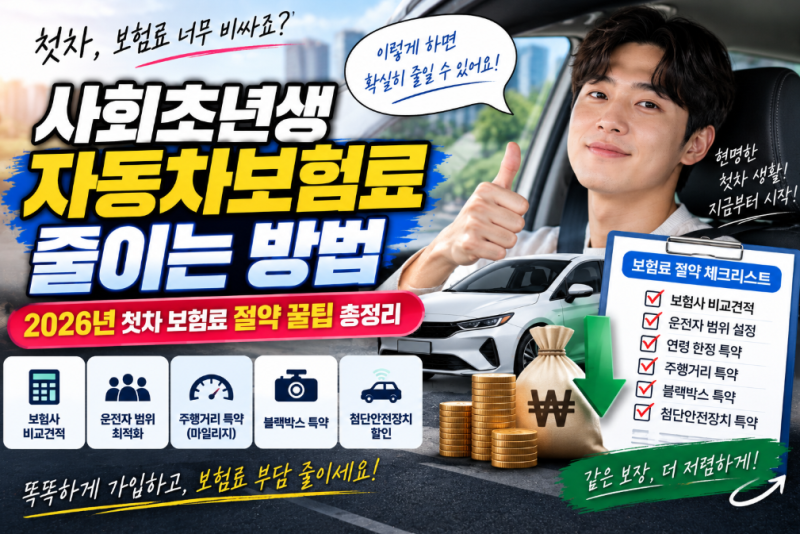

20대 운전자는 짧은 운전 경력과 높은 사고율 통계로 인해 30대 대비 1.5~2배 높은 자동차 보험료를 부담합니다. 부모님 차량에 가족 특약으로 추가 가입하거나 운전경력 인정 제도를 활용하면 보험료를 절약할 수 있습니다.
만 21세, 24세, 26세, 30세 등 연령 한정 특약 기준에 따라 보험료가 크게 달라질 수 있으므로 생일을 앞두고 있다면 견적을 다시 확인하는 것이 중요합니다.
20살이 되어 운전면허를 취득하고 첫차를 구매하거나 부모님 차량을 운전하게 되면 가장 먼저 마주하는 난관 중 하나가 바로 자동차보험료입니다.
운전면허 학원에서는 운전 기술만 가르쳐줄 뿐, 복잡한 자동차보험 가입 방법이나 보험료 절약 노하우에 대해서는 알려주지 않는 경우가 많습니다.
특히 20대 초보 운전자는 짧은 운전 경력과 통계적으로 높은 사고율 때문에 30대 운전자보다 1.5배에서 2배 가까이 높은 보험료를 부담하는 것이 일반적입니다. 이러한 현실 앞에서 많은 사회초년생들이 예상치 못한 보험료에 당황하곤 합니다.
하지만 20대 운전자만을 위한 효과적인 보험료 절약 방법들이 분명히 존재합니다. 가장 먼저 고려할 수 있는 것은 부모님 차량의 자동차보험에 가족 특약으로 추가 가입하는 것입니다.
독립적으로 본인 명의의 보험을 새로 가입하는 것보다 훨씬 저렴할 수 있으며, 기존 계약에 특약을 추가하는 방식이라 부담이 적습니다.
또한, 과거 부모님 차량을 운전했던 경험이나 군 운전병 경력이 있다면 이를 운전경력으로 인정받아 보험료를 할인받을 수 있으니 가입 전 반드시 확인해야 합니다.
자동차보험료는 운전자의 연령에 따라 크게 달라지는데, 특히 만 21세, 만 24세, 만 26세, 만 30세 등 연령 한정 특약 기준에 따라 적용되는 요율에 차이가 있습니다.
따라서 생일을 앞두고 있다면 견적을 한 번 더 확인하여 유리한 조건으로 가입하는 것이 현명합니다. 무엇보다 중요한 것은 여러 보험사의 견적을 비교해보는 것입니다.
보험사마다 자체 통계와 운영 비용을 바탕으로 보험료를 산출하기 때문에 동일한 조건이라도 회사별로 보험료가 크게 다를 수 있습니다.
한 보험사에서 높은 견적이 나왔다고 해서 다른 모든 보험사도 같을 것이라고 단정하지 말고, 최소 3곳 이상의 보험사에서 견적을 받아 비교하는 것이 좋습니다.
단순히 보장을 줄이는 것만이 능사가 아니며, 가입 경력 인정, 운전자 범위 조정, 다양한 할인 특약 적용 등 자신에게 맞는 최적의 조건을 찾아 불필요한 보험료 지출을 막는 것이 20대 자동차보험료를 현명하게 절약하는 핵심입니다.
만 21세, 24세, 26세, 30세 등 연령 한정 특약 기준에 따라 보험료가 크게 달라질 수 있으므로 생일을 앞두고 있다면 견적을 다시 확인하는 것이 중요합니다.
20살이 되어 운전면허를 취득하고 첫차를 구매하거나 부모님 차량을 운전하게 되면 가장 먼저 마주하는 난관 중 하나가 바로 자동차보험료입니다.
운전면허 학원에서는 운전 기술만 가르쳐줄 뿐, 복잡한 자동차보험 가입 방법이나 보험료 절약 노하우에 대해서는 알려주지 않는 경우가 많습니다.
특히 20대 초보 운전자는 짧은 운전 경력과 통계적으로 높은 사고율 때문에 30대 운전자보다 1.5배에서 2배 가까이 높은 보험료를 부담하는 것이 일반적입니다. 이러한 현실 앞에서 많은 사회초년생들이 예상치 못한 보험료에 당황하곤 합니다.
하지만 20대 운전자만을 위한 효과적인 보험료 절약 방법들이 분명히 존재합니다. 가장 먼저 고려할 수 있는 것은 부모님 차량의 자동차보험에 가족 특약으로 추가 가입하는 것입니다.
독립적으로 본인 명의의 보험을 새로 가입하는 것보다 훨씬 저렴할 수 있으며, 기존 계약에 특약을 추가하는 방식이라 부담이 적습니다.
또한, 과거 부모님 차량을 운전했던 경험이나 군 운전병 경력이 있다면 이를 운전경력으로 인정받아 보험료를 할인받을 수 있으니 가입 전 반드시 확인해야 합니다.
자동차보험료는 운전자의 연령에 따라 크게 달라지는데, 특히 만 21세, 만 24세, 만 26세, 만 30세 등 연령 한정 특약 기준에 따라 적용되는 요율에 차이가 있습니다.
따라서 생일을 앞두고 있다면 견적을 한 번 더 확인하여 유리한 조건으로 가입하는 것이 현명합니다. 무엇보다 중요한 것은 여러 보험사의 견적을 비교해보는 것입니다.
보험사마다 자체 통계와 운영 비용을 바탕으로 보험료를 산출하기 때문에 동일한 조건이라도 회사별로 보험료가 크게 다를 수 있습니다.
한 보험사에서 높은 견적이 나왔다고 해서 다른 모든 보험사도 같을 것이라고 단정하지 말고, 최소 3곳 이상의 보험사에서 견적을 받아 비교하는 것이 좋습니다.
단순히 보장을 줄이는 것만이 능사가 아니며, 가입 경력 인정, 운전자 범위 조정, 다양한 할인 특약 적용 등 자신에게 맞는 최적의 조건을 찾아 불필요한 보험료 지출을 막는 것이 20대 자동차보험료를 현명하게 절약하는 핵심입니다.