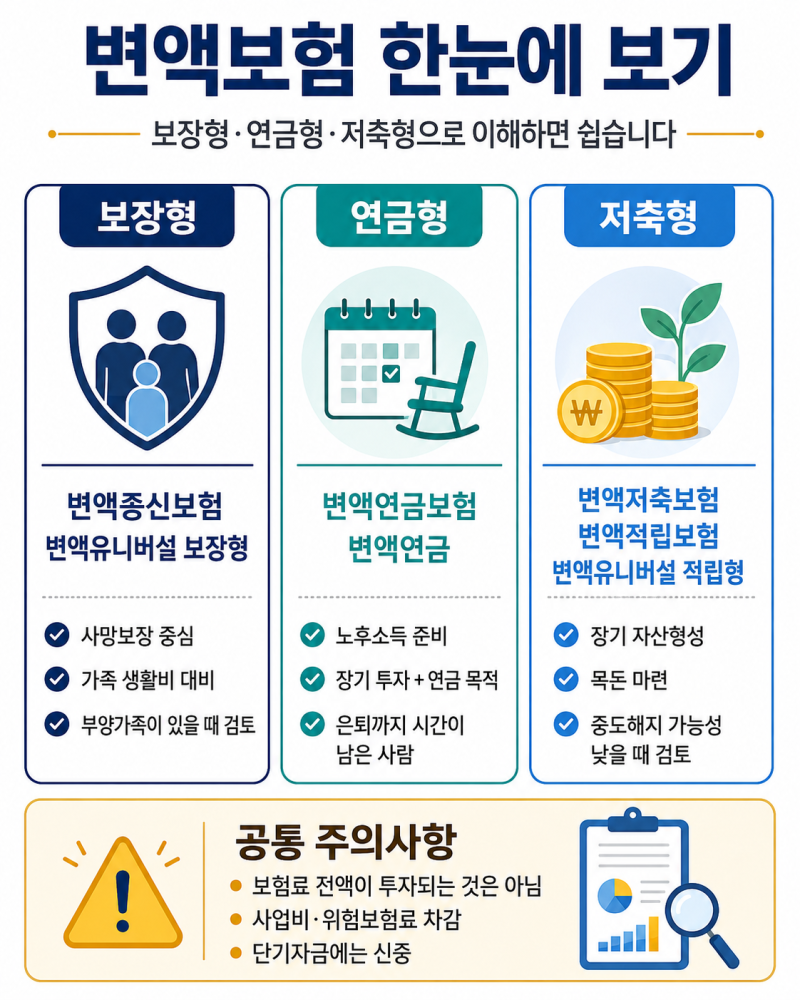
변액종신보험은 사망 보장을 기본으로 하며, 납입 보험료 일부를 펀드에 투자하여 운용 성과에 따라 보장금액과 환급금이 변동하는 상품입니다.
펀드 수익률이 높더라도 보험료 중 보장 및 계약 유지 비용이 차감되므로 실제 계약자의 환급금 수익률과는 차이가 발생할 수 있습니다.
가입 시에는 사망 보장의 필요성, 장기 유지 가능성, 투자 손실 감당 여부를 신중히 고려해야 하며, 최저사망보험금 보증이 중도해지 환급금의 원금 보장을 의미하지 않음을 인지해야 합니다.
변액종신보험은 사망 보장이라는 종신보험 본연의 기능에 펀드 투자 수익률을 연동하여 자산 증식의 기회를 제공하는 상품입니다.
물가 상승률을 상회하는 자산 증식을 기대할 수 있다는 장점 때문에 많은 분들이 관심을 가지지만, 그 복잡한 구조와 잠재적 위험을 정확히 이해하는 것이 중요합니다. 많은 가입자들이 펀드 수익률만 보고 변액종신보험을 선택하는 경향이 있습니다.
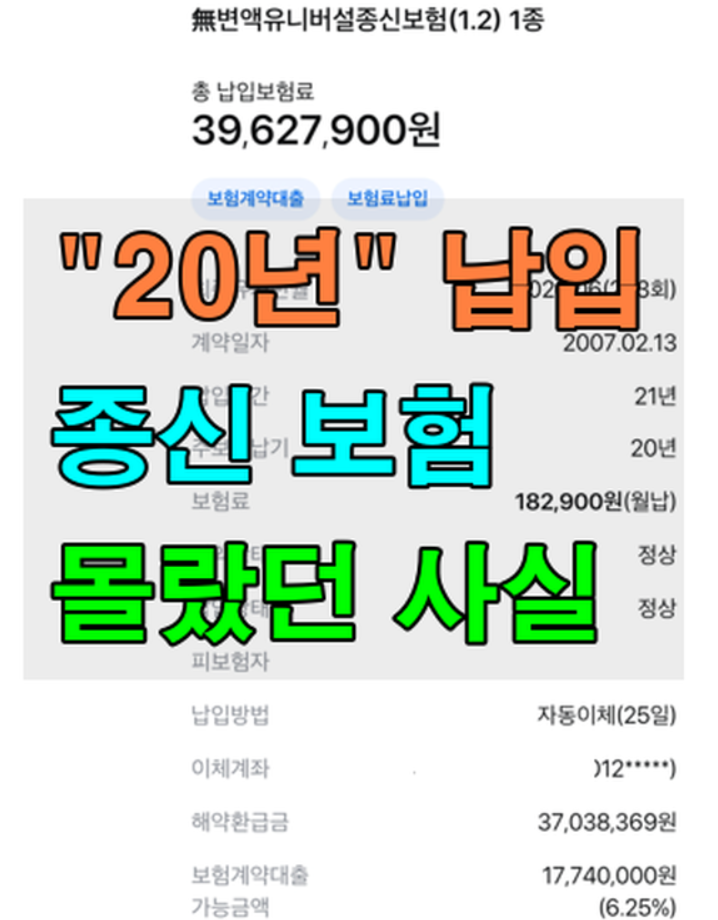
그러나 펀드의 운용 성과가 좋다고 해서 납입한 보험료 대비 계약자의 실제 환급금이 같은 비율로 증가하는 것은 아닙니다. 보험료 중에는 사망 보장을 위한 위험 보험료, 계약 유지에 필요한 사업비 등 다양한 비용이 차감되기 때문입니다.
또한, 투자 실적에 따라 계약자 적립액과 해약환급금이 달라질 수 있으며, 원금 손실 가능성도 존재합니다. 최저사망보험금 보증이 있다고 해서 중도 해지 시 납입 보험료 전액을 보장하는 것은 아니므로, 보증의 대상과 범위를 명확히 확인해야 합니다.
따라서 변액종신보험 가입을 고려한다면, 단순히 펀드 수익률만을 쫓기보다는 사망 보장의 필요성, 장기간 보험을 유지할 수 있는 재정적 여력, 그리고 투자 손실을 감당할 수 있는 위험 감수 수준을 종합적으로 고려해야 합니다.
계약 전에는 반드시 실제 계약 자료를 통해 비용 구조와 해약환급금 예시 등을 꼼꼼히 확인하고, 전문가와 충분한 상담을 거쳐 본인의 재정 상황과 목표에 부합하는지 신중하게 판단하는 것이 현명합니다.
펀드 수익률이 높더라도 보험료 중 보장 및 계약 유지 비용이 차감되므로 실제 계약자의 환급금 수익률과는 차이가 발생할 수 있습니다.
가입 시에는 사망 보장의 필요성, 장기 유지 가능성, 투자 손실 감당 여부를 신중히 고려해야 하며, 최저사망보험금 보증이 중도해지 환급금의 원금 보장을 의미하지 않음을 인지해야 합니다.
변액종신보험은 사망 보장이라는 종신보험 본연의 기능에 펀드 투자 수익률을 연동하여 자산 증식의 기회를 제공하는 상품입니다.
물가 상승률을 상회하는 자산 증식을 기대할 수 있다는 장점 때문에 많은 분들이 관심을 가지지만, 그 복잡한 구조와 잠재적 위험을 정확히 이해하는 것이 중요합니다. 많은 가입자들이 펀드 수익률만 보고 변액종신보험을 선택하는 경향이 있습니다.
그러나 펀드의 운용 성과가 좋다고 해서 납입한 보험료 대비 계약자의 실제 환급금이 같은 비율로 증가하는 것은 아닙니다. 보험료 중에는 사망 보장을 위한 위험 보험료, 계약 유지에 필요한 사업비 등 다양한 비용이 차감되기 때문입니다.
또한, 투자 실적에 따라 계약자 적립액과 해약환급금이 달라질 수 있으며, 원금 손실 가능성도 존재합니다. 최저사망보험금 보증이 있다고 해서 중도 해지 시 납입 보험료 전액을 보장하는 것은 아니므로, 보증의 대상과 범위를 명확히 확인해야 합니다.
따라서 변액종신보험 가입을 고려한다면, 단순히 펀드 수익률만을 쫓기보다는 사망 보장의 필요성, 장기간 보험을 유지할 수 있는 재정적 여력, 그리고 투자 손실을 감당할 수 있는 위험 감수 수준을 종합적으로 고려해야 합니다.
계약 전에는 반드시 실제 계약 자료를 통해 비용 구조와 해약환급금 예시 등을 꼼꼼히 확인하고, 전문가와 충분한 상담을 거쳐 본인의 재정 상황과 목표에 부합하는지 신중하게 판단하는 것이 현명합니다.