보험금청구권소멸시효는 원칙적으로 3년이지만, 2015년 상법 개정 전 사고는 2년이 적용될 수 있습니다. 소멸시효의 기산점은 보험사고 발생 시점부터 진행하는 것이 원칙이나, 보험 종류와 약관에 따라 다르게 해석됩니다.
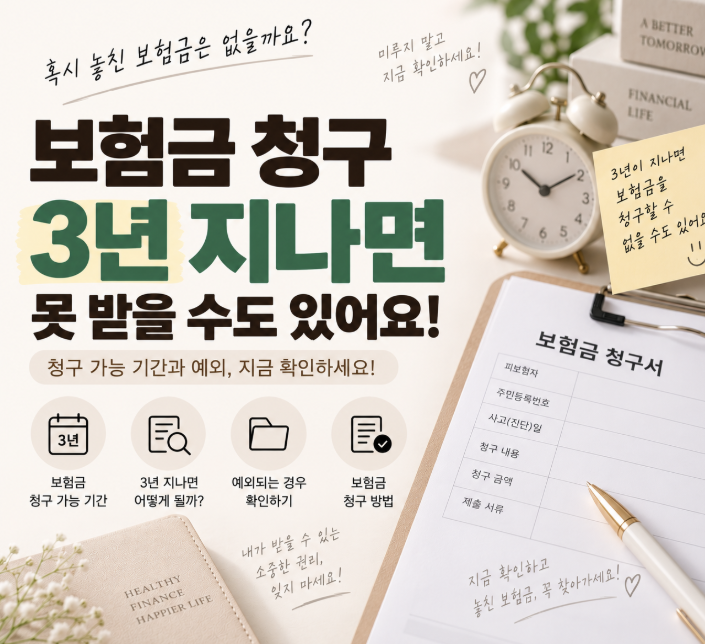
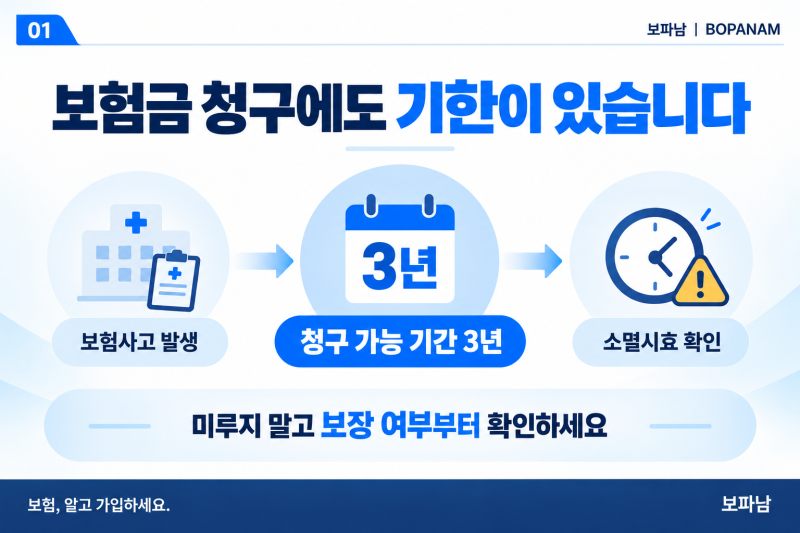
특히 후유장해보험금은 장해가 확정된 시점을 기산점으로 볼 수 있어 면밀한 검토가 필요합니다. 보험금을 청구할 권리에는 소멸시효가 적용되어, 일반적으로 3년이 지나면 지급이 어렵다고 알려져 있습니다. 하지만 단순히 3년이라는 기간만으로 청구를 포기해서는 안 됩니다.
보험금청구권소멸시효는 사고 발생일로부터 3년을 계산하는 것이 아니라, 여러 복합적인 요소를 고려해야 하기 때문입니다. 특히 과거 상법 개정으로 적용되는 시효 기간이 달라질 수 있습니다.
상법 제662조에 따르면 보험금청구권은 3년간 행사하지 않으면 소멸시효가 완성됩니다. 중요한 점은 이 3년 규정이 2015년 3월 12일 이후 발생한 사고에 적용되며, 그 이전 사고는 2년의 소멸시효가 적용될 수 있다는 것입니다.
따라서 오래된 사고는 발생 시점의 법률 확인이 필수적입니다. 소멸시효 기산점은 권리를 행사할 수 있는 때부터 진행하며, 이는 보험사고 종류와 약관에 따라 다르게 해석됩니다. 특히 후유장해보험금은 장해가 확정된 시점을 기산점으로 볼 수 있어 면밀한 검토가 필요합니다.
이처럼 보험금청구권소멸시효는 사고 시점의 법률, 보험 약관, 기산점 등 다양한 요소를 종합적으로 고려해야 합니다. 3년이 지난 보험금이라도 무조건 포기하기보다는, 가입 보험사에 문의하거나 전문가의 도움을 받아 청구 가능 여부를 확인하는 것이 현명합니다.
숨겨진 보험금을 찾을 기회를 놓치지 않도록 주기적인 점검이 중요합니다.
특히 후유장해보험금은 장해가 확정된 시점을 기산점으로 볼 수 있어 면밀한 검토가 필요합니다. 보험금을 청구할 권리에는 소멸시효가 적용되어, 일반적으로 3년이 지나면 지급이 어렵다고 알려져 있습니다. 하지만 단순히 3년이라는 기간만으로 청구를 포기해서는 안 됩니다.
보험금청구권소멸시효는 사고 발생일로부터 3년을 계산하는 것이 아니라, 여러 복합적인 요소를 고려해야 하기 때문입니다. 특히 과거 상법 개정으로 적용되는 시효 기간이 달라질 수 있습니다.
상법 제662조에 따르면 보험금청구권은 3년간 행사하지 않으면 소멸시효가 완성됩니다. 중요한 점은 이 3년 규정이 2015년 3월 12일 이후 발생한 사고에 적용되며, 그 이전 사고는 2년의 소멸시효가 적용될 수 있다는 것입니다.
따라서 오래된 사고는 발생 시점의 법률 확인이 필수적입니다. 소멸시효 기산점은 권리를 행사할 수 있는 때부터 진행하며, 이는 보험사고 종류와 약관에 따라 다르게 해석됩니다. 특히 후유장해보험금은 장해가 확정된 시점을 기산점으로 볼 수 있어 면밀한 검토가 필요합니다.
이처럼 보험금청구권소멸시효는 사고 시점의 법률, 보험 약관, 기산점 등 다양한 요소를 종합적으로 고려해야 합니다. 3년이 지난 보험금이라도 무조건 포기하기보다는, 가입 보험사에 문의하거나 전문가의 도움을 받아 청구 가능 여부를 확인하는 것이 현명합니다.
숨겨진 보험금을 찾을 기회를 놓치지 않도록 주기적인 점검이 중요합니다.