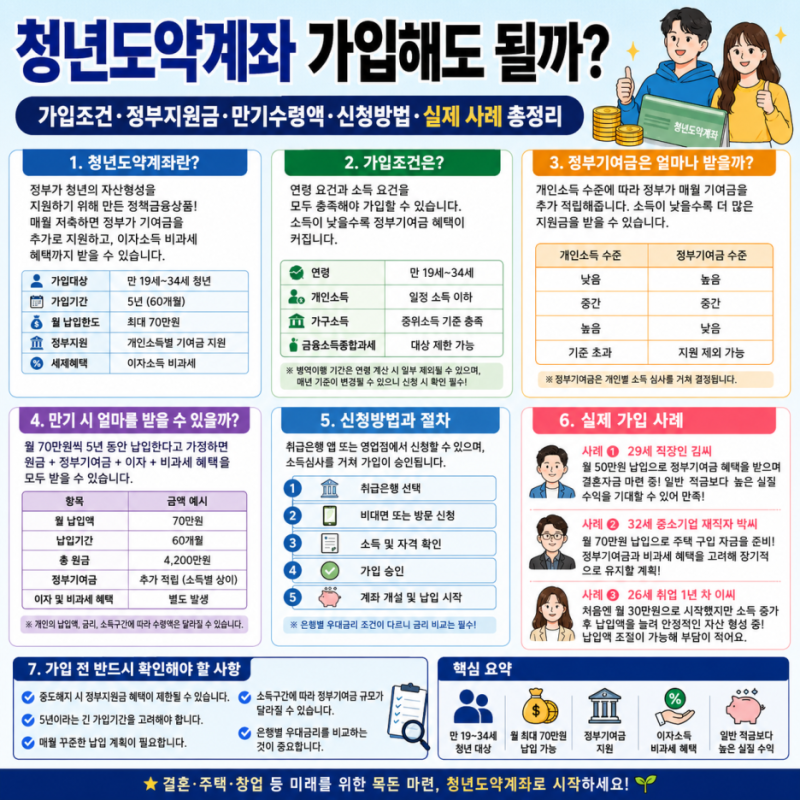
청년도약계좌는 5년 만기 상품으로, 은행 기본 금리, 정부기여금, 이자소득세 비과세 혜택을 통해 일반 적금 대비 연 8~9%대 수익률 효과를 제공합니다.
월 70만원 납입 한도 내에서 자유적립식으로 운영되어 여유에 따라 납입액을 조절할 수 있으나, 5년이라는 긴 만기 기간이 주요 진입 장벽으로 꼽힙니다.
가입 시 개인 소득 구간에 따라 정부기여금 지원 여부와 비율이 달라지며, 중도 해지 시 기존에 받은 정부기여금과 세제 혜택이 환수될 수 있어 주의가 필요합니다. 청년도약계좌는 청년들의 자산 형성을 돕기 위해 정부가 마련한 대표적인 정책 금융 상품입니다.
사회생활을 시작하는 청년들이 목돈을 마련할 수 있도록 높은 이자율과 정부 기여금, 그리고 비과세 혜택까지 제공하며 출시 당시부터 큰 관심을 받았습니다. 하지만 5년이라는 긴 만기 기간 때문에 가입을 망설이는 청년들이 적지 않습니다.
과연 5년 동안 꾸준히 납입하는 것이 현실적으로 가능할지, 중간에 해지하면 손해는 없는지 등 여러 고민이 따르기 마련입니다. 이 글에서는 청년도약계좌의 실질적인 혜택과 함께 가입 시 반드시 알아야 할 주의사항들을 자세히 살펴보겠습니다.
청년도약계좌의 가장 큰 매력은 일반 적금으로는 기대하기 어려운 압도적인 수익률입니다. 은행 기본 금리에 더해 개인 소득에 따른 정부 기여금, 그리고 이자소득세 15.4% 전액 비과세 혜택까지 더해지면 실질적으로 연 8~9%대의 초고금리 적금 효과를 누릴 수 있습니다.
특히 월 70만원이라는 납입 한도가 있지만, 매달 70만원을 억지로 채우지 않아도 되는 자유적립식이라는 점은 큰 장점입니다. 여유가 없을 때는 10만원, 20만원만 납입해도 계좌 유지가 가능하여 5년이라는 긴 기간 동안 유연하게 대처할 수 있습니다.
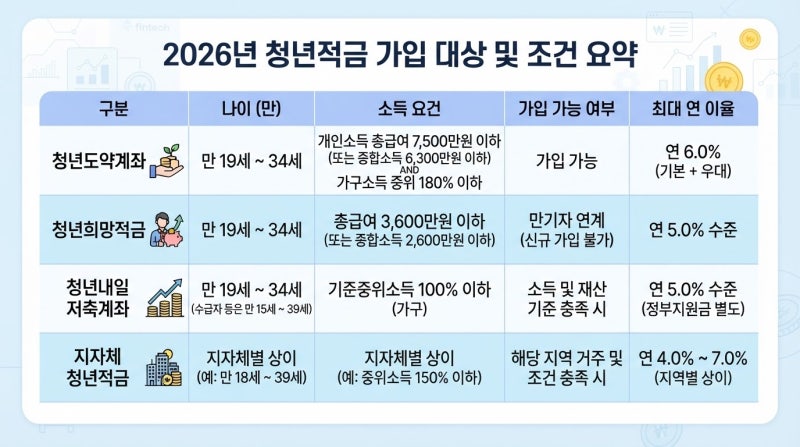
그러나 가입 전 반드시 본인의 소득 구간을 확인해야 합니다. 소득이 높을 경우 정부 기여금이 아예 지급되지 않고 비과세 혜택만 받을 수도 있기 때문입니다.
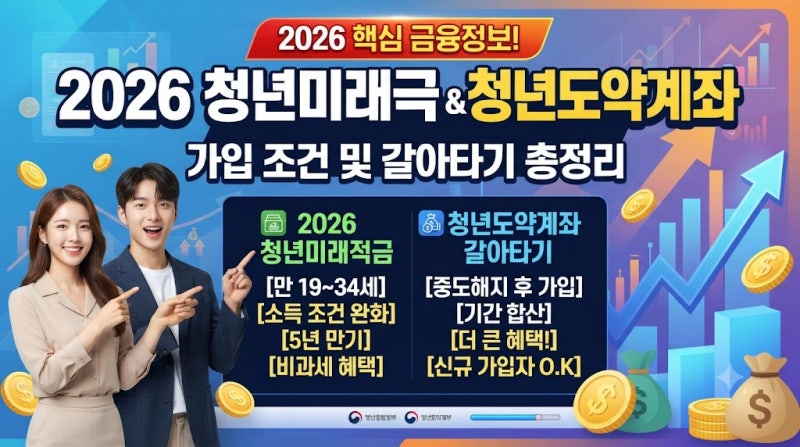
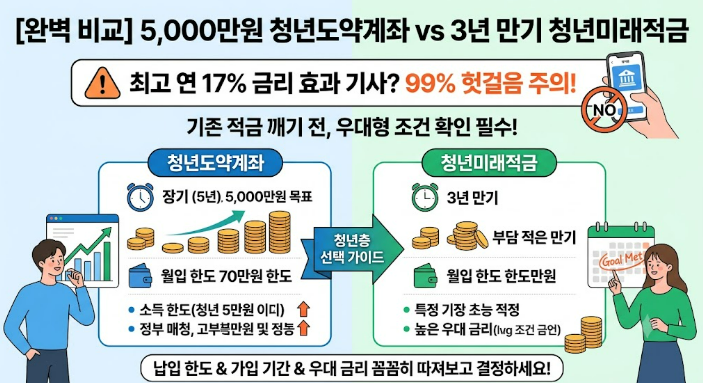
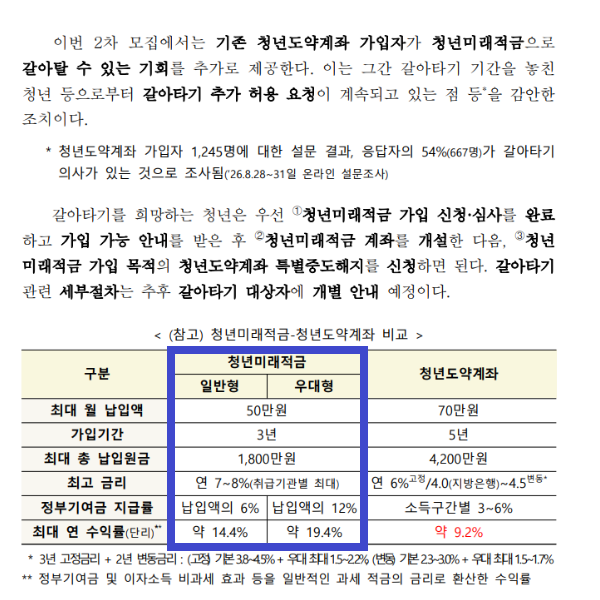
또한, 청년미래적금 등 다른 상품으로 갈아타기 위해 기존 청년도약계좌를 임의로 해지할 경우, 그동안 쌓인 정부 기여금과 세제 혜택이 전액 환수될 수 있으므로 신중한 접근이 필요합니다.
결론적으로 청년도약계좌는 5년이라는 만기 기간을 감당할 수 있고, 본인의 소득 조건을 정확히 파악하여 정부 기여금 혜택을 최대한 받을 수 있는 청년들에게는 매우 유리한 자산 형성 수단입니다.
긴 호흡을 가지고 꾸준히 저축할 계획이 있다면, 내 집 마련이나 결혼 자금 등 미래를 위한 든든한 종잣돈을 마련하는 데 큰 도움이 될 것입니다.
다만, 가입 전에는 반드시 본인의 재정 상황과 소득 조건을 면밀히 검토하고, 중도 해지 시 발생할 수 있는 불이익에 대해 충분히 인지한 후 신중하게 결정하는 것이 중요합니다.
월 70만원 납입 한도 내에서 자유적립식으로 운영되어 여유에 따라 납입액을 조절할 수 있으나, 5년이라는 긴 만기 기간이 주요 진입 장벽으로 꼽힙니다.
가입 시 개인 소득 구간에 따라 정부기여금 지원 여부와 비율이 달라지며, 중도 해지 시 기존에 받은 정부기여금과 세제 혜택이 환수될 수 있어 주의가 필요합니다. 청년도약계좌는 청년들의 자산 형성을 돕기 위해 정부가 마련한 대표적인 정책 금융 상품입니다.
사회생활을 시작하는 청년들이 목돈을 마련할 수 있도록 높은 이자율과 정부 기여금, 그리고 비과세 혜택까지 제공하며 출시 당시부터 큰 관심을 받았습니다. 하지만 5년이라는 긴 만기 기간 때문에 가입을 망설이는 청년들이 적지 않습니다.
과연 5년 동안 꾸준히 납입하는 것이 현실적으로 가능할지, 중간에 해지하면 손해는 없는지 등 여러 고민이 따르기 마련입니다. 이 글에서는 청년도약계좌의 실질적인 혜택과 함께 가입 시 반드시 알아야 할 주의사항들을 자세히 살펴보겠습니다.
청년도약계좌의 가장 큰 매력은 일반 적금으로는 기대하기 어려운 압도적인 수익률입니다. 은행 기본 금리에 더해 개인 소득에 따른 정부 기여금, 그리고 이자소득세 15.4% 전액 비과세 혜택까지 더해지면 실질적으로 연 8~9%대의 초고금리 적금 효과를 누릴 수 있습니다.
특히 월 70만원이라는 납입 한도가 있지만, 매달 70만원을 억지로 채우지 않아도 되는 자유적립식이라는 점은 큰 장점입니다. 여유가 없을 때는 10만원, 20만원만 납입해도 계좌 유지가 가능하여 5년이라는 긴 기간 동안 유연하게 대처할 수 있습니다.
그러나 가입 전 반드시 본인의 소득 구간을 확인해야 합니다. 소득이 높을 경우 정부 기여금이 아예 지급되지 않고 비과세 혜택만 받을 수도 있기 때문입니다.
또한, 청년미래적금 등 다른 상품으로 갈아타기 위해 기존 청년도약계좌를 임의로 해지할 경우, 그동안 쌓인 정부 기여금과 세제 혜택이 전액 환수될 수 있으므로 신중한 접근이 필요합니다.
결론적으로 청년도약계좌는 5년이라는 만기 기간을 감당할 수 있고, 본인의 소득 조건을 정확히 파악하여 정부 기여금 혜택을 최대한 받을 수 있는 청년들에게는 매우 유리한 자산 형성 수단입니다.
긴 호흡을 가지고 꾸준히 저축할 계획이 있다면, 내 집 마련이나 결혼 자금 등 미래를 위한 든든한 종잣돈을 마련하는 데 큰 도움이 될 것입니다.
다만, 가입 전에는 반드시 본인의 재정 상황과 소득 조건을 면밀히 검토하고, 중도 해지 시 발생할 수 있는 불이익에 대해 충분히 인지한 후 신중하게 결정하는 것이 중요합니다.