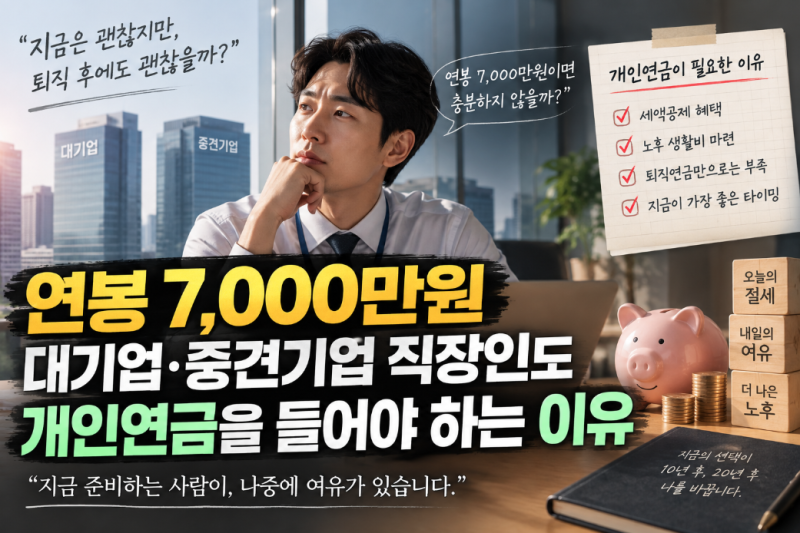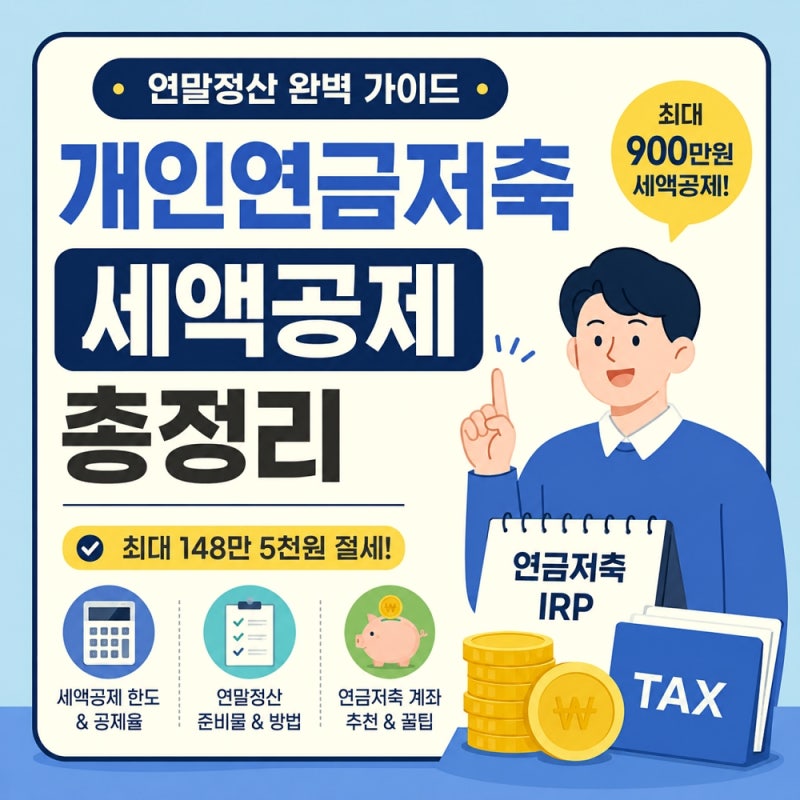
현재 연금저축은 과거의 소득공제 방식과 달리 세액공제 혜택을 제공하며, 이는 계산된 세금에서 직접 차감하는 방식입니다. 연금저축과 IRP를 합산한 세액공제 납입 한도는 최대 900만원이며, 소득 구간에 따라 13.2% 또는 16.5%의 공제율이 적용됩니다.
개인사업자는 매출이 아닌 종합소득금액을 기준으로 공제율이 결정되며, 연금저축이 IRP보다 자금 활용에 더 유연한 특징이 있습니다. 많은 분들이 노후 준비와 절세를 위해 개인연금저축에 관심을 가집니다.
하지만 ‘개인연금저축소득공제’라는 용어 때문에 현재의 연금저축 제도를 소득공제로 오해하는 경우가 많습니다. 과거에는 소득공제 방식이었지만, 현재 가입하는 연금저축은 엄밀히 말해 세액공제 방식으로 세금 혜택을 제공합니다.
이 중요한 차이를 정확히 이해해야만 연금저축의 진정한 절세 효과를 제대로 누릴 수 있습니다. 현재의 연금저축 세액공제는 과세 대상 소득을 줄여주는 소득공제와 달리, 이미 계산된 세금에서 일정 금액을 직접 차감해주는 방식입니다.
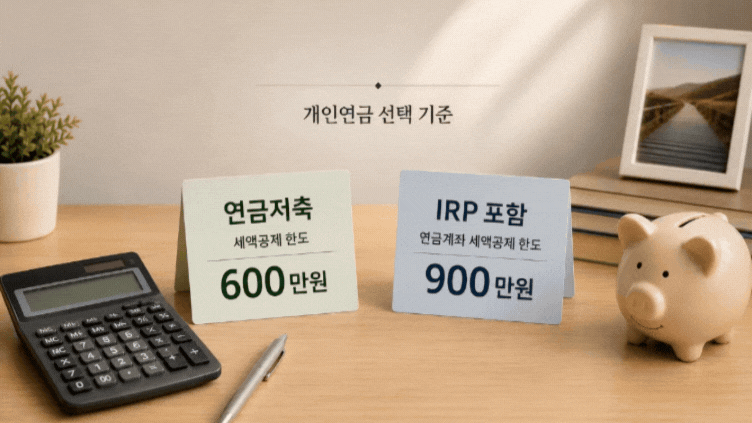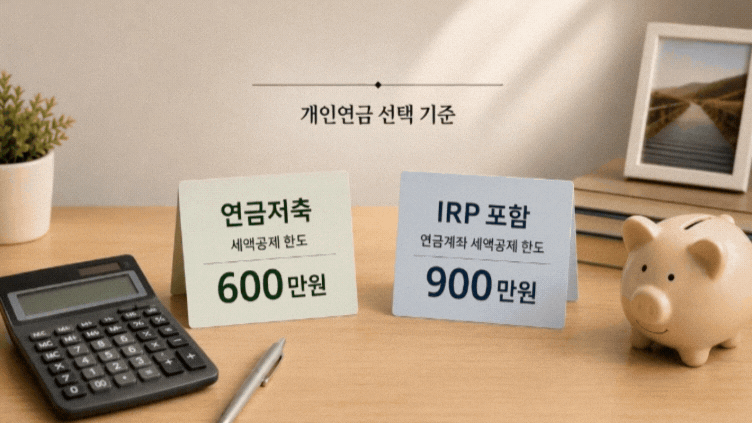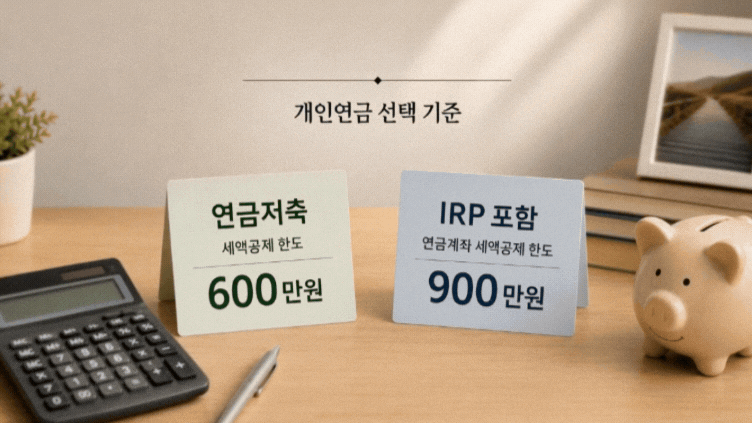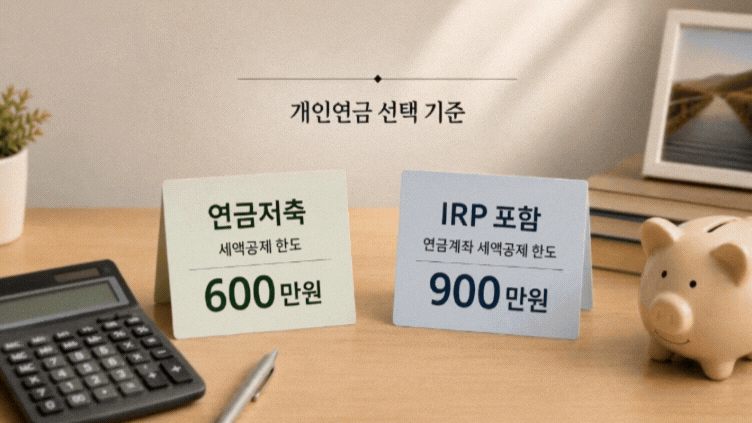
연금저축계좌에 납입한 금액 중 연간 최대 600만원까지 세액공제 대상이 되며, IRP(개인형 퇴직연금)를 합산하면 최대 900만원까지 한도가 늘어납니다. 적용되는 공제율은 총급여 또는 종합소득금액에 따라 13.2% 또는 16.5%로 달라집니다.
특히 개인사업자의 경우, 매출이 아닌 필요경비를 제외한 ‘종합소득금액’을 기준으로 공제율이 결정되므로, 매출만 보고 판단하면 실제와 다른 결과를 초래할 수 있습니다.
또한, 최대 세액공제액은 정부 지원금이 아니라 내가 낼 세금에서 차감되는 것이므로, 다른 공제나 감면으로 이미 낼 세금이 적다면 최대 환급액을 전부 체감하지 못할 수도 있다는 점을 알아두어야 합니다.
연금저축과 IRP 모두 세액공제 혜택을 제공하지만, 자금 활용의 유연성에는 차이가 있습니다. 연금저축은 IRP에 비해 중도 인출이 상대적으로 자유로운 편이어서, 예상치 못한 자금 수요에 대비하기 용이합니다.
이 때문에 많은 전문가들은 연금저축 한도인 600만원을 먼저 채운 후, 여유가 있다면 IRP에 추가 납입하는 방식을 추천합니다. 특히 현금 흐름이 불규칙한 자영업자에게는 이러한 유연성이 더욱 중요할 수 있습니다.
자신의 소득 상황과 재정 계획을 면밀히 검토하여 개인연금저축 제도를 현명하게 활용하고, 안정적인 노후를 준비하시길 바랍니다.
개인사업자는 매출이 아닌 종합소득금액을 기준으로 공제율이 결정되며, 연금저축이 IRP보다 자금 활용에 더 유연한 특징이 있습니다. 많은 분들이 노후 준비와 절세를 위해 개인연금저축에 관심을 가집니다.
하지만 ‘개인연금저축소득공제’라는 용어 때문에 현재의 연금저축 제도를 소득공제로 오해하는 경우가 많습니다. 과거에는 소득공제 방식이었지만, 현재 가입하는 연금저축은 엄밀히 말해 세액공제 방식으로 세금 혜택을 제공합니다.
이 중요한 차이를 정확히 이해해야만 연금저축의 진정한 절세 효과를 제대로 누릴 수 있습니다. 현재의 연금저축 세액공제는 과세 대상 소득을 줄여주는 소득공제와 달리, 이미 계산된 세금에서 일정 금액을 직접 차감해주는 방식입니다.
연금저축계좌에 납입한 금액 중 연간 최대 600만원까지 세액공제 대상이 되며, IRP(개인형 퇴직연금)를 합산하면 최대 900만원까지 한도가 늘어납니다. 적용되는 공제율은 총급여 또는 종합소득금액에 따라 13.2% 또는 16.5%로 달라집니다.
특히 개인사업자의 경우, 매출이 아닌 필요경비를 제외한 ‘종합소득금액’을 기준으로 공제율이 결정되므로, 매출만 보고 판단하면 실제와 다른 결과를 초래할 수 있습니다.
또한, 최대 세액공제액은 정부 지원금이 아니라 내가 낼 세금에서 차감되는 것이므로, 다른 공제나 감면으로 이미 낼 세금이 적다면 최대 환급액을 전부 체감하지 못할 수도 있다는 점을 알아두어야 합니다.
연금저축과 IRP 모두 세액공제 혜택을 제공하지만, 자금 활용의 유연성에는 차이가 있습니다. 연금저축은 IRP에 비해 중도 인출이 상대적으로 자유로운 편이어서, 예상치 못한 자금 수요에 대비하기 용이합니다.
이 때문에 많은 전문가들은 연금저축 한도인 600만원을 먼저 채운 후, 여유가 있다면 IRP에 추가 납입하는 방식을 추천합니다. 특히 현금 흐름이 불규칙한 자영업자에게는 이러한 유연성이 더욱 중요할 수 있습니다.
자신의 소득 상황과 재정 계획을 면밀히 검토하여 개인연금저축 제도를 현명하게 활용하고, 안정적인 노후를 준비하시길 바랍니다.