홍콩 역외보험은 달러 자산 보유를 통한 헷지 효과, 높은 배당 수익률, 유연한 상속 및 증여 등 자산가들이 선택하는 다양한 장점을 가집니다.
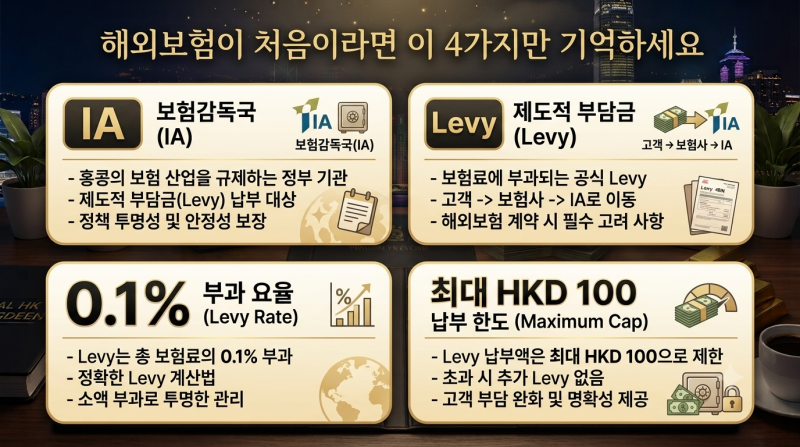
하지만 단순 수익률만 보고 가입하기보다 홍콩 보험감독국(IA)의 감독 체계와 보험료에 부과되는 Levy 제도 등 기본적인 이해가 중요합니다.
특히 한국 거주자는 10년 유지 시 비과세라는 오해를 버리고, 세금, 해외금융계좌 신고, 증여·상속 문제와 함께 출구전략을 면밀히 검토해야 합니다. 홍콩보험에 대한 관심이 높아지고 있지만, 단순히 높은 수익률만 보고 접근하는 것은 위험할 수 있습니다.
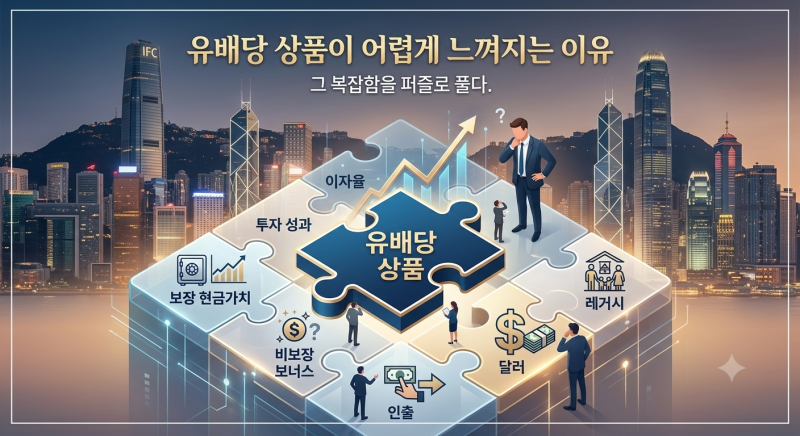
국내 금융 상품과 구조가 달라 정확한 정보 없이 오해하는 경우가 많습니다. 자산가들이 홍콩보험을 선택하는 진짜 이유를 이해하고, 현명한 결정을 내리기 위한 핵심 정보를 파악하는 것이 중요합니다.
홍콩 역외보험은 기축통화인 달러 자산 보유를 통한 환헷지 효과, 연 6~7%에 달하는 높은 배당 수익률, 그리고 유연한 상속 및 증여 등 다양한 장점을 제공합니다.
홍콩달러가 미국 달러와 연동되는 페그제를 채택하여 변동성 리스크가 낮으며, 홍콩 보험감독국(IA)의 감독과 보험료에 부과되는 Levy 제도를 통해 소비자 보호가 이루어지는 안전한 금융 상품입니다.
그러나 한국 거주자라면 '10년 유지 시 무조건 비과세'라는 오해를 버려야 합니다. 홍콩보험은 수익률만큼이나 '출구전략'이 중요하며, 한국 소득세법상 세금, 해외금융계좌 신고 의무, 증여·상속 문제를 면밀히 검토해야 합니다.
일시 해지보다 부분 인출을 통한 장기 유지가 유리할 수 있으므로, 가입 전 약관을 꼼꼼히 확인하여 자신에게 맞는 자금 회수 계획을 세우는 것이 필수적입니다. 홍콩보험은 단순한 투자가 아닌, 복합적인 금융 계획의 일부로 접근해야 합니다.
하지만 단순 수익률만 보고 가입하기보다 홍콩 보험감독국(IA)의 감독 체계와 보험료에 부과되는 Levy 제도 등 기본적인 이해가 중요합니다.
특히 한국 거주자는 10년 유지 시 비과세라는 오해를 버리고, 세금, 해외금융계좌 신고, 증여·상속 문제와 함께 출구전략을 면밀히 검토해야 합니다. 홍콩보험에 대한 관심이 높아지고 있지만, 단순히 높은 수익률만 보고 접근하는 것은 위험할 수 있습니다.
국내 금융 상품과 구조가 달라 정확한 정보 없이 오해하는 경우가 많습니다. 자산가들이 홍콩보험을 선택하는 진짜 이유를 이해하고, 현명한 결정을 내리기 위한 핵심 정보를 파악하는 것이 중요합니다.
홍콩 역외보험은 기축통화인 달러 자산 보유를 통한 환헷지 효과, 연 6~7%에 달하는 높은 배당 수익률, 그리고 유연한 상속 및 증여 등 다양한 장점을 제공합니다.
홍콩달러가 미국 달러와 연동되는 페그제를 채택하여 변동성 리스크가 낮으며, 홍콩 보험감독국(IA)의 감독과 보험료에 부과되는 Levy 제도를 통해 소비자 보호가 이루어지는 안전한 금융 상품입니다.
그러나 한국 거주자라면 '10년 유지 시 무조건 비과세'라는 오해를 버려야 합니다. 홍콩보험은 수익률만큼이나 '출구전략'이 중요하며, 한국 소득세법상 세금, 해외금융계좌 신고 의무, 증여·상속 문제를 면밀히 검토해야 합니다.
일시 해지보다 부분 인출을 통한 장기 유지가 유리할 수 있으므로, 가입 전 약관을 꼼꼼히 확인하여 자신에게 맞는 자금 회수 계획을 세우는 것이 필수적입니다. 홍콩보험은 단순한 투자가 아닌, 복합적인 금융 계획의 일부로 접근해야 합니다.