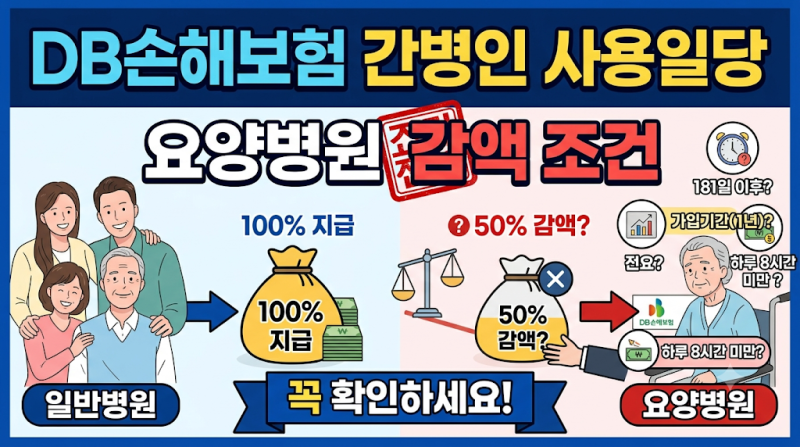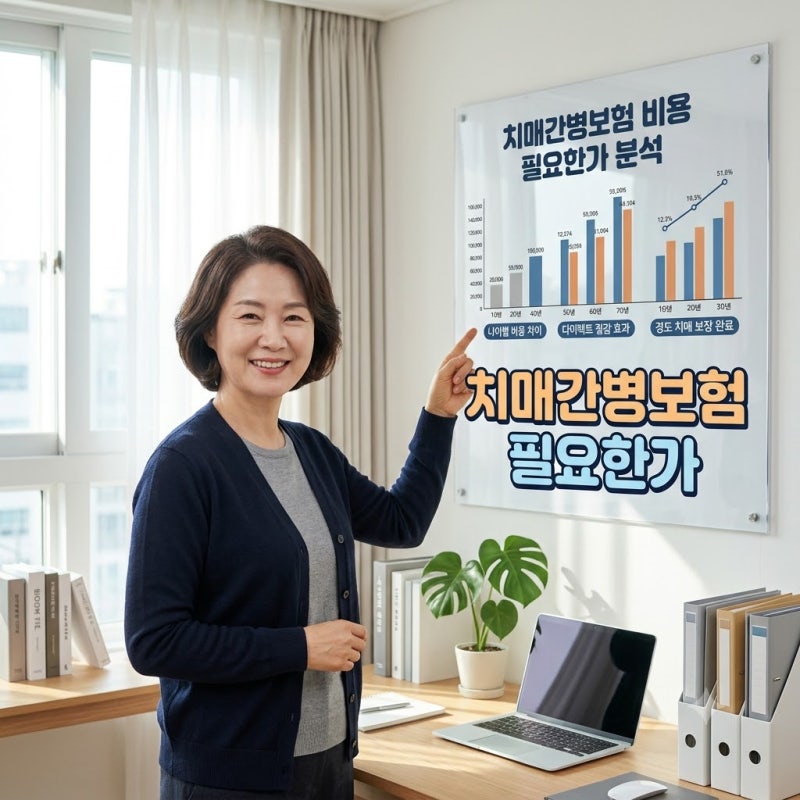
다이렉트 간병보험은 최대 30% 저렴하지만, 핵심 특약을 놓치면 보장을 받지 못하는 치명적인 실수가 발생할 수 있습니다. 대부분의 간병보험은 요양병원 입원 시 보장 한도가 크게 축소되므로, 가입 전 요양병원 보장 여부와 한도를 반드시 확인해야 합니다.
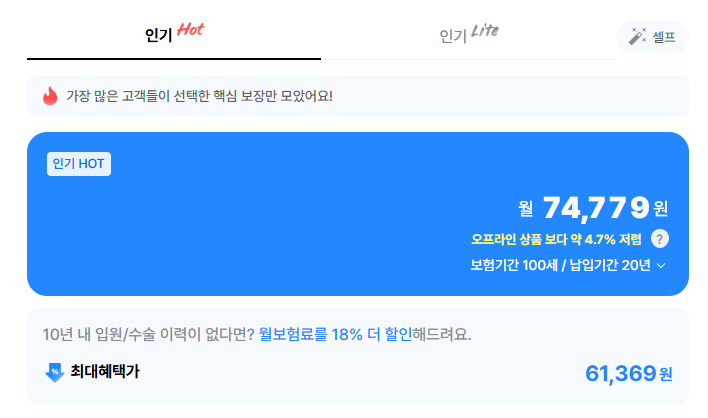
치매보험은 치매 진단명만으로 보험금이 지급되지 않으며, CDR 점수, 치매 단계, 장기요양등급 등 구체적인 지급 조건을 미리 확인하는 것이 중요합니다. 다이렉트 간병보험은 중간 수수료 없이 월 보험료를 최대 30%까지 절감할 수 있어 많은 분들이 찾습니다.
하지만 단순히 저렴하다는 이유만으로 가입했다가는 정작 필요한 순간에 보장을 받지 못하는 치명적인 실수를 저지를 수 있습니다. 월 300만 원 이상 소요되는 간병비 부담을 고려할 때, 다이렉트 상품 선택 시 가격 외 숨겨진 함정들을 꼼꼼히 확인하는 것이 중요합니다.
흔한 오해는 치매 진단만 받으면 보험금이 나온다는 생각입니다. 실제로는 CDR 점수, 치매 단계, 장기요양등급 등 복잡한 지급 조건이 있으며, 모든 보험이 동일한 기준을 적용하지 않습니다. 또한, 다이렉트 간병보험은 핵심 특약을 놓치기 쉽습니다.
특히 요양병원 입원 시 일반 병원 대비 보장 한도가 크게 축소되거나, 아예 보장이 안 되는 경우가 많아 약관 검토가 필수입니다.
따라서 다이렉트 간병보험 선택 시 단순히 보험료만 볼 것이 아니라, 요양병원 보장 한도, 가족 간병 특약 포함 여부, 그리고 치매 진단 시 CDR 점수별 지급 기준 등을 반드시 확인해야 합니다.
"내가 직접 부모님을 간병해도 보험금을 받을 수 있을까?" 하는 의문도 가족 간병 특약을 통해 해결될 수 있으니, 싼 가격 뒤에 숨겨진 보장의 빈틈을 메우는 것이 스마트한 다이렉트 간병보험 가입의 핵심입니다.
치매보험은 치매 진단명만으로 보험금이 지급되지 않으며, CDR 점수, 치매 단계, 장기요양등급 등 구체적인 지급 조건을 미리 확인하는 것이 중요합니다. 다이렉트 간병보험은 중간 수수료 없이 월 보험료를 최대 30%까지 절감할 수 있어 많은 분들이 찾습니다.
하지만 단순히 저렴하다는 이유만으로 가입했다가는 정작 필요한 순간에 보장을 받지 못하는 치명적인 실수를 저지를 수 있습니다. 월 300만 원 이상 소요되는 간병비 부담을 고려할 때, 다이렉트 상품 선택 시 가격 외 숨겨진 함정들을 꼼꼼히 확인하는 것이 중요합니다.
흔한 오해는 치매 진단만 받으면 보험금이 나온다는 생각입니다. 실제로는 CDR 점수, 치매 단계, 장기요양등급 등 복잡한 지급 조건이 있으며, 모든 보험이 동일한 기준을 적용하지 않습니다. 또한, 다이렉트 간병보험은 핵심 특약을 놓치기 쉽습니다.
특히 요양병원 입원 시 일반 병원 대비 보장 한도가 크게 축소되거나, 아예 보장이 안 되는 경우가 많아 약관 검토가 필수입니다.
따라서 다이렉트 간병보험 선택 시 단순히 보험료만 볼 것이 아니라, 요양병원 보장 한도, 가족 간병 특약 포함 여부, 그리고 치매 진단 시 CDR 점수별 지급 기준 등을 반드시 확인해야 합니다.
"내가 직접 부모님을 간병해도 보험금을 받을 수 있을까?" 하는 의문도 가족 간병 특약을 통해 해결될 수 있으니, 싼 가격 뒤에 숨겨진 보장의 빈틈을 메우는 것이 스마트한 다이렉트 간병보험 가입의 핵심입니다.