
초저가 여행자보험은 핵심 보장 한도가 낮아 큰 사고 시 수백만 원의 손실을 초래할 수 있습니다. 해외 상해/질병 의료비는 최소 3천만 원 이상, 휴대품 손해는 도난만 보상되며 분실은 면책됩니다.
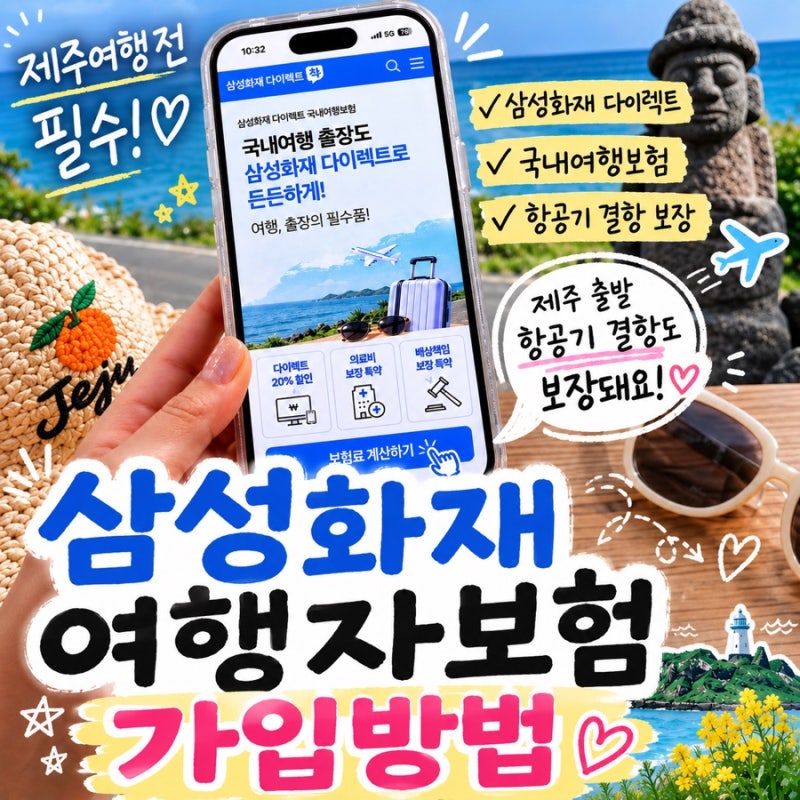
국내 여행 시 항공기 결항 특약은 출발 2일 전(성수기 5일 전)까지 미리 가입해야 보장받을 수 있습니다. 해외여행 준비 시 다이렉트여행자보험은 종종 간과됩니다.
하지만 현지 사고나 질병 발생 시, 저렴한 보험은 보장 한도 부족으로 수백만 원의 손실을 초래할 수 있습니다. 단순히 가격만 볼 것이 아니라 핵심 보장 항목을 꼼꼼히 확인하는 것이 중요합니다.
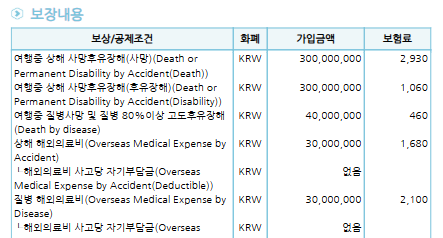
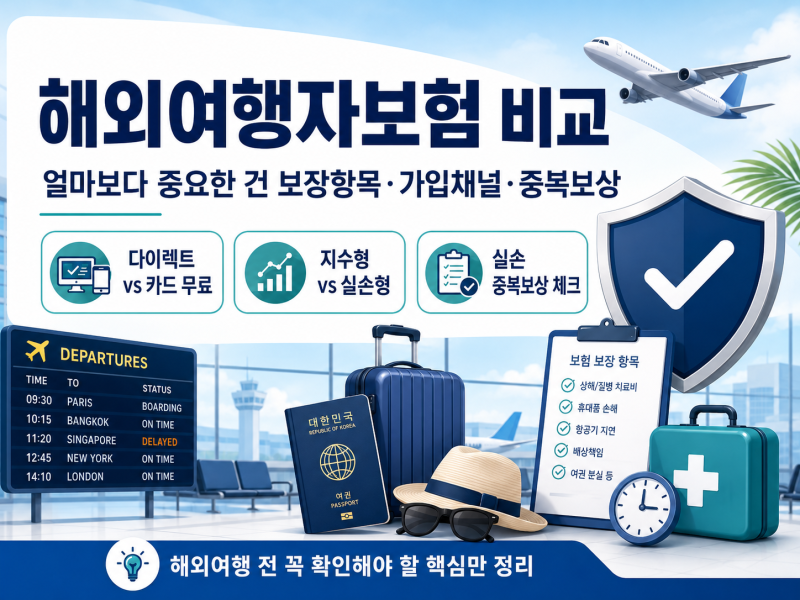
가장 중요한 해외 상해 및 질병 의료비는 미국, 유럽 등 의료비 비싼 국가를 고려해 최소 3천만 원 이상, 권장 5천만 원 이상으로 설정해야 합니다. 중증 시 '구조송환비용' 3천만 원 이상 포함 여부도 필수입니다.
휴대품 손해는 '도난'만 보상되며 '분실'은 면책됩니다. 품목당 20만 원 내외 한도가 적용되니 고가품은 유의하세요. 국내 여행 시 항공기 결항 특약은 출발 2일 전(성수기 5일 전)까지 미리 가입해야 보장받을 수 있습니다.
다이렉트여행자보험은 저렴한 보험료보다 여행 목적지와 위험을 고려한 충분한 보장 한도 확보가 핵심입니다. 해외 의료비, 휴대품 손해의 도난/분실 구분, 특약 가입 시기를 꼼꼼히 확인하여 안전한 여행을 준비하세요.
국내 여행 시 항공기 결항 특약은 출발 2일 전(성수기 5일 전)까지 미리 가입해야 보장받을 수 있습니다. 해외여행 준비 시 다이렉트여행자보험은 종종 간과됩니다.
하지만 현지 사고나 질병 발생 시, 저렴한 보험은 보장 한도 부족으로 수백만 원의 손실을 초래할 수 있습니다. 단순히 가격만 볼 것이 아니라 핵심 보장 항목을 꼼꼼히 확인하는 것이 중요합니다.
가장 중요한 해외 상해 및 질병 의료비는 미국, 유럽 등 의료비 비싼 국가를 고려해 최소 3천만 원 이상, 권장 5천만 원 이상으로 설정해야 합니다. 중증 시 '구조송환비용' 3천만 원 이상 포함 여부도 필수입니다.
휴대품 손해는 '도난'만 보상되며 '분실'은 면책됩니다. 품목당 20만 원 내외 한도가 적용되니 고가품은 유의하세요. 국내 여행 시 항공기 결항 특약은 출발 2일 전(성수기 5일 전)까지 미리 가입해야 보장받을 수 있습니다.
다이렉트여행자보험은 저렴한 보험료보다 여행 목적지와 위험을 고려한 충분한 보장 한도 확보가 핵심입니다. 해외 의료비, 휴대품 손해의 도난/분실 구분, 특약 가입 시기를 꼼꼼히 확인하여 안전한 여행을 준비하세요.