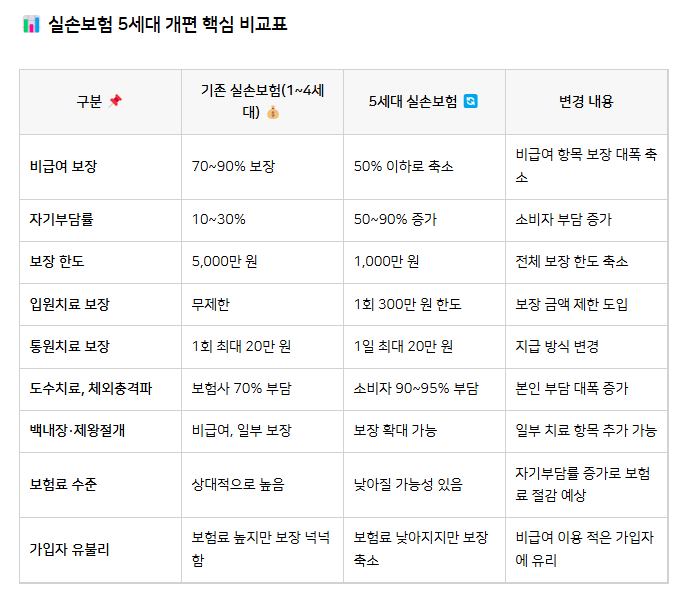
5세대 실손보험은 2026년 5월 6일부터 판매되었으며, 보험료는 낮아졌지만 비급여(비중증) 자기부담률이 50%로 크게 올랐습니다. 민간 실손보험 비교사이트에 개인정보를 남기면 스팸 전화와 불필요한 특약 가입 권유로 이어질 수 있으니 주의해야 합니다.
실손보험은 세대별로 자기부담률과 보장 범위가 다르므로, 비교사이트 이용 시 단순히 보험료만 볼 것이 아니라 세대와 보장 내용을 먼저 확인하는 것이 중요합니다. 실손보험비교사이트를 찾는 분들이 많지만, 최근 5세대 실손보험 등장으로 비교 시 주의할 점이 늘었습니다.
2026년 5월부터 판매된 5세대 실손은 보험료가 낮아진 대신, 비급여(비중증) 자기부담률이 30%에서 50%로 크게 올랐습니다. 중증 비급여는 30%를 유지하나, 일반 비중증 비급여는 50%를 부담해야 합니다.
따라서 실손보험비교사이트 이용 시 단순히 보험료만 볼 것이 아니라, 몇 세대 상품인지, 세대별 자기부담률과 보장 범위 차이를 반드시 확인해야 합니다. 또한, 민간 비교사이트에 개인정보를 남기면 스팸 전화와 불필요한 특약 가입 권유에 시달릴 수 있습니다.
사설 플랫폼들은 고객 정보를 보험 설계사들에게 판매하기 때문입니다. 실손보험은 표준화된 상품이므로 보장 내용은 동일합니다. 스팸 없이 안전하게 비교하려면 금융위원회가 운영하는 '보험다모아' 같은 국가 공인 비교사이트를 이용하는 것이 현명합니다.
자신의 의료 이용 패턴을 고려하여 가장 적합한 실손보험을 선택하시길 바랍니다.
실손보험은 세대별로 자기부담률과 보장 범위가 다르므로, 비교사이트 이용 시 단순히 보험료만 볼 것이 아니라 세대와 보장 내용을 먼저 확인하는 것이 중요합니다. 실손보험비교사이트를 찾는 분들이 많지만, 최근 5세대 실손보험 등장으로 비교 시 주의할 점이 늘었습니다.
2026년 5월부터 판매된 5세대 실손은 보험료가 낮아진 대신, 비급여(비중증) 자기부담률이 30%에서 50%로 크게 올랐습니다. 중증 비급여는 30%를 유지하나, 일반 비중증 비급여는 50%를 부담해야 합니다.
따라서 실손보험비교사이트 이용 시 단순히 보험료만 볼 것이 아니라, 몇 세대 상품인지, 세대별 자기부담률과 보장 범위 차이를 반드시 확인해야 합니다. 또한, 민간 비교사이트에 개인정보를 남기면 스팸 전화와 불필요한 특약 가입 권유에 시달릴 수 있습니다.
사설 플랫폼들은 고객 정보를 보험 설계사들에게 판매하기 때문입니다. 실손보험은 표준화된 상품이므로 보장 내용은 동일합니다. 스팸 없이 안전하게 비교하려면 금융위원회가 운영하는 '보험다모아' 같은 국가 공인 비교사이트를 이용하는 것이 현명합니다.
자신의 의료 이용 패턴을 고려하여 가장 적합한 실손보험을 선택하시길 바랍니다.