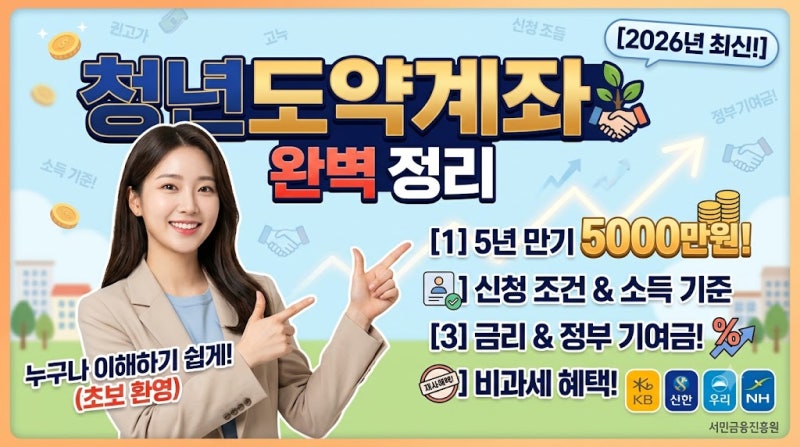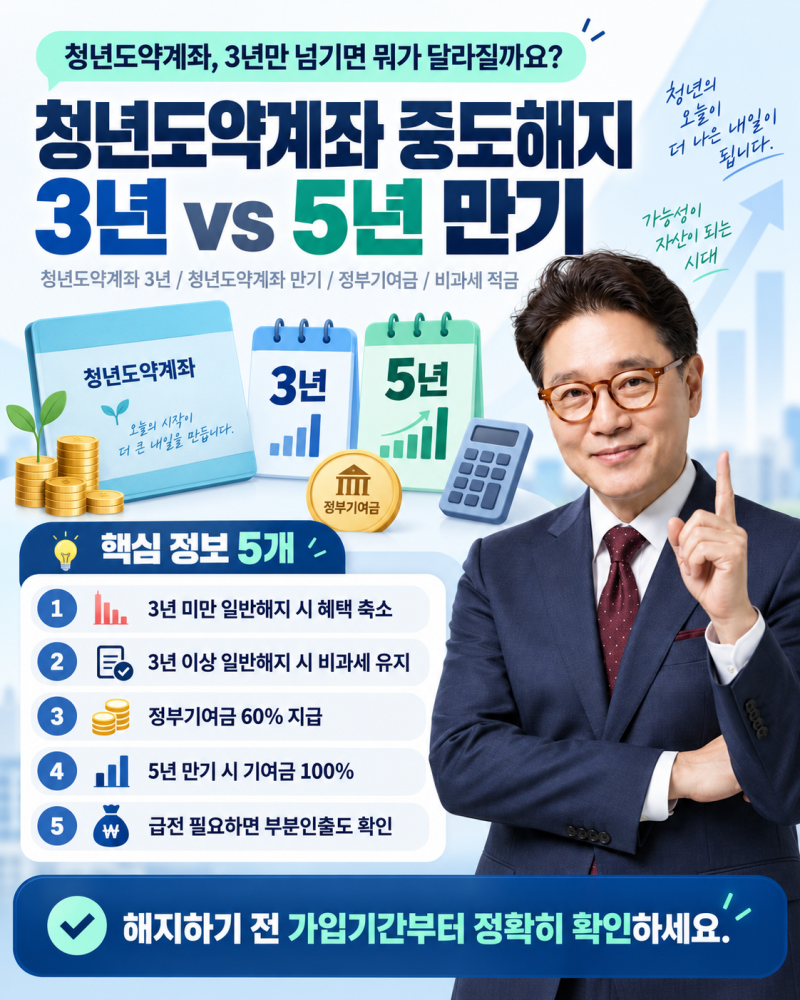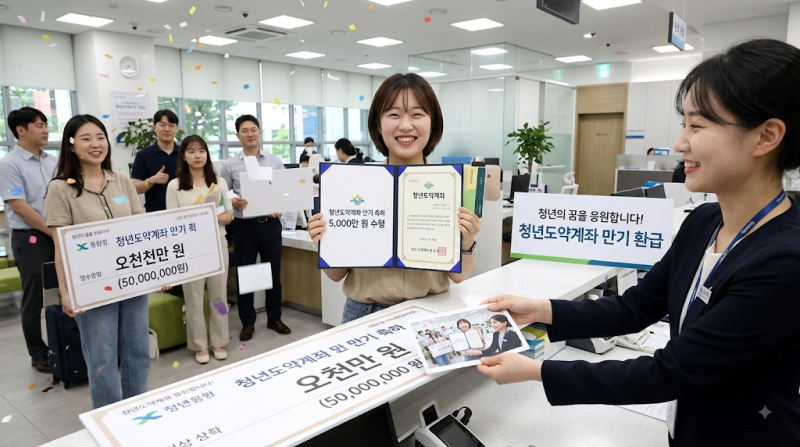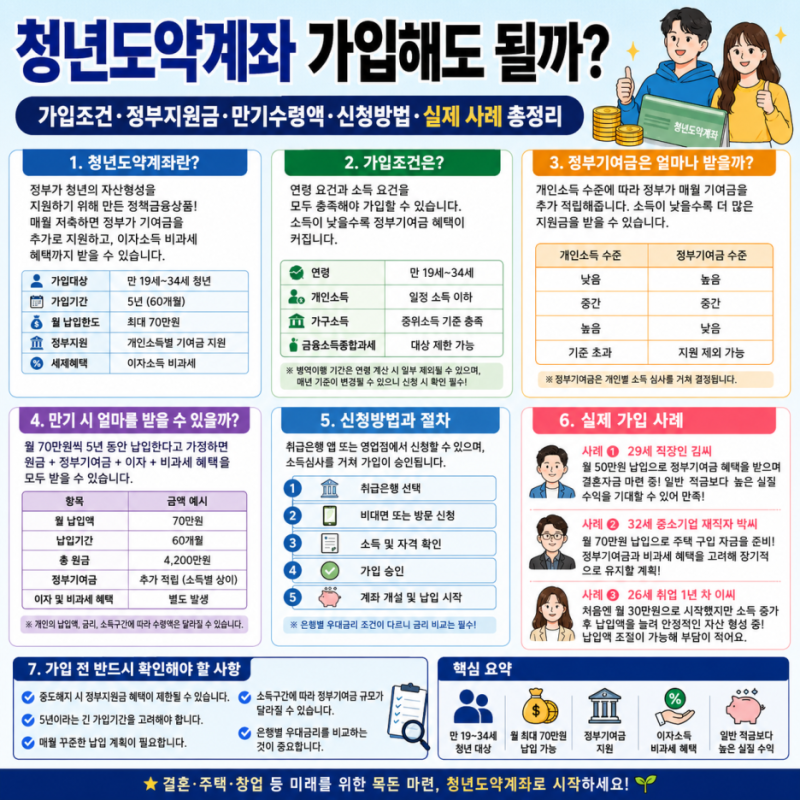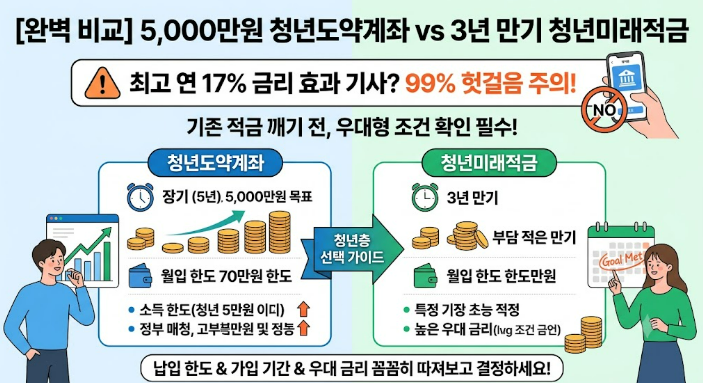

청년도약계좌는 5년 만기 시 은행 금리, 정부기여금, 이자소득세 비과세 혜택으로 실질 연 8~9%대 수익률을 제공합니다. 월 최대 70만원 납입 시 약 5천만원 목돈 마련이 가능하며, 소득 수준이 낮을수록 원금 대비 수익률이 더 높게 나타납니다.
만기 금액을 청년 주택드림 청약통장이나 ISA 계좌로 연계 납입하거나, 분할 매수 및 비상금 확보 전략으로 자산을 효과적으로 굴릴 수 있습니다. 청년도약계좌는 청년 자산 형성을 돕는 정부 금융 상품입니다.
5년 만기 시 목돈 규모와 현명한 활용법에 대한 관심이 높습니다. 단순히 이자율만 믿기보다, 만기 금액을 효율적으로 불릴 전략을 아는 것이 중요합니다. 이 계좌는 은행 금리, 정부기여금, 비과세 혜택으로 실질 연 8~9%대 수익률을 제공합니다.
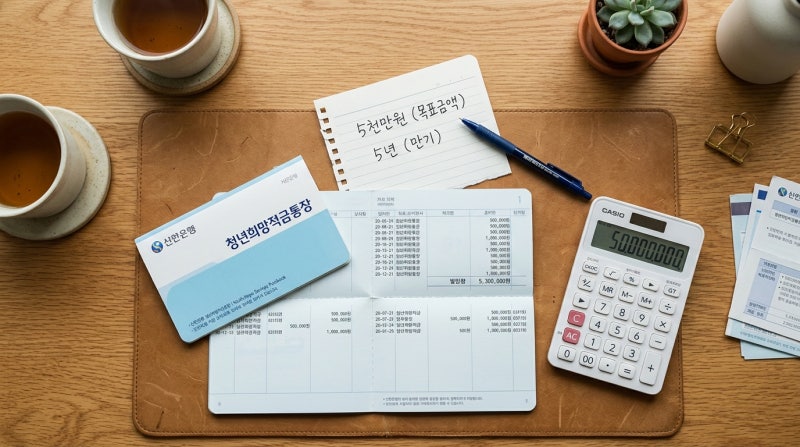
월 최대 70만원 납입 시 약 5천만원 목돈 마련이 가능하며, 소득이 낮을수록 원금 대비 수익률이 높습니다. 만기 금액을 청년 주택드림 청약통장이나 ISA 계좌로 연계 납입하여 절세 및 자산 증식 효과를 극대화할 수 있습니다. 만기 후 목돈 운용은 신중해야 합니다.
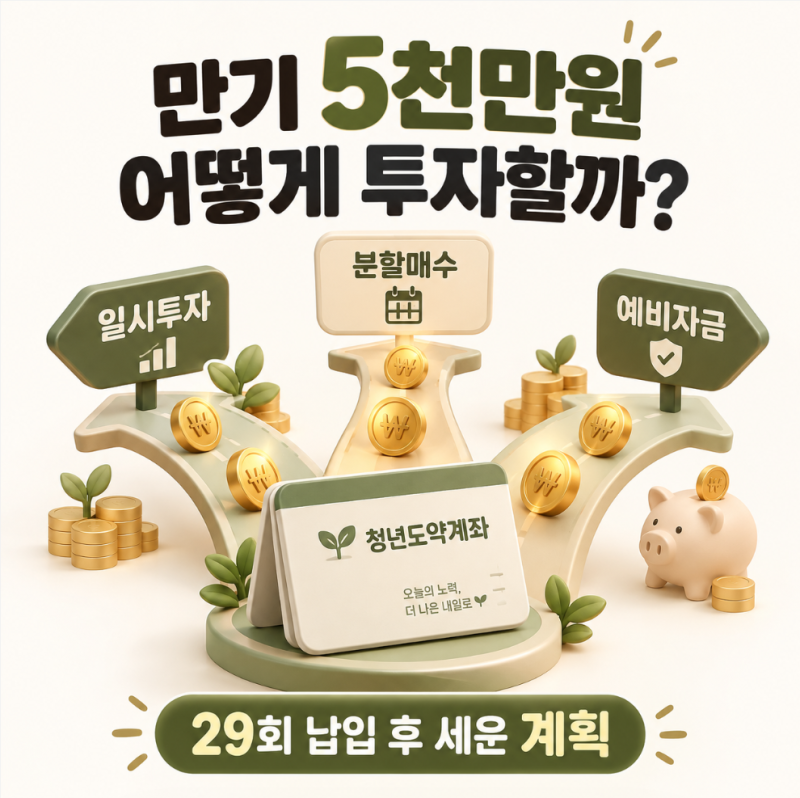
5천만원 목돈을 한 번에 투자하기보다 6~12개월 분할 매수하고 일부는 비상금으로 확보하는 전략이 초보 투자자에게 유리합니다. 5년 인내를 넘어 더 큰 가치를 창출하도록, 만기 후에도 전략적인 운용 계획이 필수입니다.
만기 금액을 청년 주택드림 청약통장이나 ISA 계좌로 연계 납입하거나, 분할 매수 및 비상금 확보 전략으로 자산을 효과적으로 굴릴 수 있습니다. 청년도약계좌는 청년 자산 형성을 돕는 정부 금융 상품입니다.
5년 만기 시 목돈 규모와 현명한 활용법에 대한 관심이 높습니다. 단순히 이자율만 믿기보다, 만기 금액을 효율적으로 불릴 전략을 아는 것이 중요합니다. 이 계좌는 은행 금리, 정부기여금, 비과세 혜택으로 실질 연 8~9%대 수익률을 제공합니다.
월 최대 70만원 납입 시 약 5천만원 목돈 마련이 가능하며, 소득이 낮을수록 원금 대비 수익률이 높습니다. 만기 금액을 청년 주택드림 청약통장이나 ISA 계좌로 연계 납입하여 절세 및 자산 증식 효과를 극대화할 수 있습니다. 만기 후 목돈 운용은 신중해야 합니다.
5천만원 목돈을 한 번에 투자하기보다 6~12개월 분할 매수하고 일부는 비상금으로 확보하는 전략이 초보 투자자에게 유리합니다. 5년 인내를 넘어 더 큰 가치를 창출하도록, 만기 후에도 전략적인 운용 계획이 필수입니다.