신생아 특례 버팀목 전세대출은 한도 축소와 더불어 이자가 월세처럼 느껴질 수 있어 실제 체감 부담이 큽니다. 대출 서류 준비 과정은 복잡하며 여러 번 은행 방문이 필요할 수 있고, 과거 한도 정보와 현재 기준을 혼동하지 않아야 합니다.
정책 발표 당시의 정보만 믿고 계약을 진행하면 잔금 부족 등 예상치 못한 상황에 직면할 수 있으므로 최신 정보 확인이 필수입니다. 신생아 특례 버팀목 전세대출은 저출생 가구를 위한 정책 상품이지만, 실제 이용 과정에서는 예상치 못한 난관에 부딪히는 경우가 많습니다.
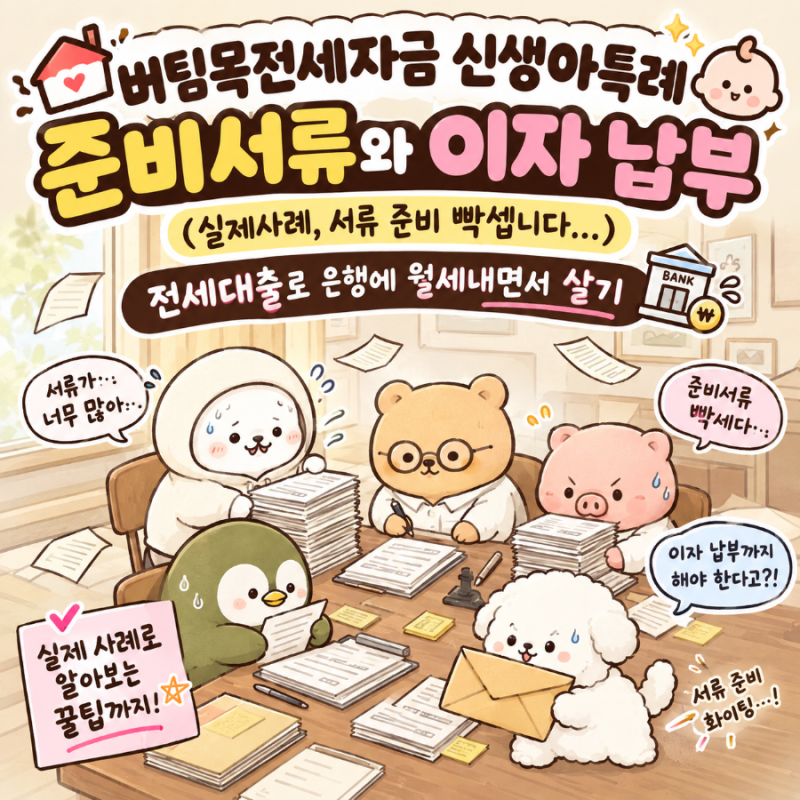
특히 최근 6천만원 한도 축소와 더불어, 매달 납부하는 이자가 마치 월세처럼 느껴진다는 경험담이 늘고 있습니다. 서류 준비 과정 또한 만만치 않아 여러 번 은행을 방문해야 하는 불편함이 따르기도 합니다.
이러한 현실적인 문제점들을 미리 인지하고 대비하는 것이 중요합니다. 실제로 많은 이용자들이 전세대출 이자를 원금 상환 없이 매달 납부하며 은행에 월세를 내는 듯한 기분을 토로합니다.
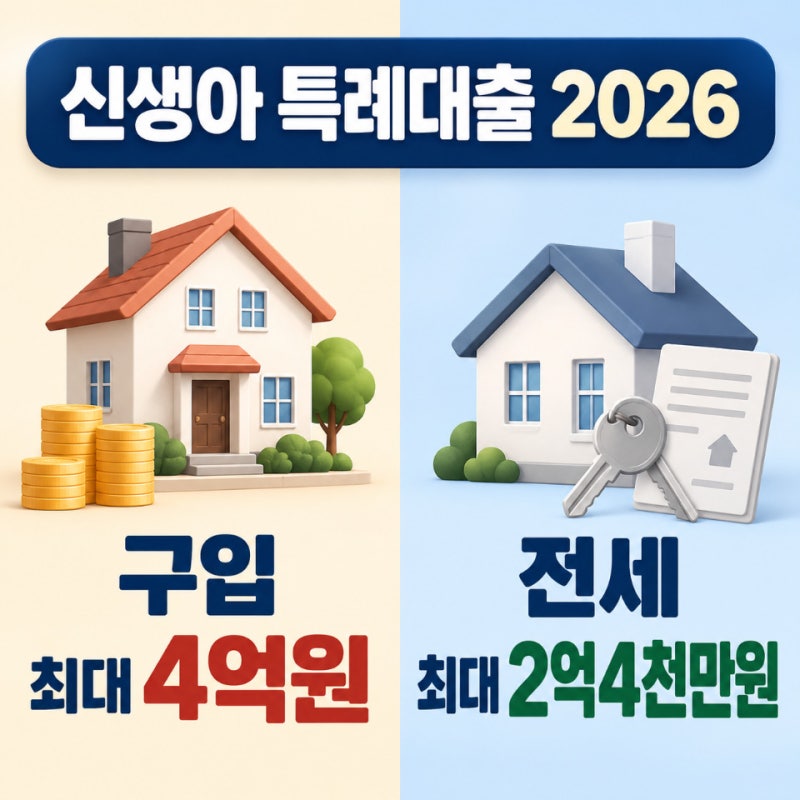
여기에 3억원에서 2억 4천만원으로 줄어든 대출 한도는 수도권 전세 시세와 큰 격차를 보여 자기자본 부담을 가중시키고 있습니다. 또한, 대출 신청 서류는 홈페이지 안내만으로는 부족하여 추가 서류 요청으로 인해 헛걸음을 하는 경우가 빈번합니다.
과거의 대출 한도나 조건에 대한 잘못된 정보가 여전히 온라인에 남아있어 혼란을 가중시키기도 합니다. 따라서 신생아 특례 버팀목 전세대출을 준비하는 분들은 최신 정책 변화와 실제 대출 실행 과정을 면밀히 파악해야 합니다.
단순히 최대 한도만 보고 계약을 진행하기보다는, 자신의 소득과 자산, 주택 조건에 따른 실제 승인 가능액을 정확히 확인하는 것이 필수입니다.
복잡한 서류 준비는 미리 은행 상담을 통해 상세 목록을 받고, 과거 정보가 아닌 현재 시점의 정확한 기준을 바탕으로 신중하게 접근하여 불필요한 시간 낭비와 재정적 손실을 막아야 할 것입니다.
정책 발표 당시의 정보만 믿고 계약을 진행하면 잔금 부족 등 예상치 못한 상황에 직면할 수 있으므로 최신 정보 확인이 필수입니다. 신생아 특례 버팀목 전세대출은 저출생 가구를 위한 정책 상품이지만, 실제 이용 과정에서는 예상치 못한 난관에 부딪히는 경우가 많습니다.
특히 최근 6천만원 한도 축소와 더불어, 매달 납부하는 이자가 마치 월세처럼 느껴진다는 경험담이 늘고 있습니다. 서류 준비 과정 또한 만만치 않아 여러 번 은행을 방문해야 하는 불편함이 따르기도 합니다.
이러한 현실적인 문제점들을 미리 인지하고 대비하는 것이 중요합니다. 실제로 많은 이용자들이 전세대출 이자를 원금 상환 없이 매달 납부하며 은행에 월세를 내는 듯한 기분을 토로합니다.
여기에 3억원에서 2억 4천만원으로 줄어든 대출 한도는 수도권 전세 시세와 큰 격차를 보여 자기자본 부담을 가중시키고 있습니다. 또한, 대출 신청 서류는 홈페이지 안내만으로는 부족하여 추가 서류 요청으로 인해 헛걸음을 하는 경우가 빈번합니다.
과거의 대출 한도나 조건에 대한 잘못된 정보가 여전히 온라인에 남아있어 혼란을 가중시키기도 합니다. 따라서 신생아 특례 버팀목 전세대출을 준비하는 분들은 최신 정책 변화와 실제 대출 실행 과정을 면밀히 파악해야 합니다.
단순히 최대 한도만 보고 계약을 진행하기보다는, 자신의 소득과 자산, 주택 조건에 따른 실제 승인 가능액을 정확히 확인하는 것이 필수입니다.
복잡한 서류 준비는 미리 은행 상담을 통해 상세 목록을 받고, 과거 정보가 아닌 현재 시점의 정확한 기준을 바탕으로 신중하게 접근하여 불필요한 시간 낭비와 재정적 손실을 막아야 할 것입니다.